
Ексглава Центробанку Нігерії визнав помилку щодо допуску телекомів
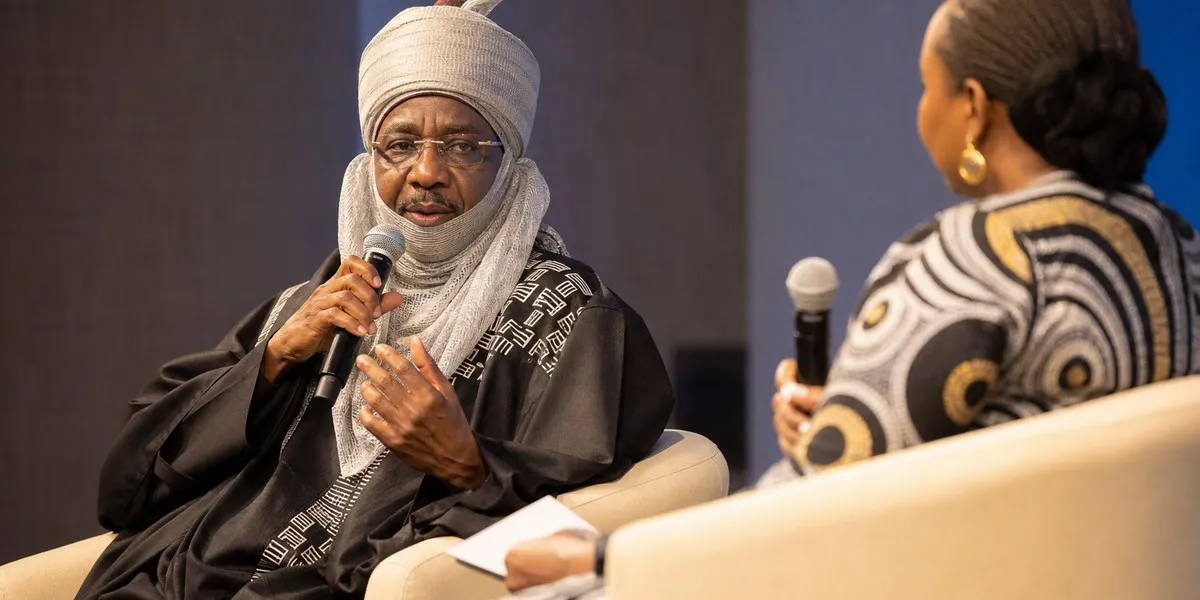
Колишній глава Центрального банку Нігерії Санусі Ламіду Санусі в Абуджі заявив, що його рішення відкласти прихід телекомунікаційних компаній до сфери фінансових послуг сповільнило фінансову інклюзію в країні. Про це він сказав під час обговорення фінансової інклюзії, повідомляє Premium Times Nigeria.
Побоювання після банківської кризи
Санусі очолював Центральний банк Нігерії з 2009 року до відсторонення у лютому 2014-го. За його словами, рішення не допускати телекомунікаційні компанії до фінансового сектору було пов’язане з банківською кризою 2009 року, побоюваннями щодо незаконних коштів, а також контролю за великими обсягами грошей.
Колишній очільник регулятора пояснив, що не хотів надавати такий доступ компаніям, для яких Центральний банк не був основним регулятором. Водночас він визнав, що рішення, яке на той час вважав обґрунтованим, зрештою мало небажані наслідки та було помилковим. Санусі також сказав, що протистояв пропозиції допустити телекомунікаційні компанії до фінансових послуг, попри позицію Світового банку, Stanbic та інших учасників дискусії.
Більше актуальних новин читайте у Telegram-каналі UA.News.
Роль телекомів і фінтеху
На думку Санусі, ранній допуск телекомунікаційних компаній міг би прискорити поширення фінансових послуг. Він зазначив, що банки не мають такого широкого охоплення на місцях, як телекомунікаційні компанії, тому в останні роки прогрес у фінансовій інклюзії був більшим, ніж раніше.
Також Санусі закликав Центральний банк використовувати дані фінтех- і платіжних компаній для розроблення ощадних, пенсійних та страхових продуктів для нігерійців із низькими доходами. Він наголосив на потребі фінансової грамотності та поступового накопичення заощаджень невеликими регулярними внесками.
Колишній очільник Центробанку також виступив за чіткіший розподіл відповідальності між фінансовими регуляторами, зокрема у сфері захисту споживачів. На його думку, дублювання повноважень Центрального банку та Федеральної комісії з конкуренції і захисту споживачів може дезорієнтувати клієнтів фінансових установ.


