
Chiny już od prawie dwóch lat nieprzerwanie zwiększają swoje rezerwy złota. We wrześniu Ludowy Bank Chin nabył kolejne około 740 tysięcy uncji trojańskich — czyli około 23 ton — i zwiększył oficjalne rezerwy do 77,47 mln uncji. Był to już 23. miesiąc zakupów z rzędu, a samo uzupełnienie zapasów okazało się największym od trzech lat.
Jednocześnie Pekin stopniowo zmniejsza swoje inwestycje w amerykański dług publiczny. W lipcu 2026 r. chiński portfel amerykańskich obligacji skarbowych (US Treasuries) zmniejszył się do 618 mld dolarów — najniższego poziomu od 2008 r. Te dwa procesy nie oznaczają, że Chiny po prostu zamieniają dolary na złoto, ale wskazują na szerszą zmianę podejścia do rezerw.
Zyskało to szczególne znaczenie po 2022 roku, kiedy to kraje zachodnie zamroziły znaczną część międzynarodowych rezerw rosyjskiego banku centralnego. Dla innych państw stało się to wyraźnym przykładem tego, że nawet setki miliardów dolarów rezerw w krytycznym momencie mogą okazać się niedostępne.
UA.News wyjaśnia, dlaczego Chiny gromadzą złoto, dlaczego stopniowo zmniejszają zależność od amerykańskich aktywów i czy rzeczywiście Pekin w ten sposób zabezpiecza gospodarkę na wypadek sankcji lub poważnego konfliktu z Zachodem.
Chiny przyspieszyły zakupy, gdy złoto zaczęło tanieć
Najciekawszym aspektem obecnej polityki Ludowego Banku Chin jest nie tylko sam czas trwania zakupów, ale także ich dynamika.

We wrześniu złoto straciło ponad 6% wartości. Jednak chiński regulator nie wstrzymał się, a wręcz przeciwnie – zwiększył zakupy. W ciągu miesiąca rezerwy wzrosły o 740 tysięcy uncji, po 650 tysiącach w sierpniu i 640 tysiącach w lipcu. Był to największy miesięczny przyrost od września 2023 roku.
W rezultacie Chiny zgromadziły około 2,41 tys. ton złota. Na koniec września jego wartość wynosiła około 323,5 mld dolarów. Dla porównania, łączne rezerwy walutowe kraju wynosiły około 3,4 bln dolarów.
Nie można więc na razie z całą pewnością stwierdzić, że Pekin przekształca swoje rezerwy w złoto. Biorąc pod uwagę skalę chińskiego systemu finansowego, rezerwy złota pozostają jedynie jednym z jego elementów.
Jednak sam wybór tego aktywa jest wymowny. W normalnej sytuacji obligacje skarbowe są dla banku centralnego znacznie bardziej praktyczne. Są one płynne, przynoszą dochód w postaci odsetek i łatwo je wykorzystać w operacjach finansowych. Złoto natomiast nie przynosi odsetek, wymaga przechowywania i wiąże się z kosztami transportu.
Mimo to w ostatnich latach banki centralne gwałtownie zwiększyły popyt właśnie na ten metal szlachetny.
Według badania World Gold Council z 2026 r. w ciągu ostatnich czterech lat światowe organy regulacyjne kupowały średnio około 1 tysiąca ton złota rocznie. W poprzedniej dekadzie wskaźnik ten wynosił około 500 ton.
89% ankietowanych banków centralnych spodziewa się, że światowe oficjalne rezerwy złota będą nadal rosły w ciągu najbliższego roku. Rekordowe 45% stwierdziło, że planuje zwiększać własne rezerwy.
Zatem to nie Chiny zapoczątkowały ten trend. Jednak dla Pekinu do tradycyjnych powodów zakupu złota — dywersyfikacji, inflacji i niestabilności — dochodzi jeszcze jeden czynnik: ryzyko geopolityczne.
Zamrożenie rosyjskich rezerw ujawniło słaby punkt systemu walutowego
Luty 2022 roku stał się ważnym momentem nie tylko dla Rosji, ale i dla całego systemu rezerw międzynarodowych. Po rozpoczęciu pełnej inwazji na Ukrainę Stany Zjednoczone, Unia Europejska i ich sojusznicy zablokowali rosyjskiemu bankowi centralnemu dostęp do znacznej części jego rezerw znajdujących się w jurysdykcjach zachodnich.
Formalnie aktywa te nadal należały do Rosji. Moskwa nie mogła jednak już swobodnie z nich korzystać. To właśnie pokazało zasadniczą różnicę między rezerwami znajdującymi się w obcym systemie finansowym a aktywami, nad którymi państwo sprawuje fizyczną kontrolę.
Dla Chin taka lekcja jest szczególnie ważna ze względu na skalę ich rezerw i złożone stosunki ze Stanami Zjednoczonymi. Jeszcze przed 2022 r. wiele państw próbowało zdywersyfikować swoje aktywa, jednak zamrożenie rosyjskich środków sprawiło, że ryzyko sankcji stało się znacznie bardziej namacalne.
Związek ten potwierdzają nie tylko przypuszczenia polityczne. W badaniu Międzynarodowego Funduszu Walutowego ekonomiści przeanalizowali największe przypadki zwiększenia udziału złota w rezerwach od początku XXI wieku i stwierdzili, że około połowa z nich była związana z ryzykiem sankcji.
Efekt ten był szczególnie widoczny, gdy ograniczenia nakładało jednocześnie kilka głównych emitentów walut rezerwowych — Stany Zjednoczone, Unia Europejska, Wielka Brytania i Japonia.
Logika jest tu prosta. Jeśli sankcje wprowadza tylko jedno państwo, rezerwy można częściowo przenieść do innej waluty. Jeśli jednak ograniczenia wprowadza od razu koalicja największych ośrodków finansowych, wybór gwałtownie się zawęża.
Właśnie wtedy złoto zyskuje swoją główną przewagę. Metal przechowywany na terenie kraju nie wymaga zgody zagranicznego banku centralnego ani instytucji finansowej, aby po prostu pozostać własnością państwa.
Nie czyni to go uniwersalnym środkiem ochrony przed sankcjami. Sprawia jednak, że zablokowanie rezerw staje się znacznie trudniejsze.
Chiny już zmniejszyły portfel amerykańskich obligacji o ponad połowę w stosunku do szczytowego poziomu
Równolegle z zakupami złota zachodzi inny proces — stopniowe zmniejszanie chińskich inwestycji w amerykański dług publiczny.
W szczytowym momencie w 2013 roku Chiny posiadały amerykańskie obligacje skarbowe o wartości ponad 1,3 bln dolarów. W lipcu 2026 roku wskaźnik ten wynosił już około 618 mld dolarów – najniższy poziom od sierpnia 2008 roku.
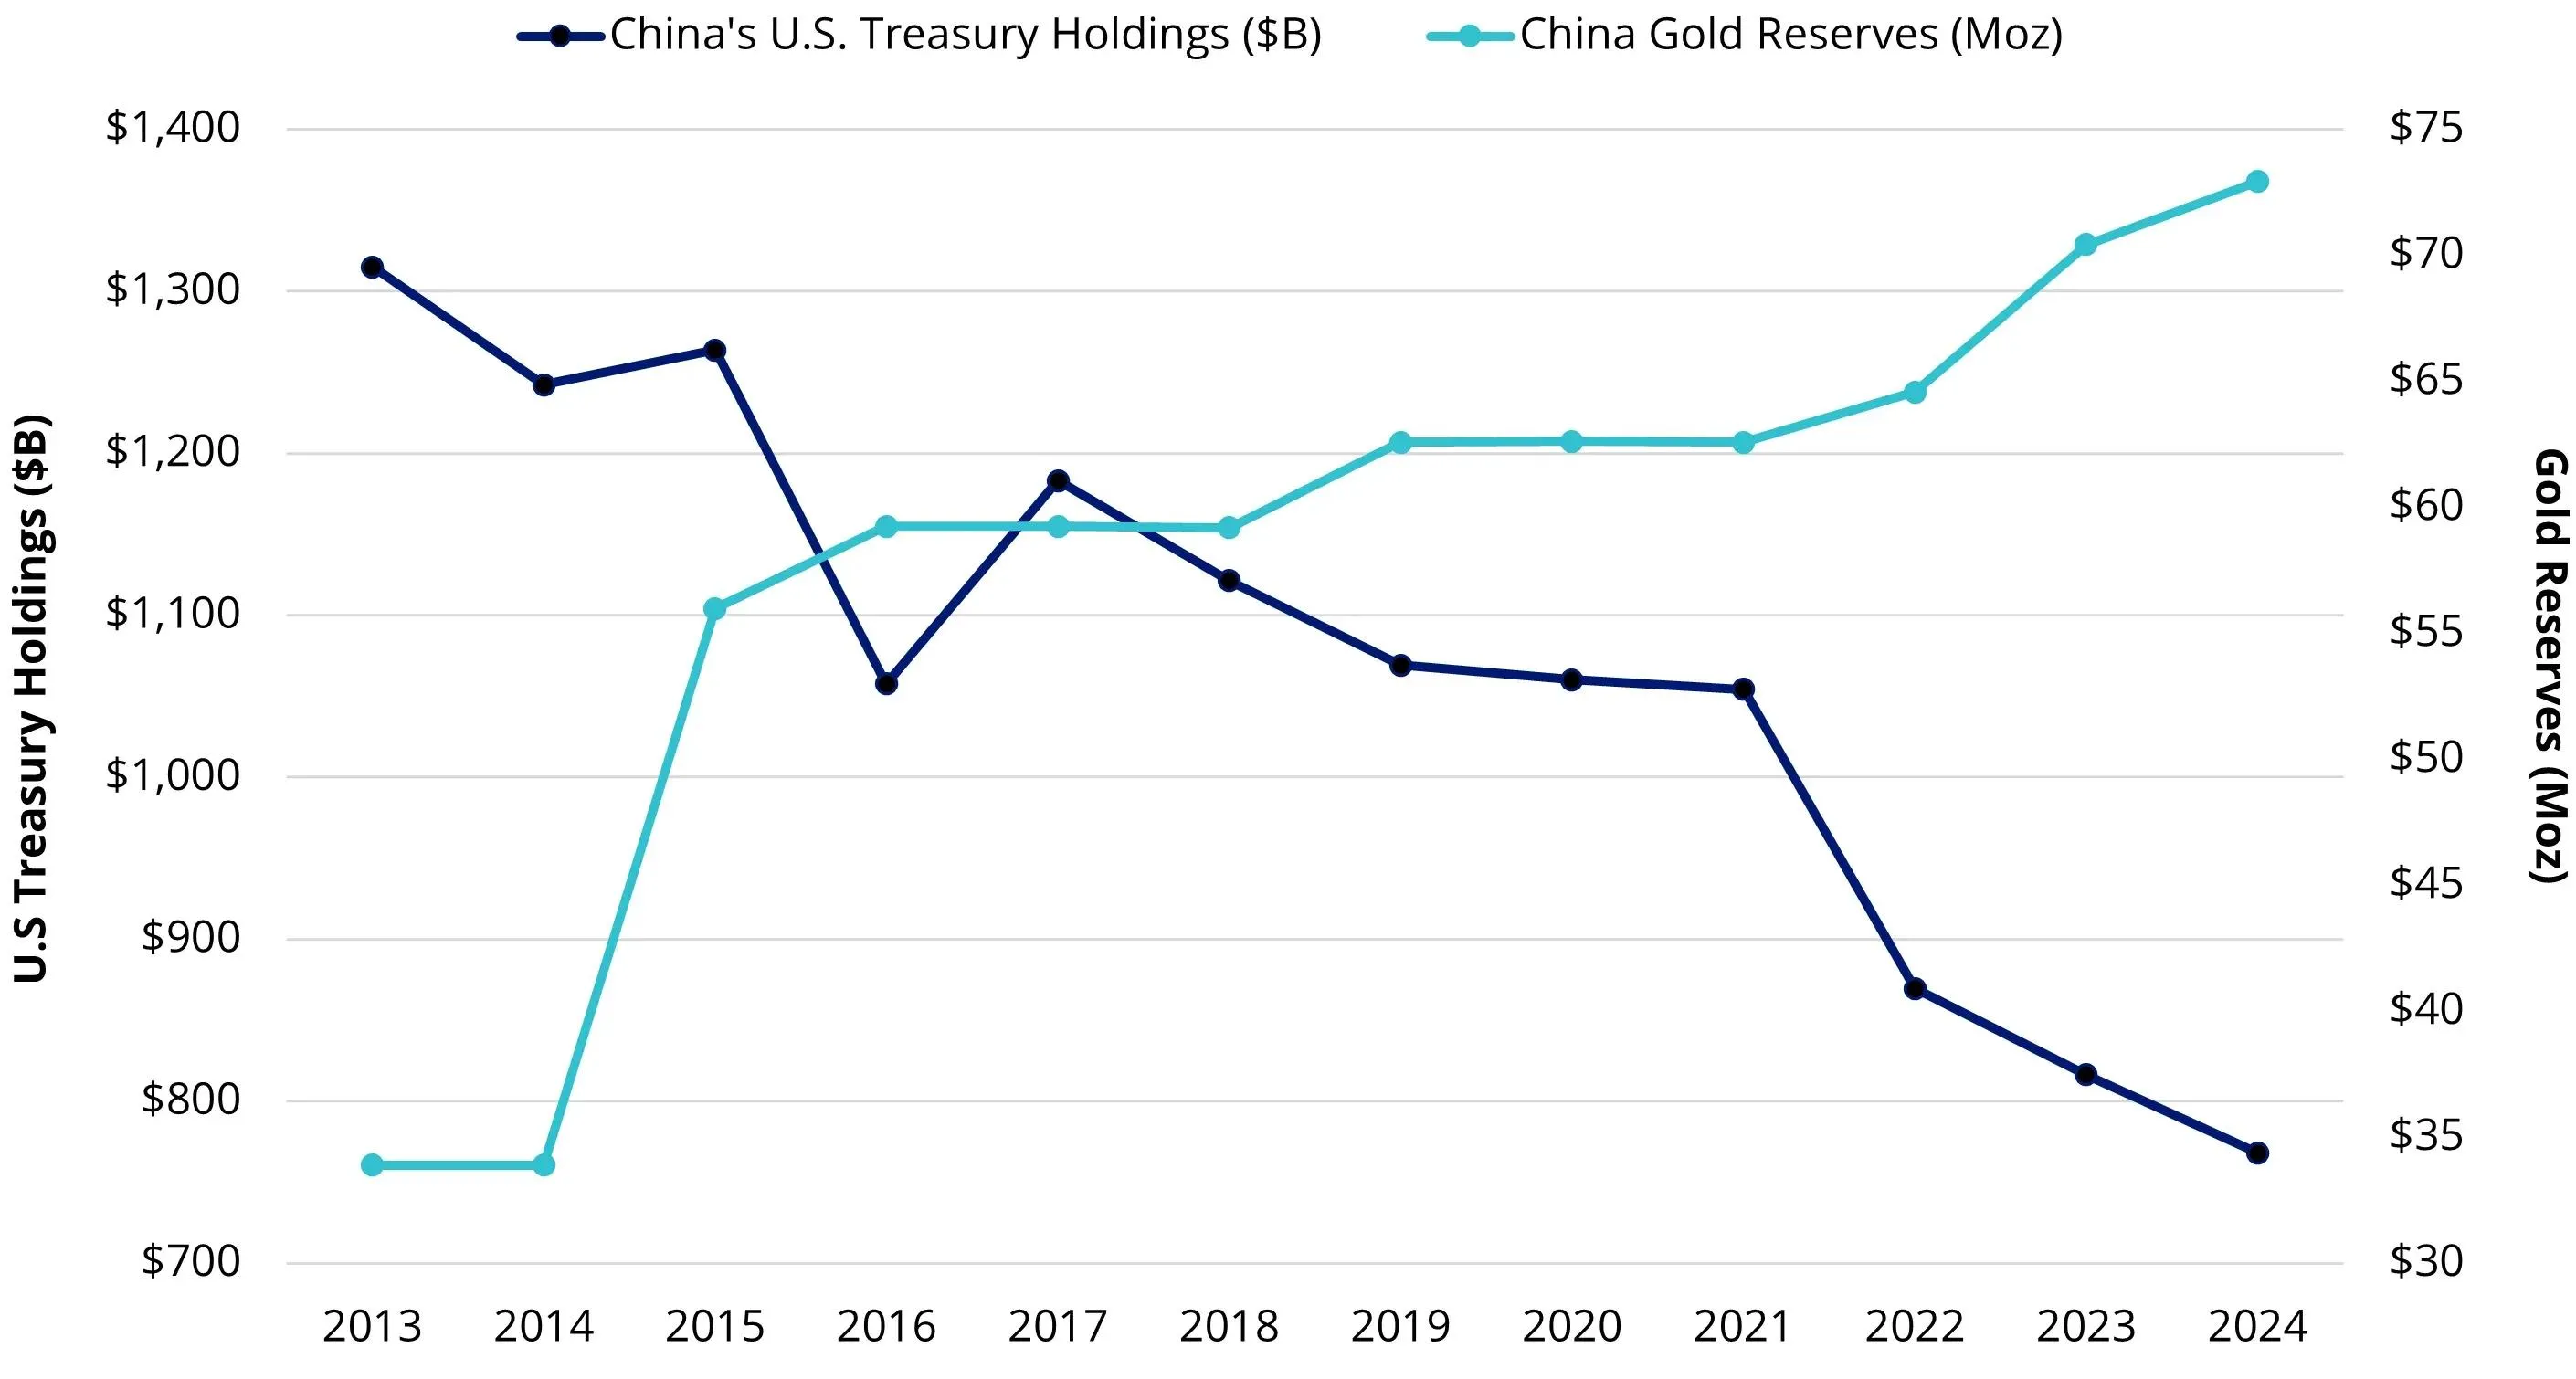
Liczby te nie oznaczają jednak, że Pekin jednorazowo sprzedaje amerykański dług i przeznacza uzyskane środki na zakup sztabek złota. Część amerykańskich aktywów Chiny mogą przechowywać za pośrednictwem zagranicznych depozytariuszy, a struktura rezerw obejmuje nie tylko obligacje skarbowe.
Ponadto rezygnacja z aktywów dolarowych na dużą skalę byłaby niekorzystna dla samych Chin. Amerykański rynek długu publicznego pozostaje jednym z najgłębszych i najbardziej płynnych na świecie. Dla kraju posiadającego rezerwy walutowe przekraczające 3 bln dolarów znalezienie innego rynku, który byłby w stanie przyjąć setki miliardów dolarów bez poważnego wpływu na ceny, jest niezwykle trudne.
Masowa wyprzedaż obligacji mogłaby również obniżyć cenę aktywów, które Chiny nadal posiadają. Dlatego właściwsze jest mówienie nie o rezygnacji z dolara, ale o stopniowym zmniejszaniu koncentracji ryzyka.
Zamiast sytuacji, w której zbyt duża część rezerwy zabezpieczającej zależy od jednego rynku, Chiny starają się rozdzielić ją między różne rodzaje aktywów. W tym modelu złoto nie jest potrzebne po to, by zastąpić dolara. Pełni ono inną funkcję — część rezerw jest przekształcana w formę, która w mniejszym stopniu zależy od stosunków politycznych z państwem emitującym.
Do tego dochodzi jeszcze jeden czynnik. Amerykański dług publiczny w 2026 roku przekroczył 40 bln dolarów, a rentowność długoterminowych obligacji skarbowych gwałtownie wzrosła. Prezes Bundesbanku Joachim Nagel na początku października wprost wskazał wysoki poziom długu publicznego jako jeden z czynników podtrzymujących zainteresowanie banków centralnych złotem.
W ten sposób chińska polityka rozwiązuje jednocześnie dwa różne problemy: finansowy – dywersyfikację ogromnego portfela rezerw – oraz strategiczny – zmniejszenie udziału aktywów, do których dostęp w skrajnym przypadku zależy od Waszyngtonu.
Tajwan przekształca ryzyko finansowe w kwestię bezpieczeństwa narodowego
Właśnie w tym miejscu pojawia się najbardziej drażliwe pytanie – czy zakupy złota mogą stanowić część przygotowań Chin do ewentualnego konfliktu wokół Tajwanu.
Nie ma bezpośrednich dowodów na taki związek. Ludowy Bank Chin nie tłumaczy zwiększania rezerw planami wojskowymi, a złoto kupują dziesiątki innych banków centralnych, które nie przygotowują się do wojny ze Stanami Zjednoczonymi.
Dlatego samo w sobie zwiększenie rezerw złota nie może być wskaźnikiem przyszłej inwazji. Jednak w planowaniu strategicznym Pekin nie może ignorować możliwości nałożenia przez Zachód szeroko zakrojonych sankcji w przypadku scenariusza użycia siły wokół Tajwanu.
Przykład Rosji pokazał już przybliżony zestaw narzędzi, z których Zachód jest w stanie skorzystać: zamrożenie rezerw, blokowanie banków, ograniczenie dostępu do technologii, kontrola eksportu oraz sankcje osobiste.
W przypadku Chin realizacja takiego scenariusza byłaby znacznie trudniejsza. Przed wojną rosyjska gospodarka stanowiła stosunkowo niewielką część światowej gospodarki. Chiny są drugą co do wielkości gospodarką świata, jednym z głównych światowych eksporterów i kluczowym dostawcą ogromnej ilości towarów przemysłowych.
Chińskie przedsiębiorstwa są głęboko zintegrowane z łańcuchami produkcji elektroniki, maszyn, akumulatorów, paneli słonecznych, produktów chemicznych i wielu innych towarów.
Dlatego też zakrojona na szeroką skalę blokada finansowa Chin spowodowałaby ogromne straty nie tylko dla Pekinu, ale także dla samych Stanów Zjednoczonych, Europy i ich sojuszników. Jednak wzajemna zależność gospodarcza nie gwarantuje, że sankcje są niemożliwe.
Ostatnie lata pokazały już, że Stany Zjednoczone są gotowe ograniczać chińskim firmom dostęp do najnowocześniejszych półprzewodników i sprzętu do ich produkcji, a Pekin w odpowiedzi stosuje własne ograniczenia eksportowe dotyczące surowców strategicznych.
Oznacza to, że część stosunków gospodarczych między tymi dwoma państwami jest już postrzegana przez pryzmat bezpieczeństwa narodowego. W takich warunkach logiczne jest, że Chiny z wyprzedzeniem zajmują się najbardziej oczywistymi słabościami finansowymi – niezależnie od tego, czy Pekin planuje konkretny scenariusz militarny.
Jednak złotem nie da się sfinansować całej chińskiej gospodarki
Jednocześnie wyobrażenie o złocie jako uniwersalnym środku ochrony przed Zachodem jest znacznie przesadzone. Gdyby jutro Chiny całkowicie straciły dostęp do dolarowego systemu finansowego, kilka tysięcy ton tego metalu szlachetnego nie pozwoliłoby po prostu na kontynuowanie handlu międzynarodowego w zwykłym trybie.
Chiny muszą codziennie opłacać import nośników energii, surowców, żywności, komponentów i usług. Firmy potrzebują kredytów, ubezpieczeń, operacji walutowych i rozliczeń międzynarodowych.
Sztabki złota są w tym celu znacznie mniej wygodne niż waluta. Na wady złota zwracają uwagę również autorzy badania MFW. Metal ten nie przynosi regularnego dochodu z odsetek, jego przechowywanie i transport są kosztowne, a wykorzystanie w dużych transakcjach jest znacznie bardziej skomplikowane niż operacje z płynnymi papierami wartościowymi.
Istnieje jeszcze jeden paradoks. Aby złoto było maksymalnie zabezpieczone przed sankcjami zagranicznymi, zaleca się jego fizyczne przechowywanie na terenie kraju. Jednak wówczas trudniej jest je wykorzystać w międzynarodowych operacjach kredytowych lub swapach, gdzie kontrahenci mogą wymagać przechowywania metalu w jednym z uznanych światowych centrów finansowych.
Dlatego też funkcja chińskich rezerw złota nie polega na tworzeniu „waluty równoległej”. W przypadku poważnego kryzysu złoto może raczej pełnić rolę strategicznej rezerwy wartości: aktywa, które można sprzedać, wykorzystać jako zabezpieczenie lub zastosować w poszczególnych operacjach międzypaństwowych.
Właśnie z tego powodu Pekin nie rezygnuje z ogromnych rezerw walutowych. Chiny nadal potrzebują dolarów, euro i innych płynnych aktywów do normalnego funkcjonowania gospodarki.
Złoto nie stanowi w tym systemie zamiennika, lecz dodatkowy poziom zabezpieczenia.
Światowe banki centralne również przygotowują się na bardziej niestabilny system finansowy
Przypadek Chin łatwo jest postrzegać wyłącznie przez pryzmat konfrontacji ze Stanami Zjednoczonymi, jednak gwałtowny powrót banków centralnych do złota jest zjawiskiem o znacznie szerszym zasięgu.
W 2026 roku nawet gwałtowny wzrost rentowności obligacji nie skłonił banków centralnych do rezygnacji z tego kruszcu.
Przedstawiciel Banku Włoch, Sergio Nicoletti Altimari, oświadczył podczas konferencji London Bullion Market Association, że po 2022 roku na rynku złota zaszły zmiany strukturalne. Popyt ze strony banków centralnych krajów rozwijających się stał się tak znaczny, że tradycyjny związek między wysokimi realnymi stopami procentowymi a słabszą pozycją złota zaczął działać gorzej.
Innymi słowy, złoto coraz częściej kupuje się nie w celu osiągnięcia krótkoterminowego zysku. Banki centralne traktują je jako aktywa na wypadek ryzyk systemowych — wysokiego długu publicznego, wahań kursów walutowych, niestabilności politycznej lub konfliktów międzynarodowych.
Nawet po spadku notowań we wrześniu cena złota na początku października utrzymywała się powyżej 4 tysięcy dolarów za uncję. 7 października cena spotowa wynosiła około 4,1 tysiąca dolarów, a zakupy banków centralnych, w szczególności Chin, agencja Reuters uznała za jeden z czynników, które nadal wspierają rynek.
Dlatego chińskie zakupy są jednocześnie częścią globalnego trendu i odrębnym przypadkiem geopolitycznym. Dla Polski, Kazachstanu lub innego dużego nabywcy zwiększenie rezerw może oznaczać przede wszystkim dywersyfikację.
Dla Pekinu wiąże się to dodatkowo z konkretnym ryzykiem strategicznym – możliwością przyszłej konfrontacji z państwami, których waluty i rynki finansowe przez dziesięciolecia stanowiły podstawę chińskich rezerw.
Chiny niekoniecznie przygotowują się do wojny – przygotowują się na ewentualne konsekwencje konfliktu
Nie ma podstaw, by twierdzić, że 23 miesiące zakupów złota świadczą o podjętej przez Pekin decyzji w sprawie Tajwanu lub zbliżającym się konflikcie zbrojnym ze Stanami Zjednoczonymi.
Taki wniosek byłby zbyt uproszczony. Chiny mają wystarczająco dużo czysto ekonomicznych powodów, by gromadzić ten metal: konieczność dywersyfikacji rezerw o wartości ponad 3 bilionów dolarów, wysoki dług publiczny w największych gospodarkach zachodnich, ryzyko walutowe oraz ogólny wzrost niestabilności geopolitycznej.
Jednocześnie jednak Pekin ma oczywiście powody, by przygotowywać system finansowy na sytuację, w której stosunki z Zachodem mogą się znacznie pogorszyć. I tu widać już kilka równoległych procesów.
W chińskim portfelu znajduje się znacznie mniej amerykańskich obligacji skarbowych niż dziesięć lat temu. Zapasów złota jest natomiast więcej. Pekin stara się rozszerzać międzynarodowe wykorzystanie juana i stopniowo zmniejszać niektóre zewnętrzne zależności finansowe.
Nie wygląda to na próbę jutrzejszego odejścia od systemu dolarowego. Dla gospodarki o skali Chin taki krok byłby praktycznie niemożliwy bez ogromnych własnych strat. Raczej chodzi o stopniowe tworzenie rezerwy bezpieczeństwa.
Do 2022 roku głównymi kryteriami dla banku centralnego przy wyborze aktywów rezerwowych mogły być ich rentowność, płynność i stabilność. Teraz pojawiło się jeszcze jedno: czy państwo zachowa dostęp do tego aktywa, jeśli stosunki polityczne z krajem, w którym się ono znajduje, ulegną gwałtownemu pogorszeniu.
Właśnie na to pytanie Pekin, jak się wydaje, próbuje znaleźć odpowiedź. Dlatego chińskie rezerwy złota raczej nie powinny być traktowane jako dowód przygotowań do wielkiej wojny. Coraz bardziej przypominają jednak przygotowania do jej potencjalnych skutków finansowych.
W takim scenariuszu wartość złota dla Chin nie polega wyłącznie na tym, ile dolarów będzie kosztować jedna uncja. Znacznie ważniejsze jest to, że decyzja o dostępie do tych rezerw nie będzie wymagała zgody Waszyngtonu, Brukseli ani żadnej innej stolicy.




