
中国连续23个月大量购入黄金:北京是否在为一场大规模战争做准备
中国已连续近两年持续增加黄金储备。9月,中国人民银行又购入约74万盎司——约合23吨——使官方储备增至7747万盎司。 这是连续第23个月增持,且此次增持规模创下三年来的最高纪录。
与此同时,北京方面正在逐步削减对美国国债的投资。截至2026年7月,中国持有的美国国债规模已降至6180亿美元——这是自2008年以来的最低水平。 这两项举措并不意味着中国只是将美元兑换成黄金,但反映出其对外汇储备策略的更广泛转变。
这一转变在2022年后尤为显著,当时西方国家冻结了俄罗斯央行大部分国际储备。这对其他国家来说是一个鲜明的例证:即便是数百亿美元的储备,在关键时刻也可能无法动用。
UA.News将解析中国为何囤积黄金、为何逐步减少对美国资产的依赖,以及北京是否真的以此为经济提供保障,以防遭遇制裁或与西方爆发大规模冲突。
当金价开始下跌时,中国加快了购买步伐
中国人民银行当前政策中最引人注目之处,不仅在于购金行动的持续时间,更在于其动态变化。

9月份,黄金价格下跌了6%以上。然而,中国监管机构并未暂停购金,反而加大了购买力度。 当月黄金储备增加74万盎司,此前8月和7月分别增加65万盎司和64万盎司。这是自2023年9月以来最大的单月增幅。
最终,中国积累了约2.41千吨黄金。截至9月底,其价值约为3235亿美元。相比之下,该国外汇储备总额约为3.4万亿美元。
也就是说,目前尚不能断言北京正在将储备转向黄金。就中国金融体系的规模而言,黄金储备仅是其中一个组成部分。
但这种资产选择本身颇具深意。在正常情况下,政府债券对中央银行而言要实用得多。它们流动性强、能产生利息收入,且易于用于金融操作。 相反,黄金不支付利息,需要保管,运输时还会产生费用。
尽管如此,近年来各国央行对这种贵金属的需求却急剧增加。
根据世界黄金协会(World Gold Council)2026年的调查,在过去四年中,全球监管机构平均每年购买约1000吨黄金。而在前一个十年,这一数字约为500吨。
89%的受访央行预计,未来一年全球官方黄金储备将继续增加。创纪录的45%的央行表示计划增加自身储备。
因此,这一趋势并非由中国所引领。但对北京而言,除了购买黄金的传统原因——资产配置、通胀和经济不稳定——之外,还多了一个因素:地缘政治风险。
冻结俄罗斯储备暴露出外汇体系的软肋
2022年2月不仅对俄罗斯而言,对整个国际储备体系来说也是一个重要时刻。 在俄罗斯对乌克兰发动全面入侵后,美国、欧盟及其盟友封锁了俄罗斯央行对其存放在西方司法管辖区的大部分储备的访问权限。
从形式上讲,这些资产仍归俄罗斯所有。但莫斯科已无法自由支配它们。这恰恰凸显了存在于外国金融体系中的储备与国家实际物理控制的资产之间的根本区别。
对于中国而言,这一教训尤为重要,原因在于其外汇储备规模庞大,且与美国的关系错综复杂。早在2022年之前,许多国家就试图实现资产多元化,但俄罗斯资金被冻结的事件使制裁风险变得更加切实。
这种关联不仅体现在政治推测中。 在国际货币基金组织的一项研究中,经济学家分析了21世纪初以来储备中黄金占比增幅最大的案例,发现其中约一半与制裁风险有关。
当美国、欧盟、英国和日本等几个主要储备货币发行国同时实施限制措施时,这种影响尤为显著。
其中的逻辑很简单。如果只有一个国家实施制裁,储备可以部分转换为其他货币。但如果由最大的金融中心联盟同时实施限制,选择范围就会急剧缩小。
正是在这种情况下,黄金才展现出其主要优势。储存在本国境内的黄金,无需获得外国央行或金融机构的许可,即可继续由国家持有。
这虽不能使其成为抵御制裁的万能手段,却让冻结储备的行动变得困难得多。
中国持有的美国国债规模已从峰值缩减至不足一半
在增持黄金的同时,另一个进程也在进行——中国对美国国债的投资正在逐步减少。
在2013年的峰值时期,中国持有的美国国债总额超过1.3万亿美元。到2026年7月,这一数字已降至约6180亿美元——创下自2008年8月以来的最低水平。
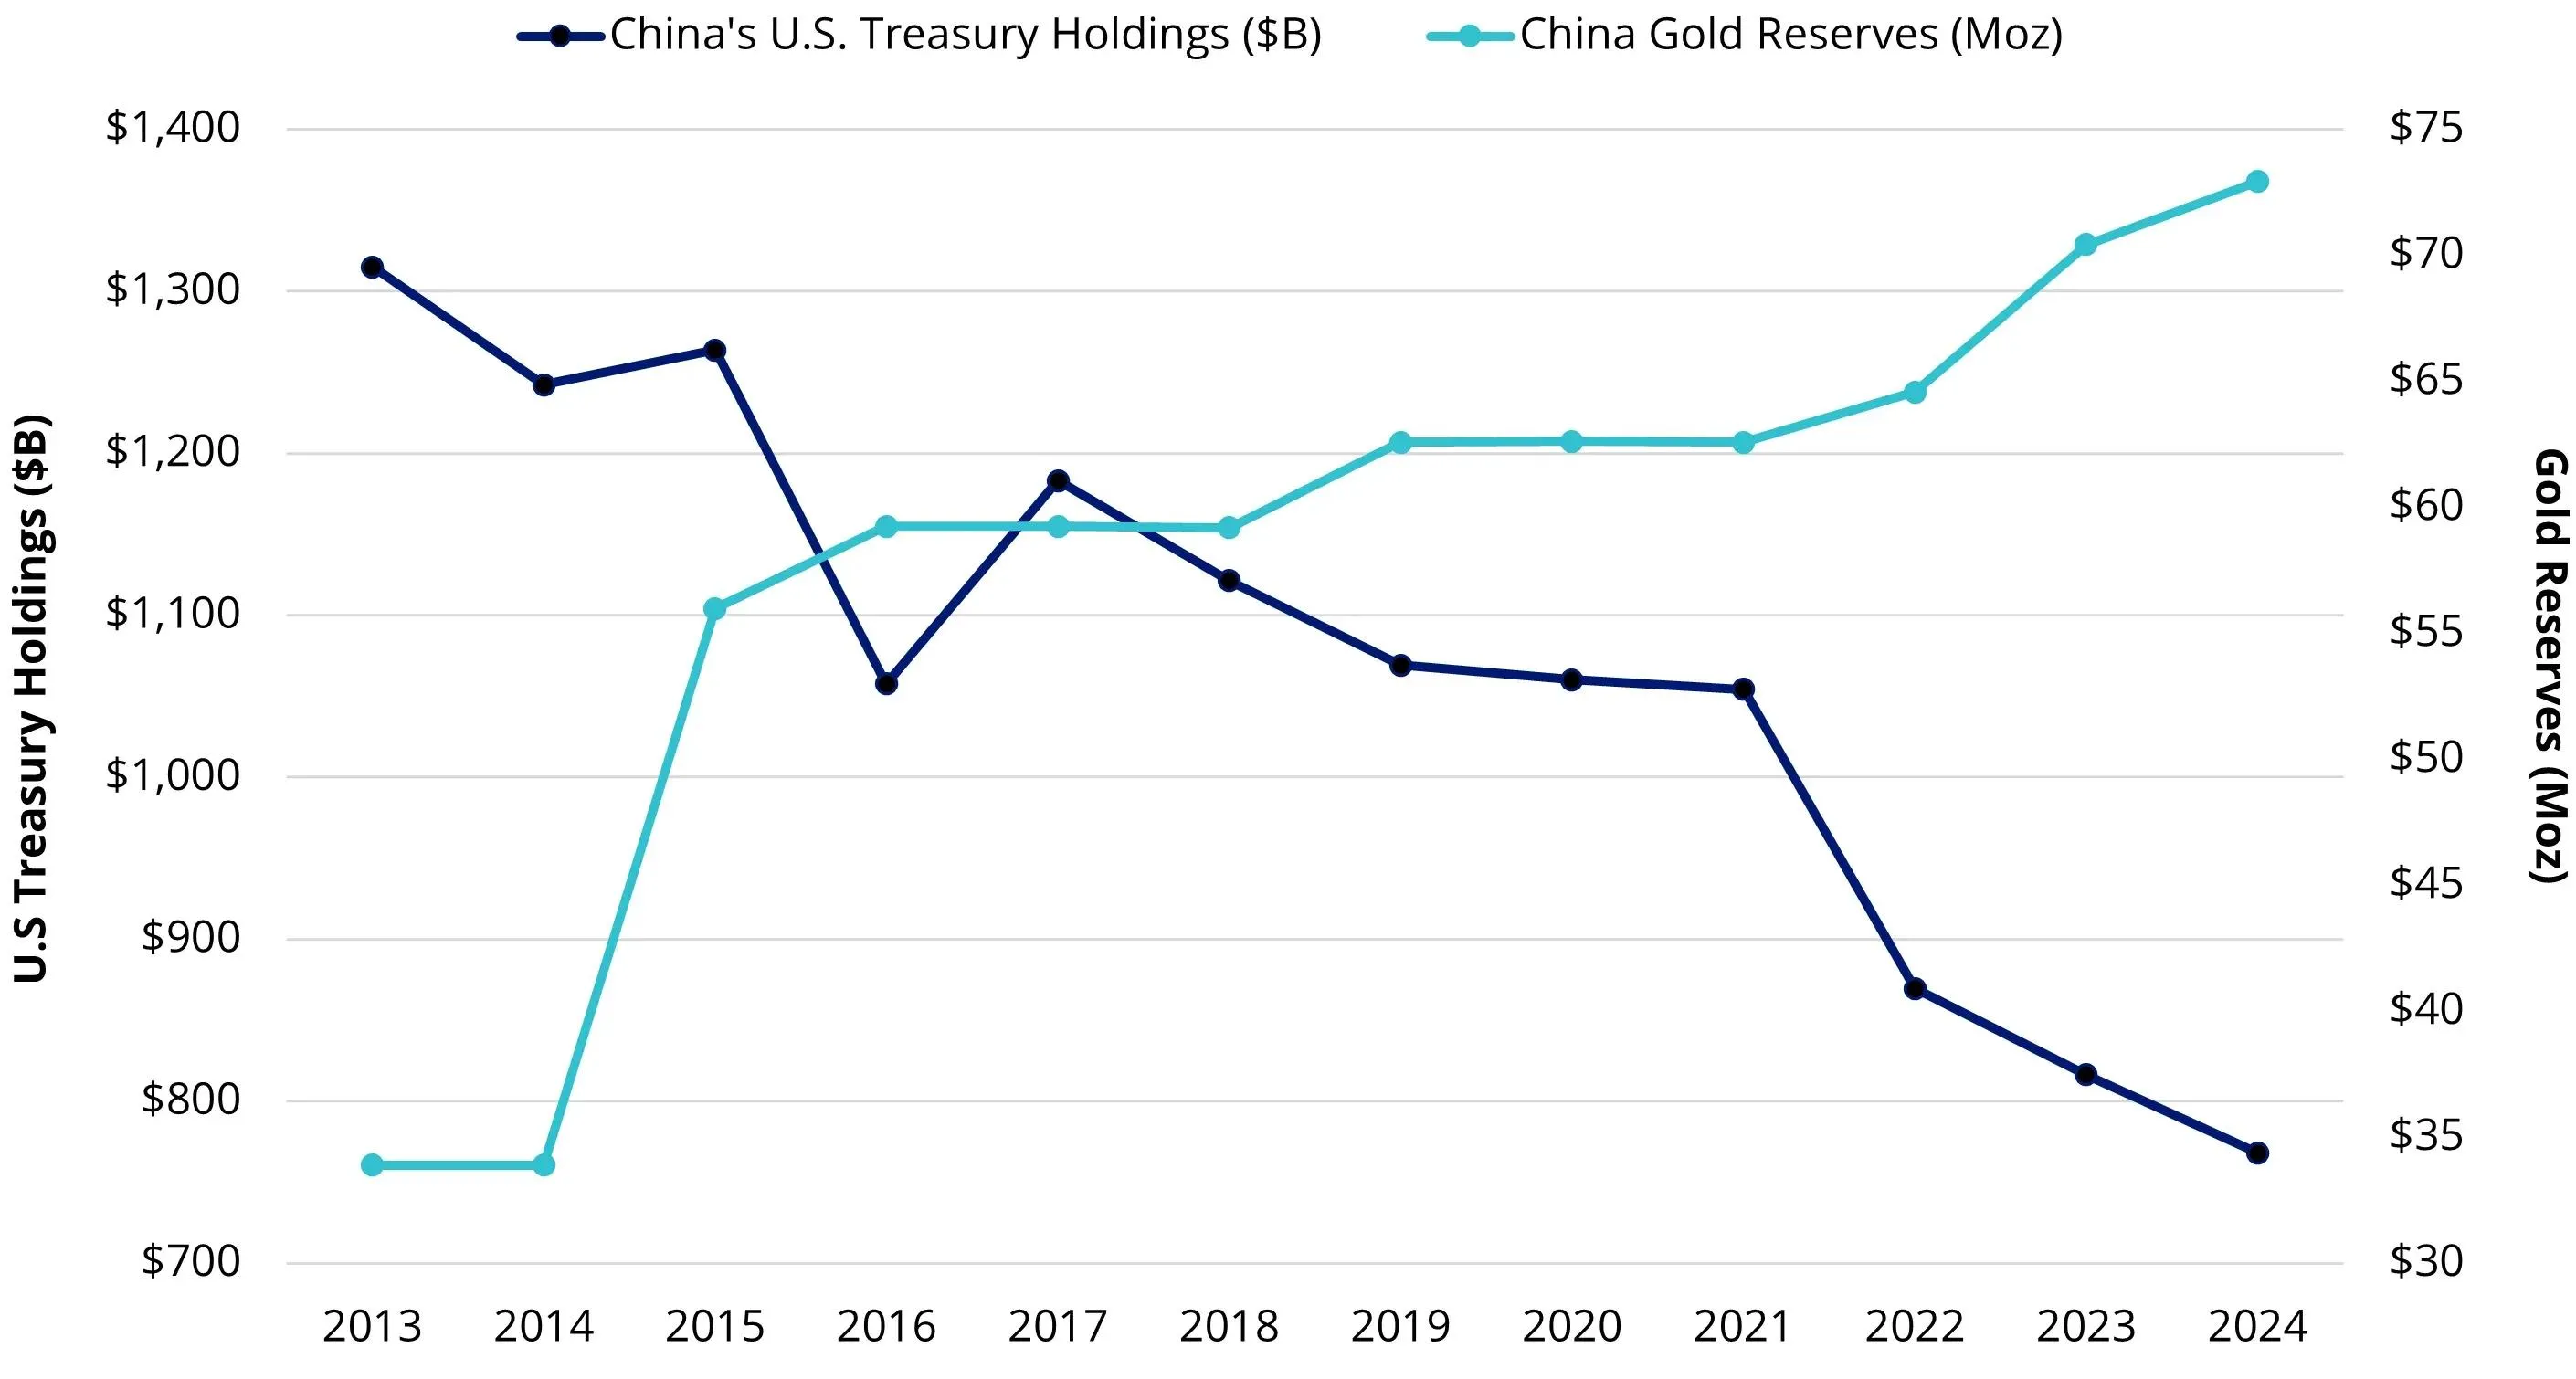
但这些数字并不意味着北京方面正在一次性抛售美国国债,并将所得资金用于购买金条。 中国可能通过外国托管机构持有部分美国资产,且其储备结构不仅包括美国国债。
此外,大规模抛售美元资产对中国自身而言也是得不偿失的。美国国债市场仍是全球深度和流动性最强的市场之一。 对于外汇储备超过3万亿美元的国家来说,要找到另一个能够吸收数千亿美元且不会对价格造成重大影响的市场,是极其困难的。
大规模抛售债券还可能导致中国继续持有的资产价格下跌。因此,与其说是在“抛弃美元”,不如说是在逐步降低风险集中度。
中国正试图将储备金分散配置于不同类型的资产中,以避免出现过大部分储备金过度依赖单一市场的局面。 在此模式下,黄金并非用于取代美元。它发挥着另一种功能——将部分储备转化为一种对发行国政治关系依赖程度较低的形式。
此外还有另一个因素。2026年,美国国债规模已超过40万亿美元,而长期国债收益率则急剧上升。 德国联邦银行行长约阿希姆·纳格尔在10月初曾直言,高企的政府债务水平是支撑各国央行对黄金兴趣的因素之一。
因此,中国的政策同时解决了两个不同的问题:一是财务问题——对庞大的储备组合进行多元化配置;二是战略问题——降低在极端情况下其资产获取权取决于华盛顿的比重。
台湾将金融风险转化为国家安全问题
正是在此背景下,一个最敏感的问题浮出水面——中国购买黄金是否可能是为可能爆发的台湾问题冲突所做的准备。
目前尚无直接证据证明这种关联。中国人民银行并未将储备增加归因于军事计划,而且还有数十家其他央行也在购买黄金,但它们并未准备与美国开战。
因此,仅凭黄金储备的增加本身,并不能作为未来入侵的指标。然而,在战略规划中,北京无法忽视若台湾问题演变为武力冲突,西方可能实施大规模制裁的可能性。
俄罗斯的先例已经展示了西方可能动用的大致手段组合:冻结储备、封锁银行、限制技术准入、出口管制以及个人制裁。
对于中国而言,实施此类方案将困难得多。战争爆发前,俄罗斯经济在全球经济中所占份额相对较小。而中国是全球第二大经济体,是世界主要出口国之一,也是大量工业产品的关键供应商。
中国企业已深度融入电子、机械制造、电池、太阳能电池板、化工产品以及众多其他商品的生产链。
因此,对中国的全面金融封锁不仅会给北京造成巨大损失,也会给美国、欧洲及其盟友带来巨大损失。然而,经济相互依存并不能保证制裁不可能发生。
近年来已表明,美国准备限制中国企业获取先进半导体及其生产设备,而北京则以实施针对战略原材料的出口限制作为回应。
也就是说,两国部分经济关系已被置于国家安全的视角下审视。在这种情况下,无论北京是否计划具体的军事方案,中国提前着手解决最明显的金融脆弱性都是合乎逻辑的。
但仅靠黄金无法支撑整个中国经济
与此同时,将黄金视为抵御西方的万能手段这一观念被严重夸大了。倘若明天中国完全丧失了进入美元金融体系的渠道,几千吨贵金属也无法让国际贸易照常进行。
中国每天都需要支付能源、原材料、粮食、零部件和服务的进口费用。企业需要信贷、保险、外汇交易和国际结算。
相比之下,金条远不如货币方便。 国际货币基金组织(IMF)的研究作者也指出了黄金的缺点。黄金无法带来稳定的利息收入,其存储和运输成本高昂,且在大额交易中的使用远比流动性证券的交易复杂得多。
还有另一个悖论。为了使黄金尽可能免受外国制裁的影响,最好将其实物存放在本国境内。 但这样一来,在国际信贷业务或掉期交易中就难以使用黄金,因为交易对手可能会要求将黄金存放在某个公认的全球金融中心。
因此,中国黄金储备的功能并不在于创建“平行货币”。 一旦发生严重危机,黄金更可能作为战略性价值储备发挥作用:一种可以出售、用作抵押或用于特定国家间交易的资产。
正因如此,北京并未放弃其庞大的外汇储备。中国仍需要美元、欧元及其他流动性资产来维持经济的正常运转。
黄金为这一体系增添的并非替代方案,而是另一层保障。
全球各国央行也在为金融体系的不稳定性加剧做准备
人们很容易仅从与中国对峙的角度来解读中国的案例,但各国央行对黄金的急剧回流其实是一个更为广泛的现象。
2026年,即便债券收益率急剧上升,也未能迫使各国央行放弃黄金。
意大利央行代表塞尔吉奥·尼科莱蒂·阿尔蒂马里在伦敦贵金属市场协会(LBMA)的会议上表示,2022年后黄金市场发生了结构性变化。 发展中国家央行的需求如此之大,以至于高实际利率与黄金走弱之间的传统关联开始失效。
换言之,购买黄金的目的越来越少是为了获取短期利润。各国央行将其视为应对系统性风险的资产——例如高额政府债务、汇率动荡、政治动荡或国际冲突。
即使在9月金价下跌后,10月初黄金价格仍维持在每盎司4000美元以上。 10月7日,现货价格约为4,100美元,路透社指出,包括中国在内的各国央行购金行为是持续支撑市场的因素之一。
因此,中国的黄金购买既属于全球趋势的一部分,又是一个独特的地缘政治案例。对于波兰、哈萨克斯坦或其他大型买家而言,增加储备首先意味着资产配置的多元化。
而对北京而言,此外还存在一个具体的战略风险——即未来可能与那些其货币和金融市场数十年来一直构成中国储备基础的国家发生对抗。
中国未必是在为战争做准备——而是在为冲突可能带来的后果做准备
没有理由断言,连续23个月的黄金购买行为表明北京已就台湾问题作出决定,或预示着与美国的军事冲突迫在眉睫。
这种结论未免过于简单化。 中国有足够的纯经济理由来囤积黄金:需要对超过3万亿美元的外汇储备进行多元化配置,西方主要经济体的政府债务高企,汇率风险以及地缘政治不稳定性普遍加剧。
但与此同时,北京显然有理由让金融体系为与西方关系可能大幅恶化的局面做好准备。在这方面,已经可以看到几个并行的进程。
中国持有的美国国债比十年前大幅减少,而黄金储备则有所增加。北京正试图扩大人民币的国际使用范围,并逐步减少某些对外金融依赖。
这并不像是在试图明天就退出美元体系。对于中国这样规模的经济体而言,如果不付出巨大的自身代价,采取这样的举措几乎是不可能的。这更像是逐步建立安全缓冲。
在2022年之前,央行在选择储备资产时,主要考虑的可能是其收益率、流动性和稳定性。 如今又多了一个考量:如果与中国持有该资产的国家之间的政治关系急剧恶化,中国能否继续保有对该资产的支配权。
北京方面似乎正试图解答的正是这个问题。因此,中国的黄金储备很难被视为准备打一场大规模战争的证据。但它们越来越像是为应对战争可能带来的金融后果所做的准备。
在这种情景下,黄金对中国的价值不仅在于一盎司能兑换多少美元。更重要的是,动用这笔储备的决定无需征得华盛顿、布鲁塞尔或任何其他首都的同意。



