
Słabszy popyt w Chinach ponownie zaostrzył problemy europejskiego sektora dóbr luksusowych. W trzecim kwartale 2026 r. sprzedaż działu mody i wyrobów skórzanych LVMH spadła o 5%, a wartość rynkowa wiodących europejskich firm z branży dóbr luksusowych od początku roku zmniejszyła się o około 330 mld euro.
Jednocześnie Azja pozostaje jednym z głównych ośrodków globalnego wzrostu gospodarczego: według szacunków Międzynarodowego Funduszu Walutowego (MFW) region ten wykazuje stabilność pomimo zawirowań na rynku energetycznym, niepewności handlowej i nierównomiernego rozwoju poszczególnych branż.
Te tendencje nie są ze sobą sprzeczne. Wzrost gospodarczy nie gwarantuje wzrostu wydatków na każdą kategorię towarów, a problemy w pojedynczej branży niekoniecznie świadczą o ogólnym kryzysie. Jednak spadek sprzedaży marek luksusowych pokazuje, w jakim stopniu międzynarodowe firmy są uzależnione od zachowań azjatyckich konsumentów. A rola regionu w produkcji, handlu i inwestycjach technologicznych wyjaśnia, dlaczego zmiany w Azji mają konsekwencje daleko poza jej granicami.
UA.News wyjaśnia, co dzieje się z gospodarką modową, dlaczego chiński popyt wpływa na notowania europejskich firm oraz w jaki sposób zależność od Azji zmienia światowy handel.
Gospodarka modowa: dlaczego spadają wyniki sprzedaży marek luksusowych
12 października 2026 r. LVMH opublikowało wyniki za trzeci kwartał, które okazały się słabsze od oczekiwań analityków. Sprzedaż organiczna grupy wzrosła o 1% w ujęciu rocznym — do 18,5 mld euro, podczas gdy rynek spodziewał się wzrostu o około 1,3%. Jednocześnie w kluczowym segmencie mody i wyrobów skórzanych, do którego należą Louis Vuitton i Dior, sprzedaż organiczna spadła o 5% w porównaniu z prognozowanym spadkiem o 1,8%.
Wyniki regionalne pokazują, skąd pochodzi główna presja. Według danych agencji Reuters sprzedaż LVMH w Azji (z wyłączeniem Japonii) spadła o 5%, podczas gdy w Stanach Zjednoczonych wzrosła o 5%. Zatem popyt na towary luksusowe nie zanika jednocześnie na całym świecie: różne regiony wykazują przeciwstawną dynamikę.
Chiny pozostają jednym z kluczowych rynków dla branży dóbr luksusowych. Według informacji agencji Reuters chińscy konsumenci odpowiadają za około jedną piątą światowych zakupów dóbr luksusowych. Dlatego nawet umiarkowane ograniczenie wydatków tej grupy nabywców może znacząco wpłynąć na wyniki finansowe międzynarodowych marek.
Dodatkową presję wywierają problemy chińskiego rynku nieruchomości, ostrożność konsumentów w odniesieniu do przyszłych dochodów oraz zaostrzenie kontroli podatkowej wobec zamożnych obywateli. Czynniki te potęgują niepewność w segmencie, który w znacznym stopniu zależy od gotowości zamożnych klientów do wydawania środków na zakupy niebędące koniecznością.
Ważne jest również to, że słabość segmentu dóbr luksusowych nie pojawiła się w ciągu jednego kwartału. Branża przechodzi długotrwałe spowolnienie po latach wzrostu, kiedy to producenci aktywnie podnosili ceny, licząc na stabilny popyt. Obecnie część klientów bardziej wnikliwie ocenia stosunek ceny do jakości, a rozpoznawalne logo nie zawsze stanowi wystarczający powód do zakupu drogiego produktu.
Dlaczego problemy LVMH mają wpływ na Kering i inne marki
LVMH jest ważnym wskaźnikiem kondycji całej branży, ponieważ grupa ta skupia dziesiątki marek i działa w kilku kategoriach dóbr luksusowych. Jej wyniki są uważnie śledzone przez inwestorów, którzy starają się zrozumieć, czy słaby popyt jest problemem poszczególnych firm, czy też dotyczy całego sektora.
W portfolio LVMH znajdują się takie marki jak Louis Vuitton, Dior, Tiffany & Co., Bulgari i inne. Kering jest właścicielem marek takich jak Gucci, Saint Laurent, Bottega Veneta i innych. Pomimo różnic w pozycjonowaniu obie grupy są uzależnione od gotowości konsumentów do wydawania pieniędzy na drogie ubrania, akcesoria i biżuterię.
Po słabych wynikach finansowych LVMH inwestorzy mają powody, by ostrożniej oceniać perspektywy konkurentów. Według danych agencji Reuters wiodące europejskie koncerny luksusowe straciły od początku roku około 330 mld euro wartości rynkowej, a akcje LVMH potaniały o około 40%.
Analitycy JPMorgan w komentarzu przytoczonym przez agencję Reuters ostrzegli przed dalszą presją na sektor, ponieważ chiński rynek wykazał „znaczące i większe niż oczekiwano pogorszenie”. Jest to ocena banku inwestycyjnego, a nie ostateczny wniosek dotyczący przyszłej sprzedaży, jednak odzwierciedla ona zmianę nastrojów uczestników rynku.
Spadek notowań odzwierciedla nie tylko faktyczny spadek sprzedaży, ale także korektę oczekiwań dotyczących przyszłych zysków. Jeśli inwestorzy uważają, że firma nie będzie w stanie szybko przywrócić wzrostu, są gotowi zapłacić mniej za jej akcje, nawet jeśli działalność pozostaje rentowna.
Jednocześnie wyniki LVMH nie oznaczają, że wszystkie marki luksusowe znajdują się w tej samej sytuacji. Firmy różnią się asortymentem, polityką cenową, grupą docelową oraz zależnością od konkretnych regionów. Dlatego słabość jednego dużego gracza może być sygnałem dla całej branży, ale nie gwarantuje takich samych wyników u każdego konkurenta.
Co dzieje się na globalnym rynku dóbr luksusowych
Pomimo problemów największych europejskich grup perspektywy rynku dóbr luksusowych zależą od ogólnych zachowań konsumentów. Ważne jest, aby odróżniać osobiste przedmioty luksusowe — odzież, torebki, akcesoria, zegarki i kosmetyki — od szerszego rynku dóbr luksusowych, który obejmuje hotele, podróże, gastronomię i inne usługi.
W swoich badaniach firma Bain & Company wielokrotnie podkreślała zmianę priorytetów konsumentów: klienci coraz bardziej zwracają uwagę nie tylko na status marki, ale także na jakość, design, ekskluzywność oraz doświadczenia związane z kontaktem z firmą. Ta tendencja zmusza producentów do ponownego przemyślenia tradycyjnego modelu, w którym podwyższanie cen było jednym z głównych narzędzi zwiększania przychodów.
Dla marek luksusowych pojawia się trudne wyzwanie. Nadmierne obniżenie cen produktów może osłabić poczucie ekskluzywności, ale utrzymanie wysokich cen bez zapewnienia odpowiedniej wartości dla klienta również wiąże się z ryzykiem. Firmy muszą inwestować w projektowanie, jakość, doświadczenia zakupowe oraz rozwój marki, a nie polegać wyłącznie na jej rozpoznawalności.
Dlatego sytuacji w branży nie da się wyjaśnić wyłącznie sytuacją w Chinach. Słabszy popyt w Azji pogłębia problemy, ale na wyniki firm wpływają również polityka cenowa, popularność konkretnych marek, konkurencja oraz zmiany w gustach konsumentów.
Azja to nie tylko rynek konsumpcyjny, ale także centrum światowej produkcji
Problemy branży dóbr luksusowych pokazują jedynie jedną stronę zależności międzynarodowego biznesu od Azji. Region ten ma znacznie szerszy wpływ dzięki przemysłowi, eksportowi, łańcuchom technologicznym i konsumpcji wewnętrznej.
Chiny pozostają jednym z głównych ośrodków produkcyjnych i eksportowych na świecie. Indie dysponują dużym rynkiem wewnętrznym i zwiększają swoją rolę w sektorze usług oraz przemyśle. Japonia i Korea Południowa odgrywają kluczową rolę w produkcji sprzętu, samochodów, elektroniki i półprzewodników. Kraje Azji Południowo-Wschodniej uczestniczą w łańcuchach produkcyjnych międzynarodowych przedsiębiorstw, zwłaszcza w branży elektronicznej, budowy maszyn oraz montażu gotowych produktów.
Według szacunków Konferencji Narodów Zjednoczonych ds. Handlu i Rozwoju (UNCTAD) Azja odgrywa wiodącą rolę w handlu międzynarodowym i globalnych sieciach produkcyjnych. Jednocześnie jej wpływ nie ogranicza się do eksportu gotowych towarów: region ten stanowi duży rynek surowców, zasobów energetycznych, sprzętu przemysłowego i usług.
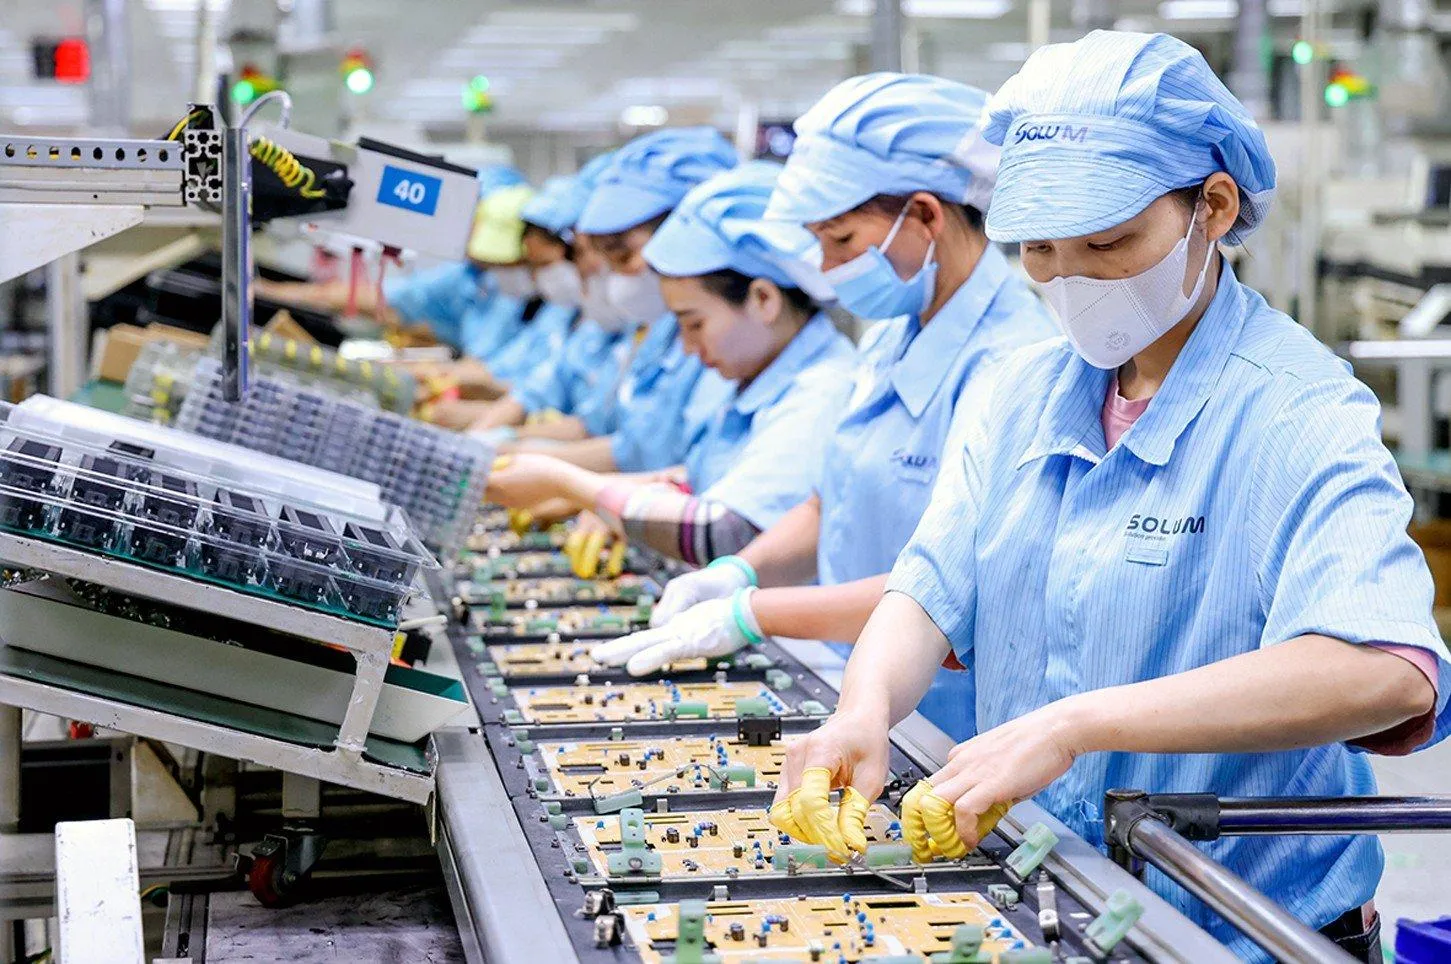
Udział Azji w światowym wzroście gospodarczym, szacowany na około 59% w 2026 r., oznacza wkład regionu w wzrost światowego PKB, a nie to, że Azja wytwarza 59% wszystkich towarów i usług na świecie. Jest to istotne rozróżnienie: wskaźnik ten wskazuje źródła nowego wzrostu gospodarczego, a nie całkowitą wielkość gospodarki regionalnej.
W październikowym przeglądzie MFW dotyczącym Azji i regionu Pacyfiku fundusz zauważył, że gospodarka regionalna pozostaje stabilna, ale jej perspektywy zależą od trzech czynników: szoku energetycznego, boomu technologicznego związanego ze sztuczną inteligencją oraz restrukturyzacji powiązań handlowych w następstwie zmian w polityce handlowej.
To wyjaśnia, dlaczego Azja może nadal się rozwijać, nawet gdy poszczególne sektory konsumenckie przeżywają spadek koniunktury. Produkcja półprzewodników, serwerów, sprzętu sieciowego i innych komponentów technologicznych zależy od innych czynników niż sprzedaż drogich torebek czy odzieży.
Jak popyt azjatycki wpływa na światowy handel
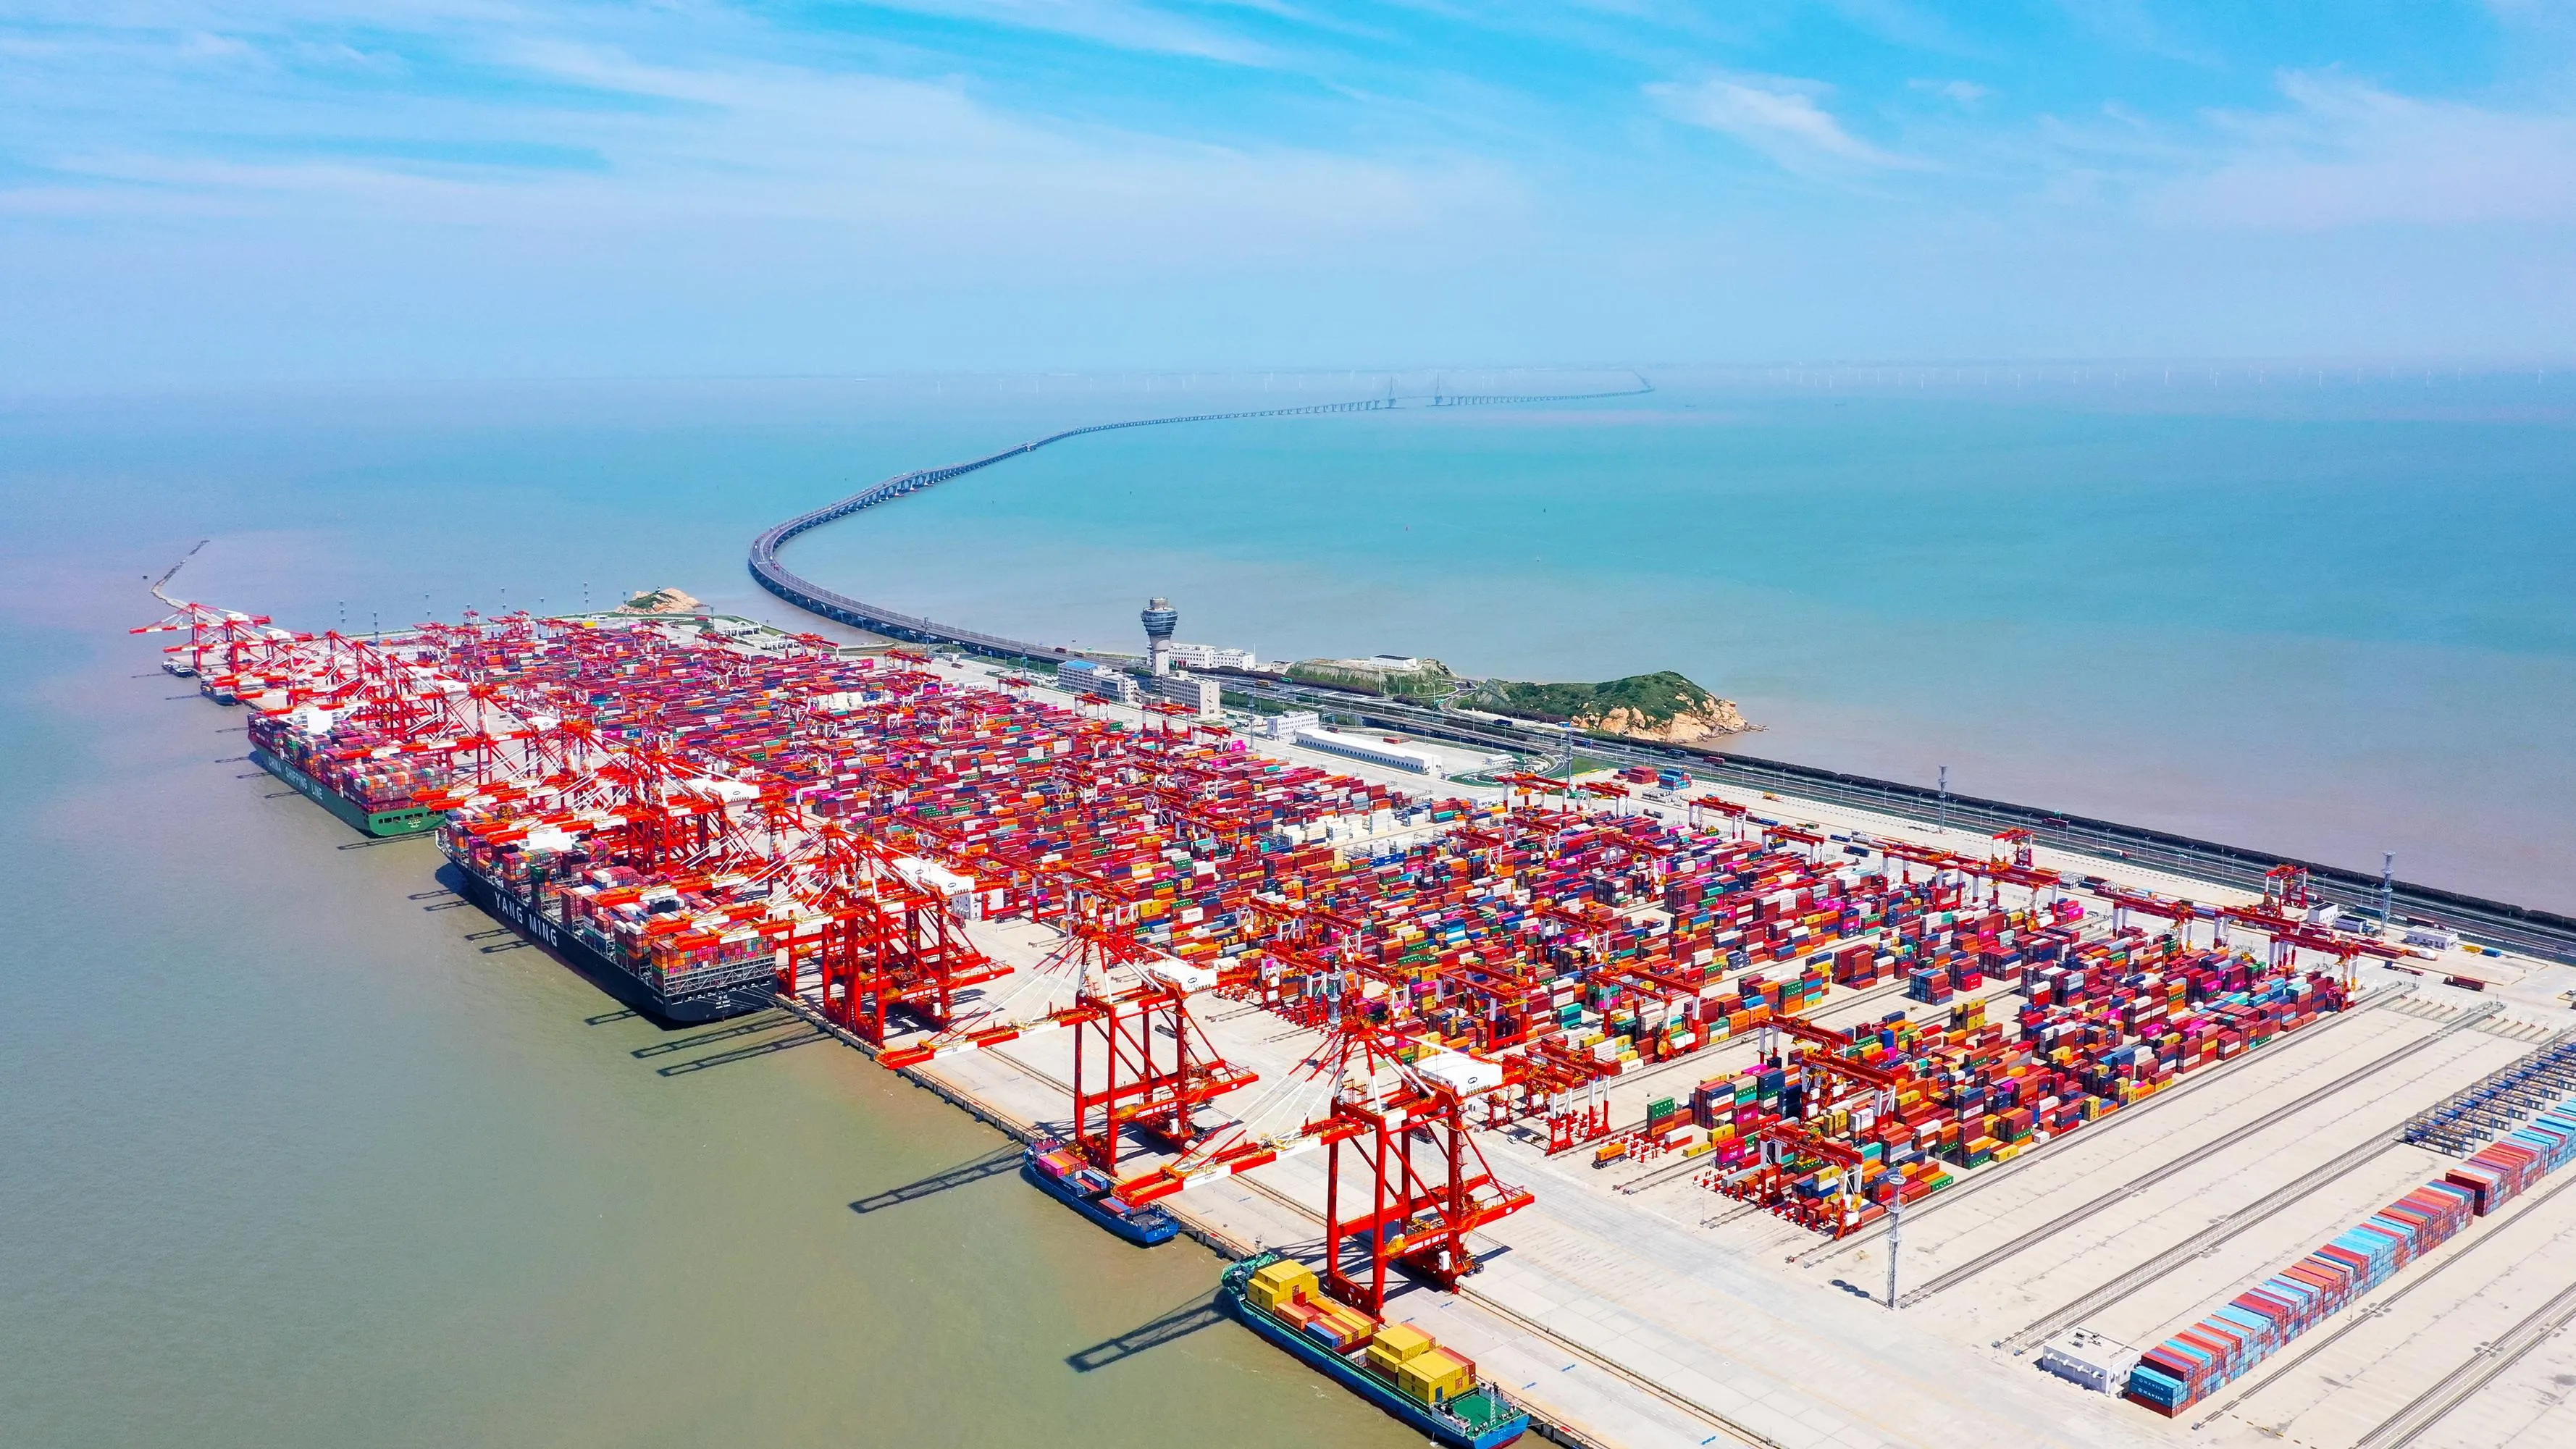
Zmiany aktywności gospodarczej w Azji przenoszą się na inne regiony poprzez trzy główne mechanizmy: import, łańcuchy produkcyjne oraz rynki finansowe.
Pierwszy mechanizm to popyt na import. Kiedy azjatyckie przedsiębiorstwa inwestują w produkcję, potrzebują sprzętu przemysłowego, technologii, zasobów energetycznych i materiałów. Wraz ze wzrostem dochodów ludności rośnie popyt na zagraniczne samochody, kosmetyki, odzież, żywność i usługi. Stwarza to możliwości dla eksporterów z Europy, Ameryki i innych regionów.
Jeśli inwestycje lub konsumpcja ulegają spowolnieniu, azjatyckie firmy i gospodarstwa domowe mogą ograniczać zakupy. Wówczas konsekwencje odczuwają nie tylko lokalni producenci, ale także zagraniczni dostawcy, którzy tracą część zamówień.
Drugi mechanizm dotyczy łańcuchów produkcyjnych. Produkty międzynarodowe są często wytwarzane w kilku krajach: jedne przedsiębiorstwa produkują komponenty, inne montują gotowe urządzenia, a jeszcze inne zapewniają oprogramowanie, logistykę lub dystrybucję. Z tego powodu zakłócenia w produkcji lub dostawach w jednym kraju mogą opóźniać produkcję w innym.
Trzeci mechanizm to rynki finansowe. Pogorszenie prognoz wzrostu dużych gospodarek azjatyckich może wpływać na oczekiwania dotyczące zysków międzynarodowych firm, kursy walut oraz decyzje inwestorów. Właśnie w ten sposób wiadomości o słabszym popycie w Chinach mogą prowadzić do korekty wyceny akcji europejskich firm, które sprzedają swoje produkty na całym świecie.
Jednocześnie wpływ ten nie musi być automatycznie negatywny dla wszystkich. Jeśli firma zmniejsza swoją zależność od jednego rynku i rozszerza sprzedaż w innych krajach, może zrekompensować straty. Wynik zależy od struktury jej przychodów, asortymentu oraz zdolności do szybkiego reagowania na zmiany popytu.
Sztuczna inteligencja i energetyka: nowe czynniki wzrostu gospodarczego w Azji
Jedną z przyczyn stabilności gospodarki azjatyckiej w 2026 roku jest popyt na sprzęt do sztucznej inteligencji. Rozwój centrów danych wymaga półprzewodników, serwerów, systemów chłodzenia, sprzętu sieciowego oraz energii elektrycznej. Znaczna część mocy produkcyjnych i dostawców odpowiednich komponentów jest skoncentrowana w gospodarkach azjatyckich.
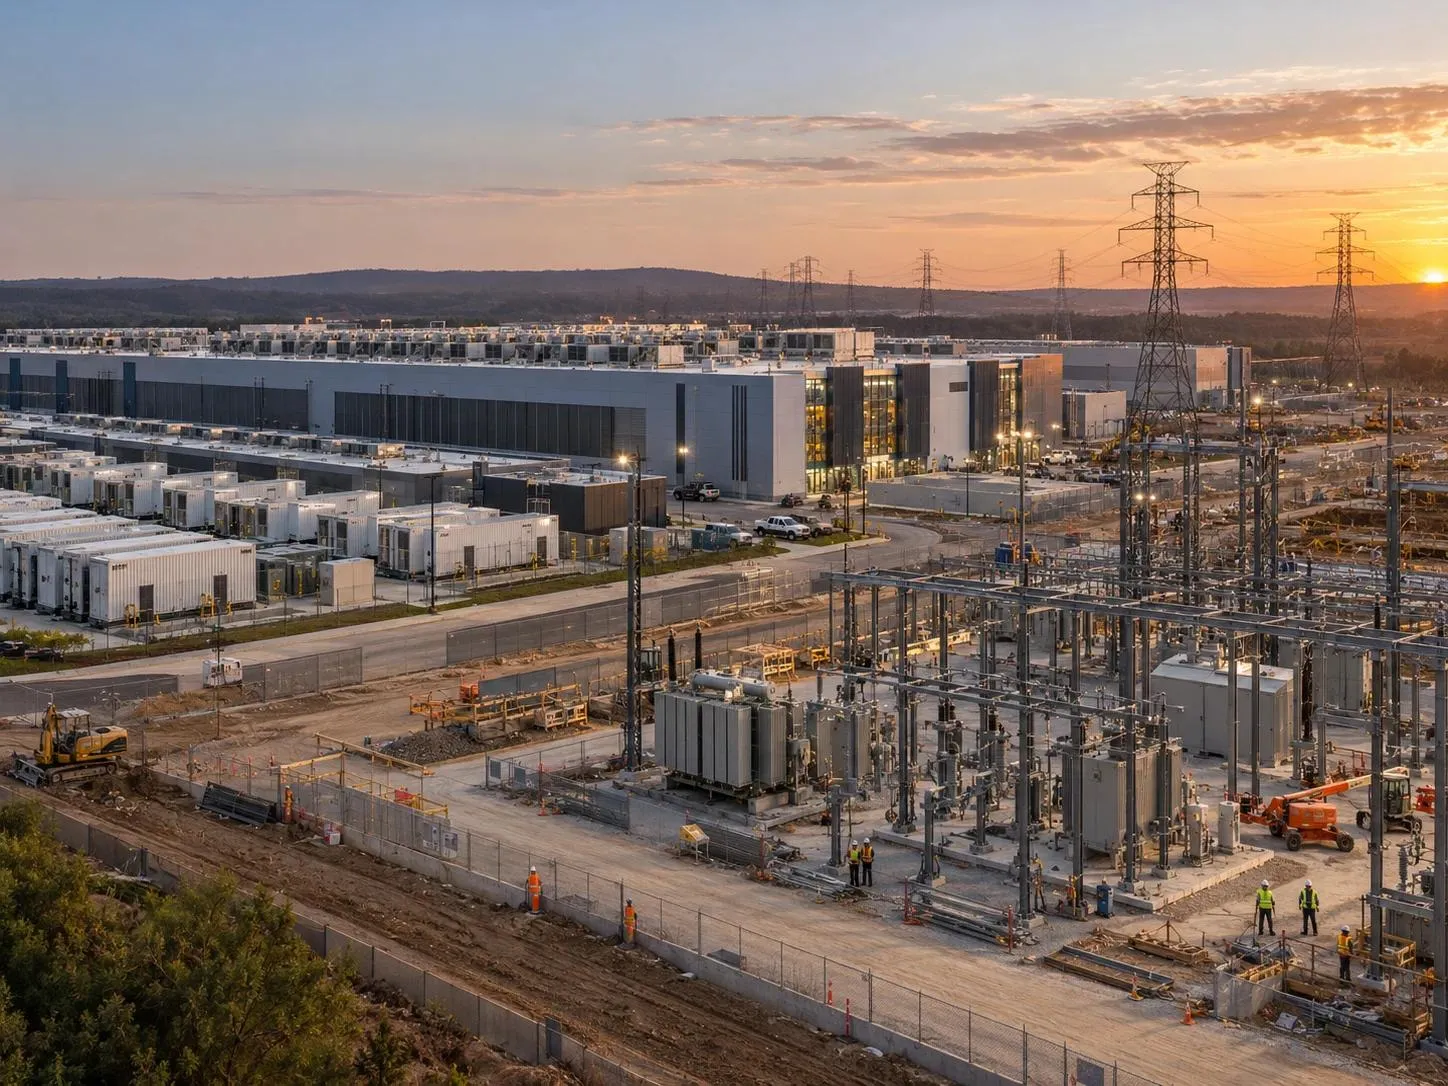
W październikowym przeglądzie MFW zaznaczono, że boom technologiczny wspiera szereg gospodarek azjatyckich, ale korzyści z niego płynące są rozłożone nierównomiernie: najwięcej zyskują branże związane z produkcją technologiczną, podczas gdy inne sektory odczuwają słabszy efekt.
Stwarza to nowe zagrożenia. Jeśli firmy zaczną ograniczać inwestycje w centra danych lub popyt na sprzęt do sztucznej inteligencji okaże się niższy od oczekiwań, może to uderzyć w producentów półprzewodników i innych dostawców. Ze względu na koncentrację produkcji konsekwencje mogą rozprzestrzenić się na kilka krajów jednocześnie.
Kolejnym czynnikiem jest energetyka. Kraje azjatyckie charakteryzują się różnym stopniem zależności od importowanej ropy i gazu, ale dla wielu z nich wzrost cen surowców energetycznych oznacza wzrost kosztów produkcji i presję na bilans płatniczy. Jak podkreślił dyrektor Departamentu Azji i Pacyfiku MFW, Krishna Srinivasan, w komentarzu podczas briefingu funduszu 14 października, gospodarka regionu odczuwa jednocześnie skutki wstrząsów energetycznych oraz wsparcie ze strony boomu technologicznego.
W rezultacie Azja znajduje się pomiędzy dwiema przeciwstawnymi siłami. Inwestycje technologiczne wspierają produkcję i eksport, podczas gdy droższa energia podnosi koszty produkcji i wywiera dodatkową presję na konsumpcję. To, która z tych tendencji przeważy, będzie miało wpływ nie tylko na region, ale także na światowe ceny, inwestycje i przepływy handlowe.
Czy spowolnienie w Azji grozi globalnym kryzysem gospodarczym?
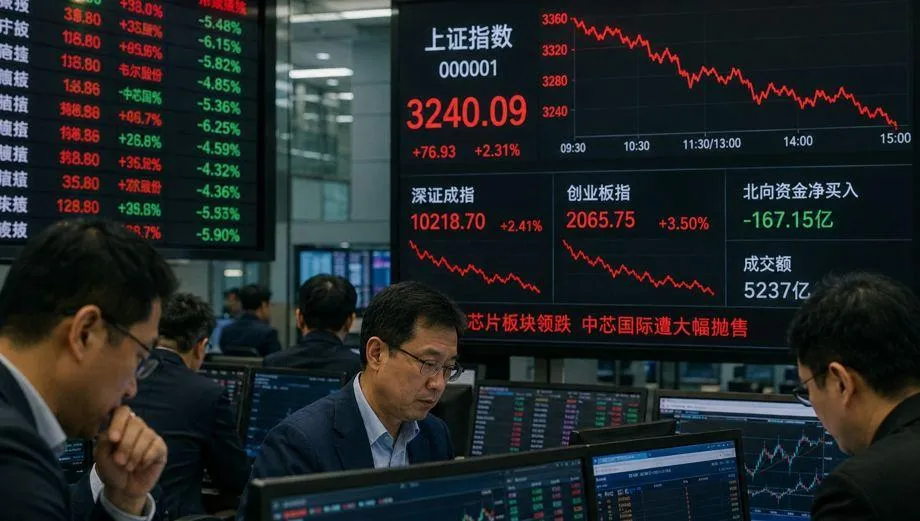
Słabsza sprzedaż LVMH czy Keringu sama w sobie nie jest oznaką światowej recesji. Towary luksusowe stanowią jedynie część rynku konsumenckiego, a ich sprzedaż zależy w szczególności od zachowań zamożnych gospodarstw domowych, polityki cenowej oraz oczekiwań dotyczących przyszłości.
Jednocześnie rosnąca zależność światowej gospodarki od Azji stwarza ryzyko, jeśli spowolnienie dotknie jednocześnie przemysł, konsumpcję i inwestycje. W takim przypadku spadek popytu na import może wpłynąć na zagranicznych eksporterów, a zakłócenia w łańcuchach produkcyjnych – zwiększyć koszty przedsiębiorstw w innych regionach.
W październikowej prognozie MFW podkreślił, że stabilność Azji nie jest gwarantowana. Wśród zagrożeń fundusz wymienił długotrwały szok energetyczny, niepewność co do boomu technologicznego oraz dalszą restrukturyzację powiązań handlowych. W raporcie podkreślono również, że wpływ tych czynników różni się w zależności od krajów i sektorów.
Ryzyka te są istotne również dlatego, że mogą występować jednocześnie. Droższa energia obniża siłę nabywczą, wysokie stopy procentowe zwiększają koszt kredytów, a słabszy popyt na technologie może ograniczyć eksport. Dla gospodarek zależnych od handlu międzynarodowego połączenie tych czynników jest szczególnie niebezpieczne.
Jednocześnie duży udział Azji w światowym wzroście gospodarczym nie oznacza, że region ten jest chroniony przed wstrząsami. Wręcz przeciwnie, jego skala sprawia, że zmiany w regionie mają szczególne znaczenie dla międzynarodowych przedsiębiorstw, rządów i inwestorów.
Co to oznacza dla Europy i Ukrainy
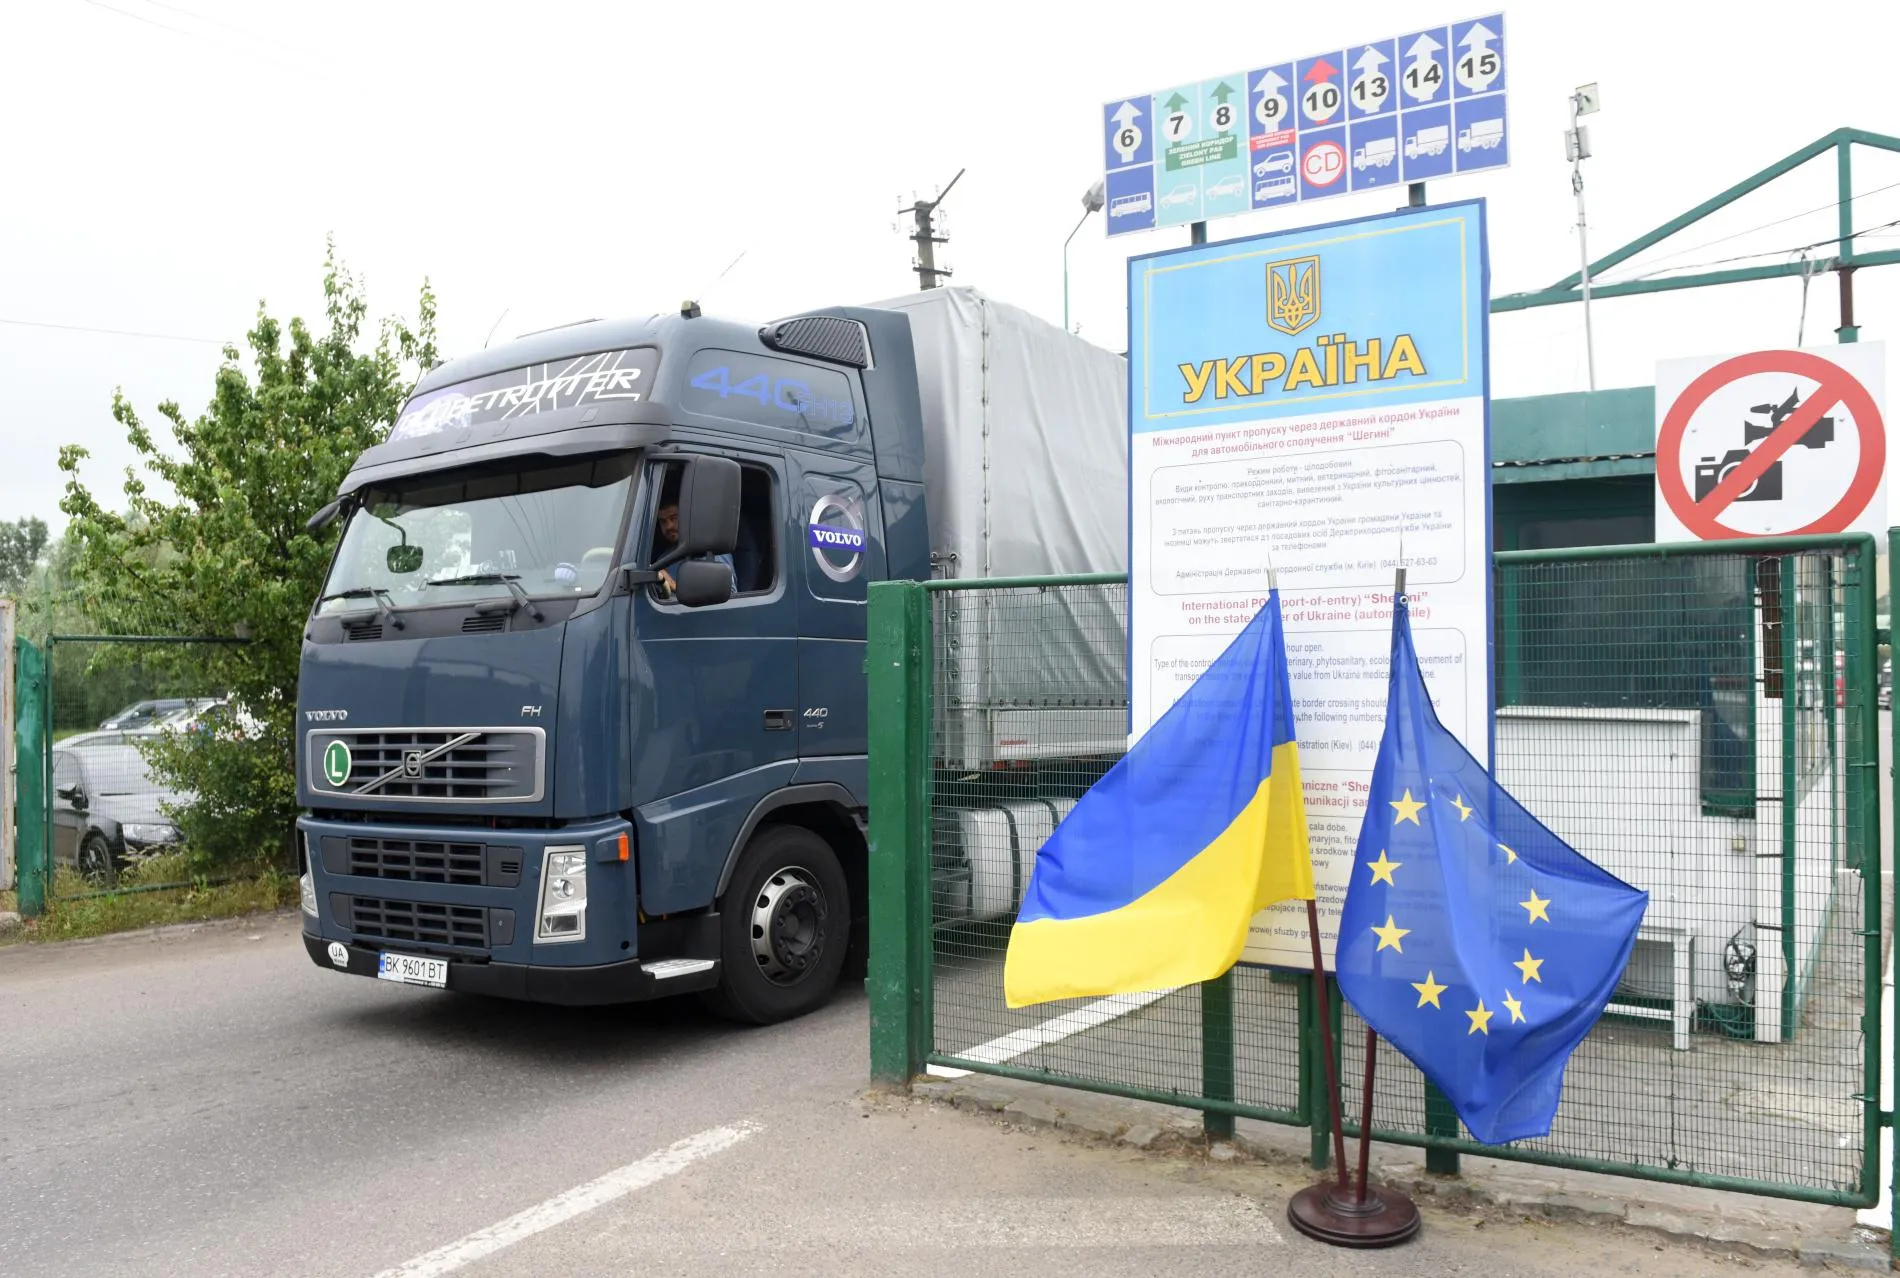
Dla Europy rynek azjatycki jest ważny jako kierunek eksportu, źródło komponentów przemysłowych oraz konkurent w wielu branżach technologicznych. Słabszy popyt w Chinach może negatywnie wpłynąć na wyniki producentów dóbr luksusowych, samochodów, sprzętu przemysłowego i innych towarów, które są aktywnie sprzedawane w tym regionie.
W przypadku Ukrainy wpływ ten ma głównie charakter pośredni, ale może przejawiać się poprzez ceny nośników energii, koszt komponentów importowanych, popyt na surowce oraz ogólną dynamikę handlu międzynarodowego. Jeśli przemysł azjatycki zwiększa produkcję, może to wspierać popyt na niektóre rodzaje surowców i produktów przemysłowych. Jeśli natomiast produkcja spowalnia, odpowiednie możliwości eksportowe mogą się zawężać.
Jednocześnie wzrost cen energii lub przerwy w dostawach mogą zwiększyć koszty ukraińskich przedsiębiorstw korzystających z importowanego sprzętu, elektroniki, komponentów i materiałów. Skala takiego wpływu będzie zależała od konkretnej kategorii towarów, tras logistycznych oraz możliwości zastąpienia dostawców.
Dla przedsiębiorstw ważne staje się nie tylko prognozowanie popytu, ale także zarządzanie ryzykiem: poszukiwanie alternatywnych dostawców, dywersyfikacja rynków zbytu oraz kontrola kosztów. Uzależnienie od jednego rynku lub jednego źródła dostaw może sprawić, że zewnętrzny wstrząs stanie się problemem wewnętrznym, nawet jeśli firma nie prowadzi bezpośrednio działalności w Azji.
Jak rynek azjatycki wpłynie na globalny wzrost
Spadek kursów akcji LVMH i Kering pokazuje, jak szybko zmiany nastrojów konsumentów w Azji odbijają się na europejskim biznesie. Jednak wpływ regionu na światową gospodarkę jest znacznie szerszy: obejmuje on produkcję przemysłową, handel międzynarodowy, inwestycje technologiczne oraz dostawy surowców energetycznych.
W 2026 roku Azja pozostaje jednym z głównych źródeł globalnego wzrostu gospodarczego, choć poszczególne branże rozwijają się nierównomiernie. Popyt na sprzęt do sztucznej inteligencji wspiera producentów elektroniki i półprzewodników, podczas gdy ostrożność chińskich konsumentów hamuje sprzedaż towarów luksusowych.
Dla międzynarodowych przedsiębiorstw oznacza to konieczność dostosowania się do zmian popytu, dywersyfikacji rynków zbytu oraz zmniejszenia zależności od poszczególnych dostawców. Dla światowej gospodarki kluczowym zadaniem staje się utrzymanie stabilnych powiązań handlowych w warunkach niestabilności energetycznej, konkurencji technologicznej oraz zmian w globalnych łańcuchach produkcyjnych.




