
С начала 2026 года гривна продолжала терять в цене — и в сентябре средний курс доллара приблизился к психологической отметке в 45 грн, а евро — к 52 грн. Чтобы удерживать курс в таких пределах, Национальный банк активно выходит на рынок с интервенциями и даже увеличивает их.
Однако возникает вопрос, как долго НБУ сможет без ограничений удовлетворять спрос на валюту в нынешних объемах, не допуская резкой девальвации гривны и обеспечивая экономическую предсказуемость в условиях войны.
О том, какие базовые сценарии для валютного рынка готовит Нацбанк, насколько может взлететь курс доллара до конца этого года и что по этому поводу говорят экономические эксперты – в материале UA.News.
Цена сдерживания валютного курса
Для сохранения определенной курсовой стабильности НБУ ежемесячно тратит около $5 млрд. Кроме того, ежедневно продает еще по $30–40 млн на внебанковском рынке для закупки военного оборудования. Всего с начала года Нацбанк потратил на поддержку курса гривны более $35 млрд. Почти столько же прямых интервенций поступило на межбанковский рынок за весь прошлый год.
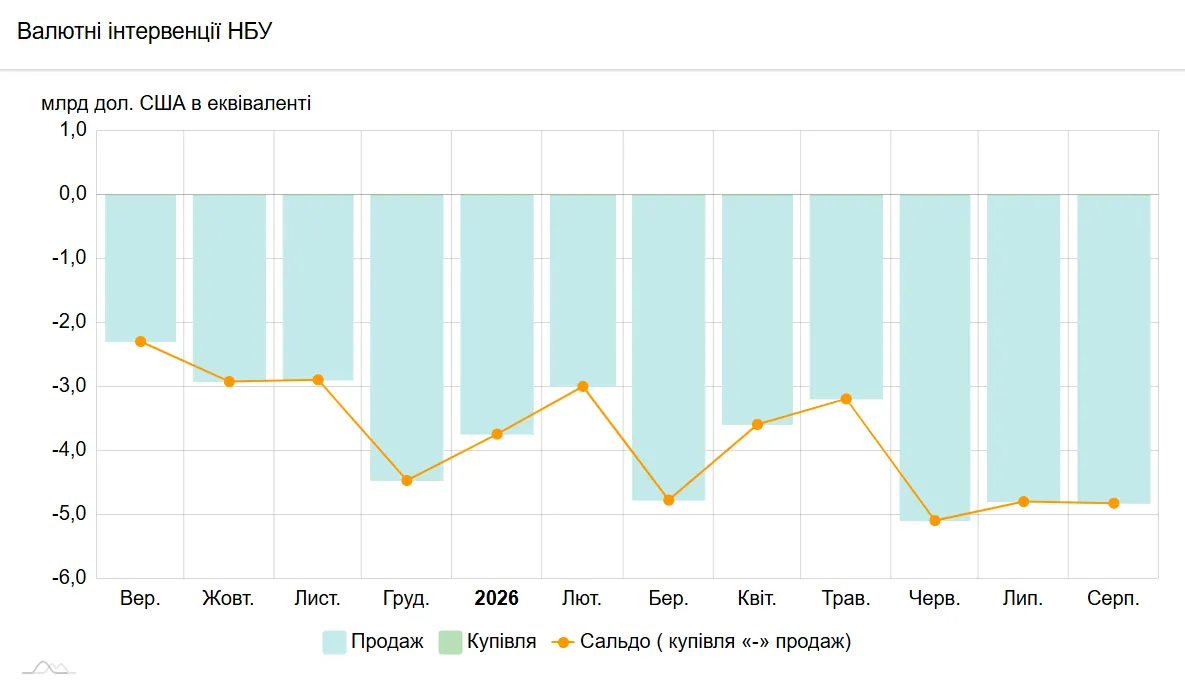
Данные: НБУ
Такой ценой в виде интервенций Нацбанк поддерживает стабильную курсовую динамику и покрывает спрос на доллар, который ощутимо растёт. Объемы торгов на межбанке в сентябре постоянно превышали $300 млн и даже приближались к $500 млн. В начале месяца, 3 сентября, зафиксирован максимальный объем в более чем $555 млн (из них долларов США — $531,13 млн).
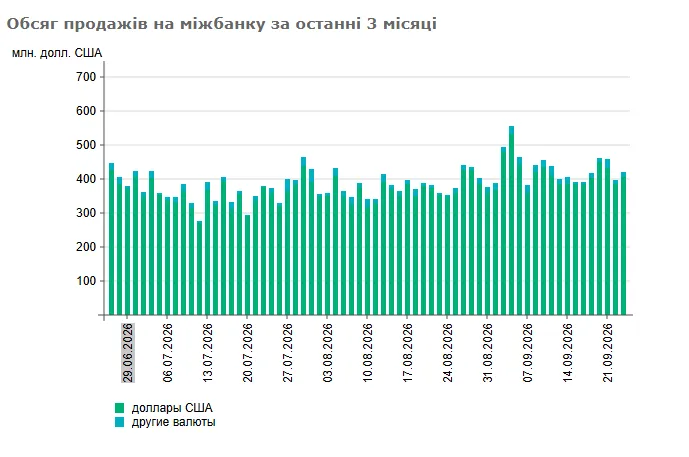
Данные: портал Минфина
. Масштабные вливания происходят несмотря на то, что с октября 2023 года Нацбанк отказался от режима жесткого фиксированного курса и перешел к режиму управляемой гибкости. Предполагалось, что курс гривны может колебаться в зависимости от спроса и предложения, а НБУ будет лишь сглаживать пиковые запросы рынка. Таким образом, даже увеличивая объемы валютных интервенций, регулятор позволяет курсу гривны несколько ослабевать.
Сейчас у НБУ хватает ресурсов для сбалансирования валютного рынка, но они не бездонны. Если международная помощь будет сокращаться, продолжать масштабные интервенции будет нечем. Динамику расходов НБУ показывает статистика. На начало сентября международные резервы Украины составляли около $48,7 млрд, что на $2,5 млрд, или 5%, меньше, чем месяцем ранее.
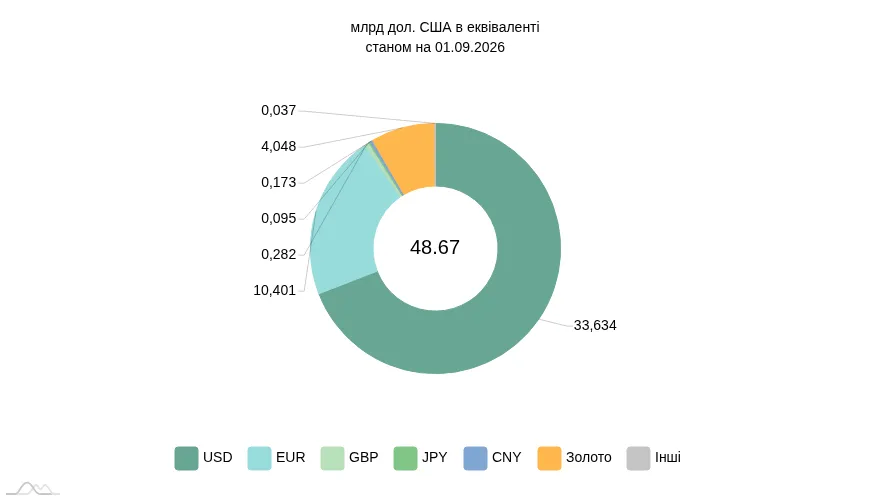
Данные: НБУ
В целом, на фоне инфляционного давления со стороны цен на нефть и российских ударов по инфраструктуре, Нацбанк демонстрирует большую готовность к дальнейшему ослаблению гривны.
Это подтверждают и макроэкономические прогнозы правительства относительно курса доллара на уровне 48,3 грн в конце 2027 года. Средний курс за весь следующий год, по оценкам Кабмина, составит 47,1 грн за доллар. Таким образом, к концу 2027 года правительство ожидает подорожания американской валюты в Украине примерно на 3,7 грн.
Ключевые факторы, оказывающие давление на рынок
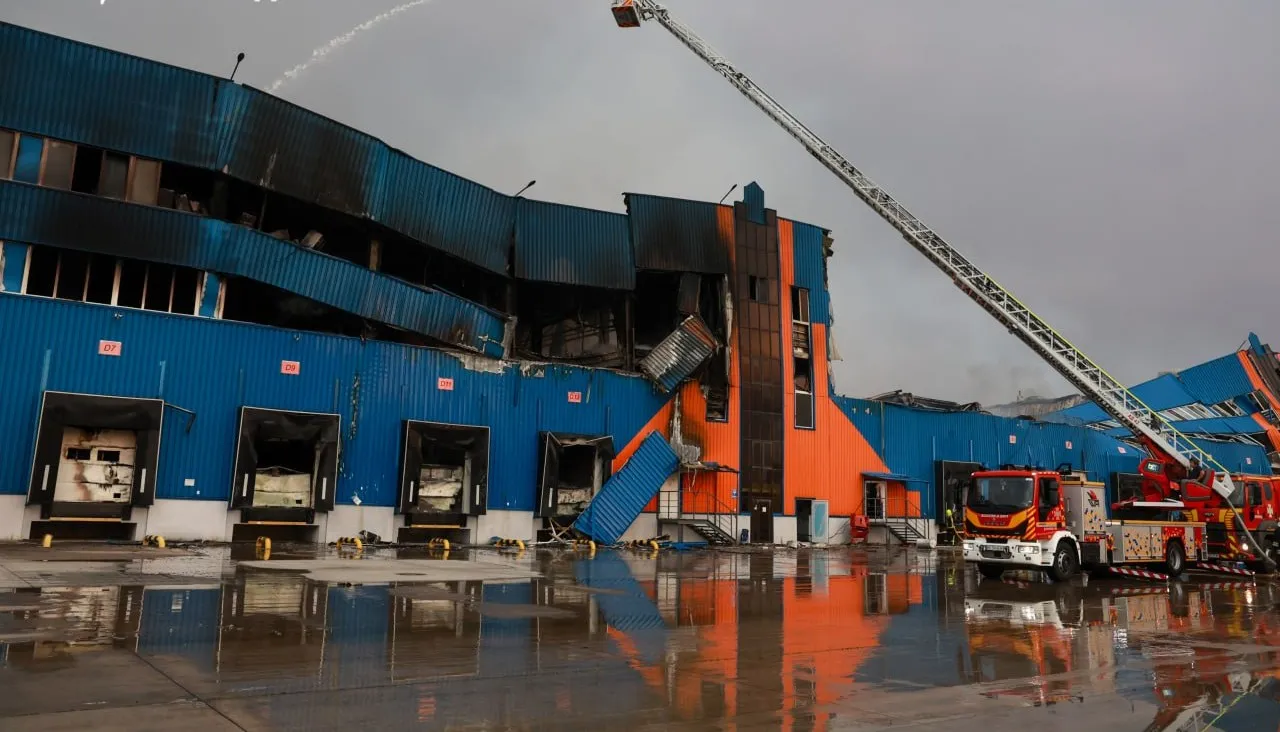
Прежде всего, масштабные валютные интервенции, которые начали превышать объем вливаний за прошлый год, связаны с высоким торговым дефицитом Украины: усиливается давление со стороны импорта, в то же время экспорт критически ограничен из-за закрытых портов.
Массированные атаки на производственные предприятия и склады также сокращают украинский экспорт и поступление валюты. В частности, Минагрополитики прогнозирует, что по итогам года только экспорт сельхозпродукции может сократиться на 30 млн тонн, что приведет к потере до $10 млрд выручки.
В результате российских ударов растут прямые потери основных фондов и инфраструктуры. По оценкам Минэкономики, по состоянию на сентябрь 2026 года они достигли почти $10 млрд. В таких условиях бизнесу приходится тратить еще больше валюты на восстановление поврежденных и разрушенных мощностей. К этому добавляется рост затрат на выработку электроэнергии, логистику, страхование и альтернативные маршруты поставок.
На валютный курс также влияет неопределенность в отношении международной помощи для покрытия государственных расходов. В 2026 году Украина уже привлекла $31,3 млрд внешнего финансирования. Значительная часть средств поступила от Евросоюза и Международного валютного фонда. Однако дальнейший прогнозируемый поток средств может замедлиться. По данным Центра экономической стратегии, Верховной Раде необходимо принять более 40 законопроектов до конца года, чтобы получить хотя бы часть финансирования для бюджета. Речь идет о получении лишь $14 млрд из необходимых $29,5 млрд. Если международной помощи не будет, то не будет возможности покрывать расходы на импорт, что также будет ослаблять гривну.
Прогнозы экспертов

Олег Пендзин, исполнительный директор Экономического дискуссионного клуба
Каким будет курс доллара до конца года, никто не скажет. Если Украина и в дальнейшем будет получать финансирование от международных партнеров, о котором мы неоднократно говорили, то это поможет удерживать валютный курс на более-менее прогнозируемом уровне. Тогда до конца года он будет оставаться в пределах 45,7–45,6 грн за доллар и выше не поднимется.
Если же финансирования не будет и придется самостоятельно покрывать валютные риски и проводить интервенции, то будьте готовы к беде.
Что касается сокращения экспорта и возможного дальнейшего роста импорта. Главная проблема в том, что основные поступления валюты у нас не от экспортеров. Основной источник — макрофинансовая помощь от международных партнеров.
Валютных резервов у Национального банка Украины хватает. Проблема в другом — нет четкого понимания, за счет чего финансировать социальные расходы. Если возникнет ситуация, когда придется проводить интервенцию, то это приведет к тому, что курс гривны пойдет вниз. Будем надеяться, что в этом не будет необходимости. Пока что остается ждать и следить за ситуацией.
Борис Кушнирук, председатель экспертно-аналитического совета Украинского аналитического центра
Курс гривны полностью зависит от Национального банка. Полностью. В то же время соотношение доллара и евро в паре может меняться на мировых рынках, поэтому у нас могут быть колебания. То есть у нас курс гривны привязан к доллару, по сути, Нацбанк контролирует эту пару. А затем, если меняется курс евро к доллару, то евро может подорожать или подешеветь в зависимости от того, что происходит на мировых рынках.
Если говорить именно о долларе, то он полностью зависит от Национального банка и его валютных интервенций. Поэтому главный вопрос — что именно НБУ планирует делать с курсом.
Я неоднократно, фактически с 2022 года, подчеркивал: если курс зависит от Национального банка, то он должен его декларировать и изменять прозрачно. Не рассказывать о каком-то рынке, которого априори не существует в условиях, когда мы импортируем на 50% больше, чем экспортируем. Соответственно, курс зависит только от того, какие интервенции будет проводить Нацбанк.
Интервенции по доллару, опять же, отражают непрозрачность действий Нацбанка. Я не обсуждаю, каким именно должен быть курс. Я говорю о самой философии валютной политики. Если Национальный банк заранее заявляет, что в течение года гривна девальвирует — условно на 6%. Тогда украинцы, зная, что за год гривна изменится, например, на 6%, могут оценить, насколько выгодно хранить средства в национальной валюте. Если депозит приносит 10% годовых, а ожидаемая девальвация составляет 6%, то у тебя, очевидно, будет выгода от того, что ты держишь сбережения в гривне.
Но если человек не понимает, что будет делать Нацбанк и насколько гривна может обесцениться, что он делает? Он пойдет покупать иностранную валюту. При прозрачной и прогнозируемой валютной политике курс может меняться значительно меньше. Соответственно, будет снижаться и спрос на валюту. Поэтому вопрос, прежде всего, касается политики самого Национального банка.
Кроме того, существует проблема растущего разрыва между экспортом и импортом. А он, к сожалению, все больше углубляется в отрицательную фазу. Субъективно растет потребность в иностранной валюте. То есть есть объективный фактор, вызванный войной и ростом отрицательного сальдо, но есть и непрозрачные действия Нацбанка, которые провоцируют спрос на иностранную валюту.
Если курс полностью зависит от Нацбанка, то разговор о каком-то рынке абсурден. Половина всей валюты на рынке — это валюта, которую продает Нацбанк. Так о каком же рыночном курсе может идти речь? Даже в правительстве не знают, что НБУ будет делать с курсом. Не говоря уже о бизнесе и населении. Поэтому и бизнес, и население вынуждены покупать валюту, не понимая действий Нацбанка.
Я не ожидаю в настоящее время каких-либо резких колебаний валютного курса. Но вынужден констатировать, что именно действия Нацбанка стимулируют дополнительный спрос на иностранную валюту. Мы фактически расходуем золотовалютные резервы именно в результате действий Нацбанка.




