
يتحدث أفاناسي بيلكيفيتش، المؤسس المشارك لـ Spilqa (spilqa.com)، عن الحالات التي يمكن أن يُكمل فيها التمويل الجماعي القرض المصرفي، وكيفية تقييم المشروع قبل الاستثمار، والمنصة التي تعمل الفريق على إعدادها لإطلاقها.
يتمتع أفاناسي بيلكيفيتش بخبرة تزيد عن 19 عامًا في مجال التمويل والاستثمار. عمل لمدة 12 عامًا تقريبًا في مجموعة استثمارية وتطويرية، حيث تولى شؤون الشؤون المالية والأدوات المالية وأنشطة صناديق الاستثمار وشركات إدارة الأصول. وعمل لاحقًا في مجال الهيكلة المالية والقانونية، ونظم عمليات تمويل وبيع العقارات، وأشرف على صفقات الأصول، وقدم الاستشارات للمطورين الأوكرانيين. وكان عضوًا في مجالس الإشراف على صناديق الاستثمار. وهو حاليًا أحد مؤسسي شركة Spilqa. تخضع شركة UAB Spilqa حاليًا لعملية الترخيص لدى بنك ليتوانيا بصفتها مزودًا لخدمات التمويل الجماعي. ولم يتم الحصول على الترخيص بعد، ولذلك لا تقدم المنصة أي خدمات في الوقت الحالي.
في مقابلة مع UA.News، تحدث أفاناسي بيلكيفيتش عن النقاط التي ينبغي البدء بها عند مناقشة تمويل المشروع عندما لا يكفي القرض المصرفي، وما الذي يجب على المستثمر التحقق منه، وكيف يُخطط لبناء نموذج Spilqa. وفيما يلي نص المقابلة.
من أين يبدأ التمويل
لا أبدأ الحديث عن التمويل من مسألة من أين نحصل على المال، بل من أربعة أسئلة. ما مقدار الأموال الناقصة؟ وما الغرض المحدد منها؟ متى ستكون هناك حاجة إلى المال ولأي مدة؟ ومن أين سيسترد المشروع هذه الأموال؟
السؤال الأخير هو الأهم. يمكن للمطور سداد القرض عن طريق بيع العقار — سواء كانت وحدات منفصلة أو العقار ككل — أو من خلال إيرادات الإيجار أو إعادة التمويل. لكل خيار شروطه ومخاطره الخاصة. وإذا كان مصدر السداد غير واضح، فإن الديون الإضافية لن تؤدي إلا إلى تأجيل المشكلة.
القرض المتفق عليه — ليس أموالاً
بعد
يظل القرض المصرفي المصدر الرئيسي، وعادةً الأرخص، لتمويل مشروع جاهز. لكن القرض الذي تمت الموافقة عليه لا يعني وجود الأموال في الحساب اليوم.
ومن الأمثلة الجيدة على ذلك الاتفاقية التي أُعلن عنها علنًا بين شركة INPRO البولندية وبنك mBank في أبريل 2025 لبناء مجمع سكني في غدانسك. وللحصول على الدفعة الأولى من الأموال، كان على المطور العقاري أن يثبت استثماره بالفعل لمبلغ 30,3 مليون زلوتي — في الأرض وجزء من التكاليف — وأن يثبت تحقيق مبيعات مسبقة بنسبة 20% من إجمالي المساحة الصالحة للاستخدام للمباني. هذه شروط اتفاقية محددة، وليست معيارًا سوقيًا. لكنها توضح جيدًا مسألة عملية: ما يجب على المطور دفعه بنفسه قبل أن يبدأ البنك في التمويل.
وبعد ذلك، عادةً ما يصرف البنك الأموال على دفعات — بعد التأكد من إنجاز الأعمال. وقد يطلب المقاول دفعة مقدمة. أو قد يتعين شق الطرق وتوصيل المرافق للمدينة بأكملها، في حين أن القرض لا يغطي سوى المرحلة الأولى. لذلك أنصح بالبدء بوضع جدول زمني للأموال: متى يجب الدفع، ومتى ستصبح الأموال متاحة فعليًّا، ومن أين سيتم سداد الدين.
هناك خطأ شائع آخر — وهو التركيز على معدل الفائدة فقط. من المهم للمطور أن يحسب المبلغ الذي سيصل فعليًّا إلى الحساب بعد خصم العمولات، وما هي المدفوعات التي سيتعين عليه سدادها، وفي أي تواريخ. فمعدل الفائدة الإعلاني في حد ذاته لا يوضح ذلك.
ما هو دور التمويل
الجماعي؟
التمويل الجماعي القرضي هو عندما يحصل المطور على قرض ليس من بنك واحد، بل من العديد من المستثمرين الأفراد عبر منصة خاضعة للرقابة. ويمكن أن يكون هذا التمويل مكملاً للقرض المصرفي أو أن يغطي مرحلة محددة: مثل شراء الأرض قبل الحصول على التمويل المصرفي، أو إعداد المشروع، أو سد الفجوة المالية حتى الشريحة التالية من التمويل، أو إعادة التمويل.
وعادةً ما تكون هذه الأموال أكثر تكلفة بالنسبة للمطور مقارنةً بالقروض المصرفية. لكن في المقابل، لا يتعين عليه التنازل عن حصة في المشروع، كما هو الحال مع الشريك، ويمكنه جمع الأموال لغرض محدد. قد يكون هذا خيارًا مثيرًا للاهتمام للمطورين الصغار والمتوسطين، والشركات التي تدخل سوقًا جديدًا ولا تمتلك سجلًا ائتمانيًا فيه بعد، وأحيانًا حتى للاعبين الكبار، عندما تكون هناك حاجة إلى تمويل مرحلة معينة بسرعة.
لكن ارتفاع تكلفة التمويل لا يكون مبررًا إلا عندما يكون المشروع قادرًا على سداد تكلفته بالكامل واسترداد الأموال. وإذا كان المشروع ممولًا بالفعل من قبل أحد البنوك، فيجب التحقق مما إذا كان عقد القرض يسمح بديون إضافية وضمان، وما إذا كان موافقة البنك مطلوبة. وحتى بموافقة البنك، يظل القرض دينًا، وليس رأس مالًا خاصًا للمطور.
تغطي اللائحة الأوروبية الخاصة بالتمويل الجماعي العروض المقدمة من مالك مشروع واحد بقيمة تصل إلى 5 ملايين يورو خلال 12 شهراً. وهذا يكفي للعديد من المشاريع الصغيرة والمتوسطة.
كيفية الاستثمار في مشاريع العقارات من خلال التمويل
الجماعي
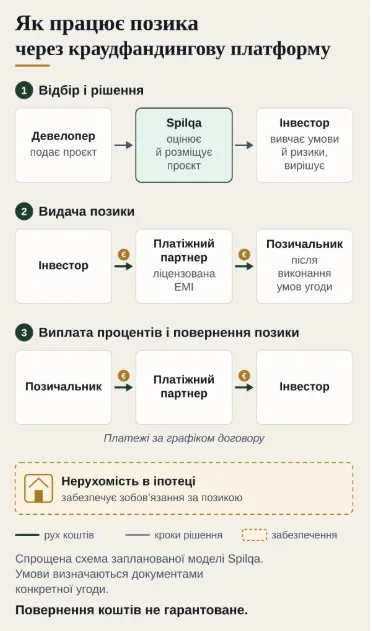
للمشاركة في تمويل مجمع سكني أو مستودع أو إعادة تأهيل مبنى تجاري، يمكن للمستثمر تمويل جزء من القرض مع مستثمرين آخرين. في نموذج القرض، يصبح المستثمر مقرضًا للشركة التي تنفذ المشروع. ويحدد العقد معدل الفائدة ومدة القرض وإجراءات السداد. ولا تنتقل ملكية العقار إلى المستثمر.
وهذه فرصة للمستثمر لتوزيع أمواله على عدة مشاريع.
ما الذي يجب على المستثمر
التحقق منه
نبدأ تقييم المشروع من مصدر السداد. في البداية، نحدد من أين يخطط المقترض لسداد الأموال وماذا سيحدث إذا فشل هذا الخطة. ثم نقيّم ما إذا كانت نسبة الفائدة متناسبة مع المخاطر. يجب على المستثمر طرح نفس الأسئلة قبل اتخاذ القرار.
ثانيًا — الضمان. يمنح الرهن العقاري من الدرجة الأولى الأولوية على حاملي الرهون العقارية من الدرجات التالية فيما يتعلق بهذا العقار. كما يعتمد السداد الفعلي على قيمة البيع، والتكاليف، وإجراءات التحصيل المعمول بها. ولذلك، لا يقتصر الأمر على تقييم العقار فحسب، بل يشمل أيضًا الالتزامات الأخرى ومدى سهولة بيعه.
ثالثًا — من الذي ينفذ المشروع: خبرة الفريق، والمشاريع المنجزة، والوضع المالي للشركة.
والرابع — سيولة الاستثمار نفسه. يُمنح القرض لفترة محددة، وقد يكون من الصعب الخروج منه قبل انتهاء تلك الفترة.
إنها أداة استثمارية محفوفة بالمخاطر. استرداد الأموال غير مضمون، ولا تشمل نظام ضمان الودائع المصرفية مثل هذه الاستثمارات، وقد يخسر المستثمر جزءًا من أمواله المستثمرة أو كلها. ولذلك، من المهم توزيع الاستثمارات بين المشاريع وعدم استثمار أموال قد يكون خسارتها كارثية.
كما تنص اللوائح على آليات حماية منفصلة. وعلى وجه الخصوص، يُمنح المستثمرون الذين لا يتمتعون بصفة المستثمر المتمرس وفقًا لقواعدها أربعة أيام تقويمية لسحب عرضهم للاستثمار دون الحاجة إلى توضيح الأسباب ودون فرض غرامة.
كيف سيتم تطبيق نموذج Spilqa
Spilqa هي منصة للتمويل الجماعي القائم على القروض لمشاريع التطوير العقاري، وهي قيد الإعداد للإطلاق.
ونخطط لأن يكون الضمان القياسي عبارة عن رهن عقاري من الدرجة الأولى على العقارات الموجودة بالفعل — قطع الأراضي أو العقارات السكنية أو التجارية — لصالح المستثمرين. سيتم تحديد إجراءات تسجيل الضمانات وتمثيل المستثمرين في حالة التحصيل وفقًا لوثائق الاتفاقية المحددة.
قبل طرح العرض، سنقوم بتقييم المقترض وميزانية المشروع وجدوله الزمني ومصدر السداد والضمانات. ونخطط لعرض النتيجة على المستثمرين في شكل تصنيف للمخاطر. قد يتم توضيح تفاصيل المنهجية أثناء عملية الاعتماد. يساعد التصنيف في تقييم المخاطر، لكنه لا يضمن استرداد الأموال. قبل اتخاذ القرار، سيتلقى المستثمر وثيقة تحتوي على المعلومات الأساسية حول العرض: من الذي يجمع الأموال، ولأي غرض، وما هي شروط القرض، وما هي الضمانات، وما هي المخاطر الرئيسية. بعد بدء العمل، سنكشف عن إحصائيات حالات التخلف عن السداد وفقًا لقواعد اللوائح.
لن تمر الأموال عبر حسابات المنصة نفسها. نخطط لتنظيم المدفوعات من خلال مؤسسة نقود إلكترونية مرخصة (EMI). تضمن هذه المؤسسة إجراء المعاملات المالية، وهي ملزمة بحماية أموال العملاء المستلمة بالطرق المنصوص عليها في القانون. سيكون للمستثمر حساب باسمه، وسيتم حجز الأموال أثناء جمعها وتحويلها إلى المقترض بعد استيفاء الشروط. لا يلغي هذا الحماية مخاطر عدم سداد القرض بعد منحه للمطور.
المبلغ الأدنى المخطط للاستثمار هو 100 يورو. في رأيي، حجم الدفعة الأولى مهم من الناحية النفسية أيضًا: فمن الأسهل البدء بمبلغ صغير.
وفقًا للنموذج المخطط، سيتحمل المطور الرسوم الأساسية. ووفقًا للشروط المخطط لها، ستُحتسب رسوم إدارة الدين على المبلغ المتأخر. ولن يدفع المستثمر هذه العمولة إلا بعد استلامه الفوائد التعويضية من المقترض، أو جزء منها، عند توزيعها.
الترخيص ولماذا ليتوانيا
في 12 أكتوبر، أبلغ مستشارونا القانونيون أنهم قدموا طلبًا باسم Spilqa للحصول على ترخيص من بنك ليتوانيا. النظام الأوروبي الموحد للتمويل الجماعي حديث العهد نسبيًا — فهو ساري المفعول منذ نوفمبر 2021. ويسمح الترخيص في دولة واحدة بالعمل في دول الاتحاد الأوروبي الأخرى بعد تقديم الإخطار المطلوب إلى الجهة التنظيمية.
تعد ليتوانيا بالنسبة لنا أول سوق للعمل، وليست مجرد مكان للحصول على الترخيص. وقد تشكل هنا بالفعل سوق ناضج للتمويل الجماعي القائم على القروض. وحتى 11 نوفمبر 2026، كان سجل بنك ليتوانيا يضم 17 مزودًا مرخصًا لخدمات التمويل الجماعي. خلال عام 2025، تم جذب تمويل بقيمة 379,4 مليون يورو عبر مزودي الخدمات الليتوانيين — بزيادة قدرها 36,3% عن العام السابق. يوجد هنا مؤسسات دفع، ومستشارون، ومطورون، ومستثمرون على دراية بهذه الأداة بالفعل، كما تشتهر البلاد بخدماتها الحكومية الرقمية وانفتاحها على التكنولوجيا المالية. نريد بناء شراكات هنا ومساعدة المشاريع المحلية على جذب التمويل.
ونخطط أن تكون بولندا السوق التالية. وسننظر في المستقبل في دخول دول أخرى في الاتحاد الأوروبي، ولا سيما إسبانيا والبرتغال، — مع ظهور شركاء محليين وخبرات وعدد كافٍ من المشاريع عالية الجودة.
سنبدأ العمل بعد الحصول على الترخيص. وتتوقف مدة الحصول عليه على الجهة التنظيمية.
المطورون والمستثمرون
الأوكرانيون
نحن ندعم الشركات ذات الجذور الأوكرانية ونخطط لإيلاء اهتمام خاص لاحتياجات المطورين والمستثمرين الأوكرانيين. وفي الوقت نفسه، نرغب في العمل مع المطورين والمستثمرين والشركاء المحليين وتبني أفضل الممارسات المحلية. تسهل اللغة المشتركة التواصل، لكن قرار التمويل سيستند إلى جودة المشروع وتقييم المخاطر.
قد يكون لدى الفريق مشاريع مكتملة في أوكرانيا، في حين أن شركته الجديدة في الاتحاد الأوروبي قد لا تمتلك سجلًا ائتمانيًا محليًّا بعد. وقد يؤدي ذلك إلى تعقيد عملية تمويل المشروع الأول. يمكن للتمويل الجماعي القرضي أن يكمل التمويل المصرفي أو يغطي مرحلة معينة. أثناء التقييم، نخطط لأخذ خبرة الفريق في الاعتبار، ولا سيما المشاريع التي تم تنفيذها في أوكرانيا، إلى جانب الميزانية والضمانات ومصدر السداد.
بالنسبة للمستثمر الأوكراني، تُعد هذه فرصة لتوزيع جزء من استثماراته بين أسواق مختلفة والحصول على فوائد متفق عليها على القروض المخصصة للمشاريع في الاتحاد الأوروبي. قد يكون معدل الفائدة على مثل هذا القرض أعلى من معدل الفائدة على الودائع بنفس العملة، لكن يجب مقارنةهما مع الأخذ في الاعتبار مخاطر عدم السداد وحقيقة أن الخروج من الاستثمار قبل الأوان قد يكون صعبًا. الاستثمار في مشروع خارج أوكرانيا يقلل من الاعتماد المباشر لهذا الجزء من المحفظة على المخاطر الحربية في أوكرانيا. إذا كان الشخص يدخر ويخطط لنفقاته باليورو، فإن القرض باليورو يقلل من عدم التوافق بين العملات؛ أما إذا كان العائد يُحسب بالهريفنا، فسيكون لسعر الصرف أهمية كبيرة. ومن المهم أن يعرف المستثمر هوية المقترض، وموقع المشروع، والقانون المطبق، وكيفية تسجيل الضمانات.
بشكل منفصل — فيما يتعلق بالأموال الواردة من أوكرانيا. فالوثائق المتعلقة بالدخل المحقق والوثائق المتعلقة بالتحركات اللاحقة للأموال تجيب على أسئلة مختلفة. لا تعني شرعية الدخل بالضرورة أنه يمكن إجراء التحويل بأي طريقة متاحة تقنيًّا: فالقواعد المتعلقة بالعملات ومتطلبات المؤسسة التي تستقبل الأموال لها أهمية كبيرة. ولذلك، ينبغي التحقق من هيكل المعاملة قبل التحويل، وليس بعده.
وينطبق الأمر نفسه على الضرائب: فالجنسية، وتصريح الإقامة، والإقامة الضريبية — أمور مختلفة. تعتمد الضرائب على بلد الإقامة الضريبية للمستثمر، ونوع الدخل، والاتفاقيات الضريبية الدولية.
لقد جربتُ بنفسي استخدام المنصات الأوروبية وأدركتُ مدى أهمية أن نفهم مسبقًا من يمكنه فتح حساب وكيفية إيداع الأموال فيه. نريد أن نجعل المنصة متاحة للمستثمرين الأوكرانيين. ستتوقف إمكانية المشاركة المحددة على بلد الإقامة والمتطلبات المعمول بها وعمليات التحقق التي تجريها المنصة وشريك الدفع. بالنسبة لتحويل الأموال من أوكرانيا، يجب أيضًا مراعاة القواعد السارية المتعلقة بالعملات الأجنبية.
الخطوات
التالية
ننظر في المستقبل إلى نموذج يتيح للمستثمرين المشاركة في العائد المالي للمشاريع. هذا اتجاه منفصل سنعمل عليه مع مراعاة المتطلبات التنظيمية. كما نستكشف إمكانيات أدوات الذكاء الاصطناعي التي من شأنها مساعدة المستثمر على فهم وثائق وشروط المشاريع. وسنقوم باختبار الوظائف المحددة قبل إطلاقها.
لكن الأهم الآن هو إرساء أساس متين. نحن نبني هذا العمل ليستمر لعقود، لذا فإن جودة المشاريع الأولى، ووضوح القواعد، والسمعة التي تؤكدها الممارسة العملية، كلها أمور مهمة بالنسبة لنا.
نحن مستعدون للكشف علنًا عن هوية مالكي المنصة، وأعضاء الفريق، والمبادئ التي نعمل وفقًا لها.




