
Współzałożyciel Spilqa (spilqa.com) Afanasij Pilkiewicz opowiada, kiedy finansowanie społecznościowe może stanowić uzupełnienie kredytu bankowego, jak ocenić projekt przed zainwestowaniem oraz jaką platformę zespół przygotowuje do uruchomienia.
Afanasii Pilkevich ma ponad 19 lat doświadczenia w dziedzinie finansów i inwestycji. Przez około 12 lat pracował w holdingu inwestycyjno-deweloperskim, gdzie zajmował się finansami, instrumentami finansowymi, działalnością funduszy inwestycyjnych oraz spółek zarządzających aktywami. Następnie zajmował się strukturyzacją finansowo-prawną, organizował finansowanie i sprzedaż nieruchomości, obsługiwał transakcje dotyczące aktywów oraz doradzał ukraińskim deweloperom. Był członkiem rad nadzorczych funduszy inwestycyjnych. Obecnie jest współzałożycielem Spilqa. Firma UAB Spilqa przechodzi proces autoryzacji w Banku Litwy jako dostawca usług crowdfundingowych. Autoryzacja nie została jeszcze uzyskana, więc platforma na razie nie świadczy usług.
W wywiadzie dla UA.News Afanasij Pilkiewicz opowiedział, od jakich kwestii warto zacząć rozmowę o finansowaniu projektu, gdy kredyt bankowy nie wystarcza, co powinien sprawdzić inwestor oraz jak planuje się zbudować model Spilqa. Poniżej – cytaty z wywiadu.
Od czego zaczyna się finansowanie
Rozmowę o finansowaniu zaczynam nie od tego, skąd wziąć pieniądze, ale od czterech pytań. Ile brakuje środków? Na co konkretnie są potrzebne? Kiedy potrzebne są pieniądze i na jaki okres? I skąd projekt je zwróci?
To ostatnie pytanie jest najważniejsze. Deweloper może spłacić pożyczkę ze sprzedaży nieruchomości — poszczególnych lokali lub całego obiektu — z dochodów z wynajmu lub z refinansowania. Każda opcja wiąże się z własnymi warunkami i ryzykiem. Jeśli źródło spłaty nie jest jasne, dodatkowe zadłużenie jedynie odkłada problem na później.
Zatwierdzony kredyt to jeszcze nie pieniądze
Kredyt bankowy pozostaje głównym i zazwyczaj najtańszym źródłem finansowania dla przygotowanego projektu. Jednak zatwierdzony kredyt nie oznacza jeszcze, że pieniądze są już dzisiaj na koncie.
Dobrym przykładem jest upubliczniona umowa polskiej firmy INPRO z mBankiem z kwietnia 2025 roku dotycząca budowy kompleksu mieszkaniowego w Gdańsku. Aby otrzymać pierwsze środki, deweloper musiał potwierdzić już zainwestowane 30,3 mln złotych – na zakup gruntu i pokrycie części kosztów – oraz wykazać przedsprzedaż na poziomie 20% całkowitej powierzchni użytkowej lokali. Są to warunki konkretnej umowy, a nie standard rynkowy. Dobrze jednak ilustrują one praktyczną kwestię: co deweloper musi pokryć z własnych środków, zanim bank rozpocznie finansowanie.
Następnie bank zazwyczaj wypłaca środki w transzach — po potwierdzeniu wykonania prac. Wykonawca może natomiast poprosić o zaliczkę. Albo trzeba wybudować drogi i infrastrukturę dla całego miasteczka, podczas gdy kredyt pokrywa jedynie pierwszy etap. Dlatego radzę zacząć od harmonogramu przepływów pieniężnych: kiedy trzeba zapłacić, kiedy pieniądze faktycznie będą dostępne i skąd zostanie spłacony dług.
Kolejnym powszechnym błędem jest skupianie się wyłącznie na oprocentowaniu. Dla dewelopera ważne jest, aby obliczyć, ile środków faktycznie wpłynie na konto po potrąceniu prowizji, jakie płatności trzeba będzie uiścić i w jakich terminach. Oprocentowanie reklamowe samo w sobie tego nie pokazuje.
Gdzie ma zastosowanie finansowanie
społecznościowe
Crowdfunding pożyczkowy polega na tym, że deweloper pozyskuje pożyczkę nie od jednego banku, ale od wielu prywatnych inwestorów za pośrednictwem regulowanej platformy. Może on stanowić uzupełnienie kredytu bankowego lub sfinansować odrębny etap: zakup gruntu jeszcze przed uzyskaniem finansowania bankowego, przygotowanie projektu, lukę do kolejnej transzy, refinansowanie.
Dla dewelopera takie środki są zazwyczaj droższe niż kredyt bankowy. Z drugiej strony nie trzeba oddawać udziału w projekcie, jak w przypadku partnera, i można pozyskać środki na konkretne zadanie. Może to być interesujące dla małych i średnich deweloperów, firm wchodzących na nowy rynek i nieposiadających jeszcze historii kredytowej, a czasem także dla dużych graczy, gdy konieczne jest szybkie sfinansowanie konkretnego etapu.
Jednak droższe środki są uzasadnione tylko wtedy, gdy projekt jest w stanie pokryć ich pełny koszt i spłacić pożyczkę. Jeśli projekt jest już finansowany przez bank, warto sprawdzić, czy umowa kredytowa zezwala na dodatkowe zadłużenie i zabezpieczenie oraz czy wymagana jest zgoda banku. Nawet przy zgodzie banku pożyczka pozostaje zadłużeniem, a nie kapitałem własnym dewelopera.
Europejskie rozporządzenie w sprawie finansowania społecznościowego obejmuje oferty jednego właściciela projektu do 5 mln euro w ciągu 12 miesięcy. Dla wielu małych i średnich projektów to wystarczy.
Jak inwestować w projekty nieruchomościowe poprzez finansowanie
społecznościowe
Aby wziąć udział w finansowaniu kompleksu mieszkaniowego, magazynu lub przebudowy budynku komercyjnego, inwestor może sfinansować część pożyczki wraz z innymi inwestorami. W modelu pożyczkowym inwestor staje się wierzycielem firmy realizującej projekt. Umowa określa oprocentowanie, termin i sposób spłaty. Prawo własności nieruchomości nie przechodzi na inwestora.
Dla inwestora jest to możliwość rozłożenia środków na kilka projektów.
Co powinien sprawdzić inwestor
Ocenę projektu rozpoczynamy od źródła spłaty. Najpierw ustalamy, skąd kredytobiorca planuje spłacić środki i co się stanie, jeśli ten plan nie zadziała. Następnie oceniamy, czy stopa procentowa jest adekwatna do ryzyka. Inwestor powinien zadać sobie te same pytania przed podjęciem decyzji.
Po drugie – zabezpieczenie. Hipoteka pierwszego stopnia daje pierwszeństwo przed posiadaczami hipotek kolejnych stopni w odniesieniu do tej nieruchomości. Rzeczywisty zwrot zależy również od wartości rynkowej nieruchomości, kosztów oraz obowiązującej procedury egzekucji. Dlatego ważna jest nie tylko wycena nieruchomości, ale także inne obciążenia oraz to, jak łatwo można ją sprzedać.
Po trzecie – kto realizuje projekt: doświadczenie zespołu, ukończone obiekty, sytuacja finansowa firmy.
I po czwarte — płynność samej inwestycji. Pożyczka jest udzielana na określony czas i wcześniejsze wyjście z niej może być trudne.
Jest to instrument obarczony ryzykiem. Zwrot środków nie jest gwarantowany, system gwarancji depozytów bankowych nie obejmuje takich inwestycji, a inwestor może stracić część lub całość zainwestowanych środków. Dlatego ważne jest, aby rozdzielać inwestycje między różne projekty i nie inwestować pieniędzy, których utrata byłaby krytyczna.
Regulamin przewiduje również pewne mechanizmy ochronne. W szczególności inwestorzy, którzy zgodnie z jego zasadami nie posiadają statusu inwestorów doświadczonych, mają cztery dni kalendarzowe na wycofanie swojej oferty inwestycyjnej bez podawania przyczyn i bez ponoszenia kary.
Jak ma wyglądać model Spilqa
Spilqa to platforma crowdfundingowa oparta na pożyczkach, przeznaczona dla projektów deweloperskich, która przygotowuje się do uruchomienia.
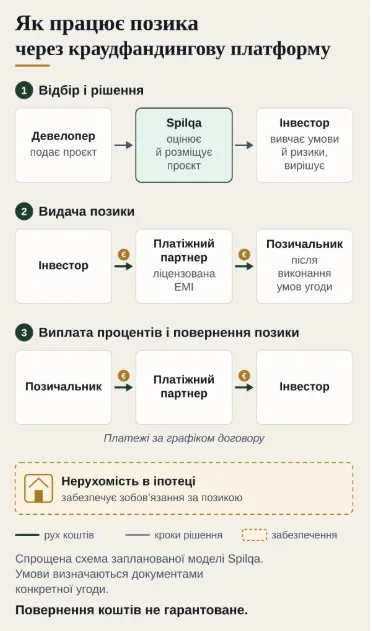
Jako standardowe zabezpieczenie planujemy ustanowienie hipoteki pierwszego stopnia na już istniejącą nieruchomość — działki, obiekty mieszkalne lub komercyjne — na rzecz inwestorów. Sposób ustanowienia zabezpieczenia oraz reprezentacji inwestorów w przypadku egzekucji będzie określony w dokumentach konkretnej umowy.
Przed uruchomieniem kampanii będziemy oceniać kredytobiorcę, budżet i harmonogram projektu, źródło spłaty oraz zabezpieczenie. Wynik planujemy przedstawiać inwestorom w formie ratingu ryzyka. Szczegóły metodologii mogą ulec doprecyzowaniu podczas procesu autoryzacji. Rating pomaga ocenić ryzyko, ale nie gwarantuje zwrotu środków. Przed podjęciem decyzji inwestor otrzyma dokument zawierający kluczowe informacje o ofercie: kto pozyskuje środki, na jaki cel, na jakich warunkach pożyczki, jakie jest zabezpieczenie i jakie są główne ryzyka. Po rozpoczęciu działalności będziemy publikować statystyki dotyczące niewypłacalności zgodnie z przepisami regulacyjnymi.
Środki nie będą przechodziły przez konta samej platformy. Płatności planujemy zorganizować za pośrednictwem licencjonowanej instytucji pieniądza elektronicznego (EMI). Taka instytucja zapewnia obsługę transakcji płatniczych i jest zobowiązana do ochrony otrzymanych środków klientów w sposób określony przez prawo. Inwestor będzie posiadał rachunek na swoje nazwisko, środki będą rezerwowane w trakcie zbierania funduszy i przekazywane pożyczkobiorcy po spełnieniu warunków. Ta ochrona nie eliminuje ryzyka nie spłaty pożyczki po jej przekazaniu deweloperowi.
Planowana minimalna kwota inwestycji to 100 euro. Moim zdaniem wysokość pierwszej wpłaty ma również znaczenie psychologiczne: od mniejszej kwoty łatwiej jest zacząć.
Zgodnie z planowanym modelem główne opłaty pokrywać będzie deweloper. Zgodnie z planowanymi warunkami opłata za zarządzanie zadłużeniem będzie naliczana od kwoty zaległej. Inwestor będzie ją uiszczał dopiero po otrzymaniu od pożyczkobiorcy odsetek kompensacyjnych lub ich części, w momencie ich wypłaty.
Licencja i dlaczego Litwa
12 października nasi doradcy prawni poinformowali, że złożyli wniosek Spilqa o autoryzację do Banku Litwy. Jednolity europejski system finansowania społecznościowego jest stosunkowo młody — obowiązuje od listopada 2021 roku. Uzyskanie zezwolenia w jednym kraju pozwala, po złożeniu przewidzianego zawiadomienia do organu regulacyjnego, na prowadzenie działalności w innych państwach UE.
Litwa jest dla nas pierwszym rynkiem działalności, a nie tylko miejscem uzyskania licencji. W tym kraju ukształtował się już dojrzały rynek pożyczkowego crowdfundingu. Na dzień 11 listopada 2026 r. w rejestrze Banku Litwy figurowało 17 licencjonowanych dostawców usług crowdfundingowych. W 2025 r. za pośrednictwem litewskich dostawców pozyskano 379,4 mln euro finansowania — o 36,3% więcej niż rok wcześniej. Działają tu instytucje płatnicze, konsultanci, deweloperzy i inwestorzy, którzy znają już ten instrument, a sam kraj słynie z cyfrowych usług publicznych i otwartości na fintech. Chcemy nawiązywać tu partnerstwa i pomagać lokalnym projektom w pozyskiwaniu finansowania.
Kolejnym rynkiem, na który planujemy wejść, jest Polska. W przyszłości będziemy rozważać inne kraje UE, w szczególności Hiszpanię i Portugalię — w miarę pojawiania się lokalnych partnerów, wiedzy eksperckiej oraz wystarczającej liczby wysokiej jakości projektów.
Prace rozpoczniemy po uzyskaniu zezwolenia. Termin jego wydania zależy od organu regulacyjnego.
Ukraińscy deweloperzy i inwestorzy
Wspieramy firmy o ukraińskich korzeniach i planujemy poświęcić szczególną uwagę potrzebom ukraińskich deweloperów i inwestorów. Jednocześnie chcemy współpracować z lokalnymi deweloperami, inwestorami i partnerami oraz czerpać z najlepszych lokalnych praktyk. Wspólny język ułatwia komunikację, ale decyzja o finansowaniu będzie oparta na jakości projektu i analizie ryzyka.
Zespół może mieć na koncie zrealizowane projekty na Ukrainie, a jego nowa spółka w UE może jeszcze nie posiadać lokalnej historii kredytowej. Może to utrudnić finansowanie pierwszego projektu. Finansowanie społecznościowe w formie pożyczek może uzupełniać finansowanie bankowe lub pokrywać koszty poszczególnych etapów. Podczas oceny planujemy brać pod uwagę doświadczenie zespołu, w szczególności projekty zrealizowane na Ukrainie, a także budżet, zabezpieczenia i źródło spłaty.
Dla ukraińskiego inwestora jest to okazja do rozłożenia części inwestycji na różne rynki i uzyskania uzgodnionych odsetek od pożyczek na projekty w UE. Oprocentowanie takiej pożyczki może być wyższe niż w przypadku lokaty w tej samej walucie, ale porównując je, należy wziąć pod uwagę ryzyko braku spłaty oraz fakt, że wcześniejsze wycofanie się z inwestycji może być trudne. Inwestycja w projekt poza granicami Ukrainy zmniejsza bezpośrednią zależność tej części portfela od ryzyka wojennego na Ukrainie. Jeśli dana osoba oszczędza i planuje wydatki w euro, pożyczka w euro zmniejsza dysproporcję walutową; jeśli wynik jest rozliczany w hrywnie, znaczenie będzie miał kurs walutowy. Ważne jest również, aby inwestor wiedział, kim jest pożyczkobiorca, gdzie znajduje się obiekt, jakie prawo ma zastosowanie oraz w jaki sposób sformalizowano zabezpieczenie.
Osobno należy omówić kwestię środków pieniężnych z Ukrainy. Dokumenty dotyczące uzyskanych dochodów oraz dokumenty dotyczące dalszego przepływu środków odpowiadają na różne pytania. Legalność dochodu nie oznacza jeszcze, że przelew można wykonać w dowolny technicznie dostępny sposób: znaczenie mają przepisy walutowe oraz wymagania instytucji przyjmującej środki. Dlatego strukturę transakcji warto sprawdzić przed dokonaniem przelewu, a nie po nim.
Podobnie jest z podatkami: obywatelstwo, zezwolenie na pobyt i rezydencja podatkowa to różne kwestie. Podatki zależą od kraju rezydencji podatkowej inwestora, rodzaju dochodu oraz międzynarodowych umów podatkowych.
Sam próbowałem korzystać z europejskich platform i przekonałem się, jak ważne jest, aby z wyprzedzeniem zrozumieć, kto może otworzyć konto i w jaki sposób je zasilić. Chcemy, aby nasza platforma była dostępna dla ukraińskich inwestorów. Konkretna możliwość uczestnictwa będzie zależała od kraju zamieszkania, obowiązujących wymogów oraz weryfikacji przeprowadzanych przez platformę i partnera płatniczego. W przypadku przelewów środków z Ukrainy należy dodatkowo uwzględnić obowiązujące przepisy walutowe.
Kolejne kroki
W perspektywie rozważamy model, w ramach którego inwestorzy będą mogli uczestniczyć w wynikach finansowych projektów. Jest to odrębny kierunek, nad którym będziemy pracować z uwzględnieniem wymogów regulacyjnych. Badamy również możliwości narzędzi opartych na sztucznej inteligencji, które pomogłyby inwestorom w zrozumieniu dokumentów i warunków projektów. Konkretne funkcje sprawdzimy przed uruchomieniem.
Jednak obecnie najważniejsze są solidne podstawy. Budujemy ten biznes z myślą o przyszłych dziesięcioleciach, dlatego dla nas liczy się jakość pierwszych projektów, przejrzyste zasady oraz reputacja potwierdzona praktyką.
Jesteśmy gotowi otwarcie pokazać, kto jest właścicielami platformy, kto wchodzi w skład zespołu i według jakich zasad działamy.




