
Соучредитель Spilqa (spilqa.com) Афанасий Пилькевич рассказывает, в каких случаях краудфандинг может стать дополнением к банковскому кредиту, как оценить проект перед инвестированием и какую платформу команда готовит к запуску.
Афанасий Пилькевич имеет более 19 лет опыта в сфере финансов и инвестиций. Около 12 лет он работал в инвестиционно-девелоперском холдинге, где занимался финансами, финансовыми инструментами, деятельностью инвестиционных фондов и компаний по управлению активами. Впоследствии работал в сфере финансово-юридического структурирования, организовывал финансирование и продажу недвижимости, сопровождал сделки с активами, консультировал украинских девелоперов. Был членом наблюдательных советов инвестиционных фондов. В настоящее время — соучредитель Spilqa. Компания UAB Spilqa проходит процесс авторизации в Банке Литвы в качестве поставщика краудфандинговых услуг. Авторизация еще не получена, платформа пока не предоставляет услуг.
В интервью UA.News Афанасий Пилькевич рассказал, с каких вопросов стоит начинать разговор о финансировании проекта, когда банковского кредита недостаточно, что должен проверить инвестор и как планируется построить модель Spilqa. Далее — прямая речь.
С чего начинается финансирование
Разговор о финансировании я начинаю не с того, где взять деньги, а с четырёх вопросов. Сколько средств не хватает? На что именно они нужны? Когда деньги нужны и на какой срок? И откуда проект их вернёт?
Последний вопрос — главный. Девелопер может вернуть кредит за счет продажи недвижимости — отдельных помещений или объекта в целом, — дохода от аренды или рефинансирования. У каждого варианта свои условия и риски. Если источник возврата неясен, дополнительный долг лишь откладывает проблему.
Согласованный кредит — это ещё не деньги
Банковский кредит остается основным и, как правило, самым дешевым источником финансирования для готового проекта. Но одобренный кредит еще не означает, что деньги уже сегодня находятся на счете.
Хороший пример — публично раскрытое соглашение польской компании INPRO с mBank в апреле 2025 года на строительство жилого комплекса в Гданьске. Чтобы получить первые средства, девелопер должен был подтвердить уже вложенные 30,3 млн злотых — землю и часть расходов — и подтвердить предпродажи на уровне 20% общей полезной площади помещений. Это условия конкретного соглашения, а не рыночный стандарт. Но они хорошо иллюстрируют практический вопрос: что застройщик должен оплатить самостоятельно еще до того, как банк начнет финансирование.
Далее банк обычно выдает средства траншами — после подтверждения выполненных работ. А подрядчик может просить аванс. Или нужно проложить дороги и коммуникации для всего городка, тогда как кредит покрывает лишь первую очередь. Поэтому я советую начинать с календаря поступления средств: когда нужно платить, когда деньги реально станут доступны и откуда будет погашаться долг.
Еще одна распространенная ошибка — ориентироваться только на ставку. Застройщику важно посчитать, сколько средств фактически поступит на счет после уплаты комиссий, какие платежи придется произвести и в какие сроки. Рекламная ставка сама по себе этого не показывает.
Где место краудфандинга
Заемной краудфандинг — это когда застройщик привлекает заем не от одного банка, а от многих частных инвесторов через регулируемую платформу. Он может дополнять банковский кредит или покрывать отдельный этап: приобретение земли ещё до банковского финансирования, подготовку проекта, переходный период до следующего транша, рефинансирование.
Для девелопера такие деньги обычно дороже банковских. Зато не нужно отдавать долю в проекте, как в случае с партнером, и можно привлекать средства под конкретную задачу. Это может быть интересно небольшим и средним девелоперам, компаниям, которые выходят на новый рынок и ещё не имеют там кредитной истории, а иногда и крупным игрокам, когда нужно быстро профинансировать отдельный этап.
Но более дорогие деньги оправданы только тогда, когда проект способен оплатить их полную стоимость и вернуть средства. Если проект уже финансируется банком, стоит проверить, допускает ли кредитный договор дополнительный долг и залог, а также требуется ли согласие банка. И даже с согласием банка заем остается долгом, а не собственным капиталом застройщика.
Европейский регламент о краудфандинге охватывает предложения одного владельца проекта до 5 млн евро за 12 месяцев. Для многих небольших и средних проектов этого достаточно.
Как инвестировать в проекты недвижимости через краудфандинг
Чтобы принять участие в финансировании жилого комплекса, склада или реконструкции коммерческого здания, инвестор может профинансировать часть займа вместе с другими инвесторами. В кредитной модели он становится кредитором компании, реализующей проект. Договор определяет ставку, срок и порядок погашения. Право собственности на недвижимость к инвестору не переходит.
Для инвестора это возможность распределить средства между несколькими проектами.
Что следует проверить инвестору
Мы начинаем оценку проекта с источника погашения. Сначала выясняем, откуда заемщик планирует вернуть средства и что произойдет, если этот план не сработает. Затем оцениваем, соответствует ли ставка риску. Инвестору стоит задать те же вопросы перед принятием решения.
Второе — обеспечение. Ипотека первой очереди дает приоритет перед ипотекодержателями последующих очередей в отношении данного имущества. Фактическое возвращение средств зависит также от стоимости реализации, расходов и применимого порядка взыскания. Поэтому важна не только оценка недвижимости, но и другие обременения, а также то, насколько легко её продать.
Третье — кто реализует проект: опыт команды, завершенные объекты, финансовое состояние компании.
И в-четвертых — ликвидность самой инвестиции. Кредит предоставляется на определенный срок, и выйти из него раньше может быть сложно.
Это рискованный инструмент. Возврат средств не гарантирован, на такие инвестиции не распространяется система гарантирования банковских вкладов, и инвестор может потерять часть или все вложенные средства. Поэтому важно распределять вложения между проектами и не инвестировать деньги, потеря которых будет критической.
Регламент предусматривает и отдельные механизмы защиты. В частности, инвесторы, не имеющие статуса опытных согласно его правилам, имеют четыре календарных дня, чтобы отозвать свое предложение об инвестировании без объяснения причин и штрафа.
Как планируется работать модель Spilqa
Spilqa — платформа кредитного краудфандинга для девелоперских проектов, которая готовится к запуску.
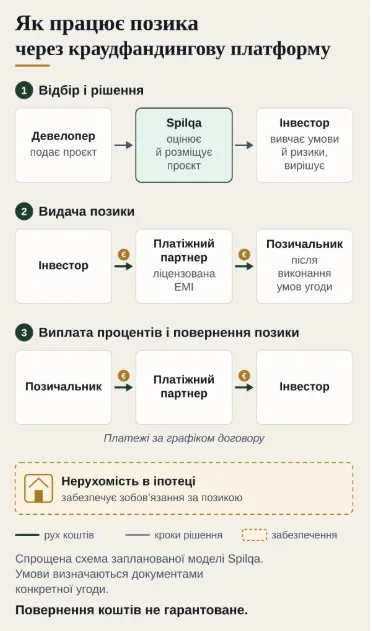
В качестве стандартного обеспечения планируется ипотека первой очереди на уже имеющуюся недвижимость — земельные участки, жилые или коммерческие объекты — в пользу инвесторов. Порядок оформления обеспечения и представительства инвесторов в случае взыскания будет определяться документами конкретного соглашения.
Перед размещением мы будем оценивать заемщика, бюджет и график проекта, источник погашения и обеспечение. Результат планируем представлять инвесторам в виде рейтинга риска. Детали методики могут уточняться в ходе авторизации. Рейтинг помогает оценить риск, но не гарантирует возврат средств. До принятия решения инвестор получит документ с ключевой информацией о предложении: кто привлекает средства, на что, на каких условиях займа, какое обеспечение и какие основные риски. После начала работы будем раскрывать статистику дефолтов в соответствии с правилами регламента.
Средства не будут проходить через счета самой платформы. Платежи планируем организовать через лицензированное учреждение электронных денег (EMI). Такое учреждение обеспечивает платежные операции и обязано защищать полученные средства клиентов установленными законом способами. У инвестора будет счет на его имя, средства будут резервироваться во время сбора и направляться заемщику после выполнения условий. Эта защита не устраняет риск невозврата займа после его предоставления застройщику.
Планируемая минимальная сумма инвестиции — €100. На мой взгляд, размер первого взноса важен и с психологической точки зрения: с меньшей суммы проще начать.
Согласно запланированной модели основные комиссии будет оплачивать застройщик. По запланированным условиям комиссия за администрирование долга будет начисляться на просроченную сумму. Инвестор будет оплачивать её только после получения от заемщика компенсационных процентов или их части, в момент их распределения.
Лицензия и почему Литва
12 октября наши юридические консультанты сообщили, что подали заявку Spilqa на авторизацию в Банк Литвы. Единый европейский режим для краудфандинга относительно молод — он действует с ноября 2021 года. Авторизация в одной стране позволяет после предусмотренного уведомления регулятора работать в других странах ЕС.
Литва для нас — первый рынок деятельности, а не просто место лицензирования. Здесь уже сформировался зрелый рынок кредитного краудфандинга. По состоянию на 11 ноября 2026 года в реестре Банка Литвы числилось 17 лицензированных поставщиков краудфандинговых услуг. За 2025 год через литовских провайдеров было привлечено €379,4 млн финансирования — на 36,3% больше, чем годом ранее. Здесь есть платежные учреждения, консультанты, девелоперы и инвесторы, которые уже знакомы с этим инструментом, а сама страна известна цифровыми государственными услугами и открытостью к финтеху. Мы хотим налаживать здесь партнерства и помогать местным проектам привлекать финансирование.
Следующим рынком планируем сделать Польшу. В дальнейшем будем рассматривать другие страны ЕС, в частности Испанию и Португалию, — по мере появления локальных партнеров, экспертизы и достаточного количества качественных проектов.
Работу начнём после получения разрешения. Сроки его получения зависят от регулятора.
Украинские девелоперы и инвесторы
Мы поддерживаем бизнес с украинскими корнями и планируем уделять особое внимание потребностям украинских девелоперов и инвесторов. В то же время хотим работать с местными девелоперами, инвесторами и партнерами и перенимать лучшие местные практики. Общий язык облегчает общение, но решение о финансировании будет основываться на качестве проекта и оценке рисков.
У команды могут быть завершенные проекты в Украине, а у её новой компании в ЕС — ещё не быть местной кредитной истории. Это может затруднить финансирование первого проекта. Кредитовый краудфандинг может дополнить банковское финансирование или покрыть отдельный этап. При оценке мы планируем учитывать опыт команды, в частности реализованные в Украине проекты, наряду с бюджетом, обеспечением и источником погашения.
Для украинского инвестора это возможность распределить часть вложений между различными рынками и получать договорные проценты по займам на проекты в ЕС. Ставка по такому кредиту может быть выше, чем по депозиту в той же валюте, но сравнивать их следует с учётом риска невозврата и того, что досрочно выйти из инвестиции может быть сложно. Вложения в проект за пределами Украины снижают прямую зависимость этой части портфеля от военных рисков в Украине. Если человек копит и планирует расходы в евро, кредит в евро уменьшает валютное несоответствие; если результат рассчитывается в гривне, значение будет иметь курс. И важно, чтобы инвестор знал, кто является заемщиком, где расположен объект, какое право применимо и как оформлено обеспечение.
Отдельно — о деньгах из Украины. Документы о полученном доходе и документы о дальнейшем движении средств отвечают на разные вопросы. Законность дохода ещё не означает, что перевод можно осуществить любым технически доступным способом: значение имеют валютные правила и требования учреждения, принимающего средства. Поэтому структуру операции следует проверять до перевода, а не после.
То же самое с налогами: гражданство, вид на жительство и налоговое резидентство — разные вещи. Налоги зависят от страны налогового резидентства инвестора, вида дохода и международных налоговых соглашений.
Я сам пробовал пользоваться европейскими платформами и понял, насколько важно заранее понимать, кто может открыть счет и как его пополнить. Мы хотим сделать платформу доступной для украинских инвесторов. Конкретная возможность участия будет зависеть от страны проживания, применимых требований и проверок со стороны платформы и платежного партнера. Для переводов средств из Украины дополнительно необходимо учитывать действующие валютные правила.
Следующие шаги
В перспективе рассматриваем модель, при которой инвесторы смогут участвовать в финансовом результате проектов. Это отдельное направление, которое мы будем прорабатывать с учётом регуляторных требований. Исследуем также возможности AI-инструментов, которые помогали бы инвестору разбираться в документах и условиях проектов. Конкретные функции будем проверять перед запуском.
Но сейчас самое важное — качественная основа. Мы строим этот бизнес на десятилетия, поэтому для нас важны качество первых проектов, понятные правила и репутация, подтверждаемая практикой.
Мы готовы открыто показывать, кто является владельцами платформы, кто входит в команду и по каким принципам мы работаем.




