
حذر صندوق النقد الدولي من خطر حدوث فقاعة في مجال الذكاء الاصطناعي: ماذا سيحدث للاقتصاد العالمي إذا لم تحقق الاستثمارات عائدًا؟
22 أكتوبر 2026 14:34أصبح الاقتصاد العالمي يعتمد بشكل متزايد على الاستثمارات في الذكاء الاصطناعي، التي تدعم النشاط التجاري وأسواق الأسهم وأرباح شركات التكنولوجيا. وفي الوقت نفسه، يحذر صندوق النقد الدولي من أنه إذا لم تتحقق التوقعات بشأن عائدات الذكاء الاصطناعي، فإن إعادة تقييم الأصول قد تؤدي إلى انهيار واسع النطاق في الأسواق المالية. وتتفاقم المخاطر بسبب تزايد التمويل بالديون، والترابط بين الشركات التكنولوجية، وتركيز رأس المال في أيدي عدد قليل من اللاعبين.
في تقريره الصادر في أكتوبر حول الاقتصاد العالمي، يتوقع صندوق النقد الدولي تباطؤ النمو العالمي إلى 3,1% في عام 2026، ثم انتعاشه إلى 3,4% في عام 2027. ويشير الصندوق إلى أن الطفرة التكنولوجية، المرتبطة إلى حد كبير بالذكاء الاصطناعي، هي أحد العوامل التي تدعم النشاط الاقتصادي. ومع ذلك، فإنها قد تصبح مصدرًا للمشاكل إذا نمت الاستثمارات في البنية التحتية وتطوير التكنولوجيا بوتيرة أسرع من العائد الاقتصادي الفعلي الناتج عنها.
توضح UA.News أسباب قلق صندوق النقد الدولي من احتمال حدوث «ارتفاع مفرط» في سوق الذكاء الاصطناعي، وما الذي يدعم طفرة الاستثمار هذه، وأي الشركات والدول قد تتضرر أولاً، ولماذا لا يعني التصحيح المحتمل في سوق الأسهم بالضرورة أن يتحول إلى أزمة مالية عالمية جديدة.
لماذا تحدث صندوق النقد الدولي عن خطر فقاعة الذكاء الاصطناعي
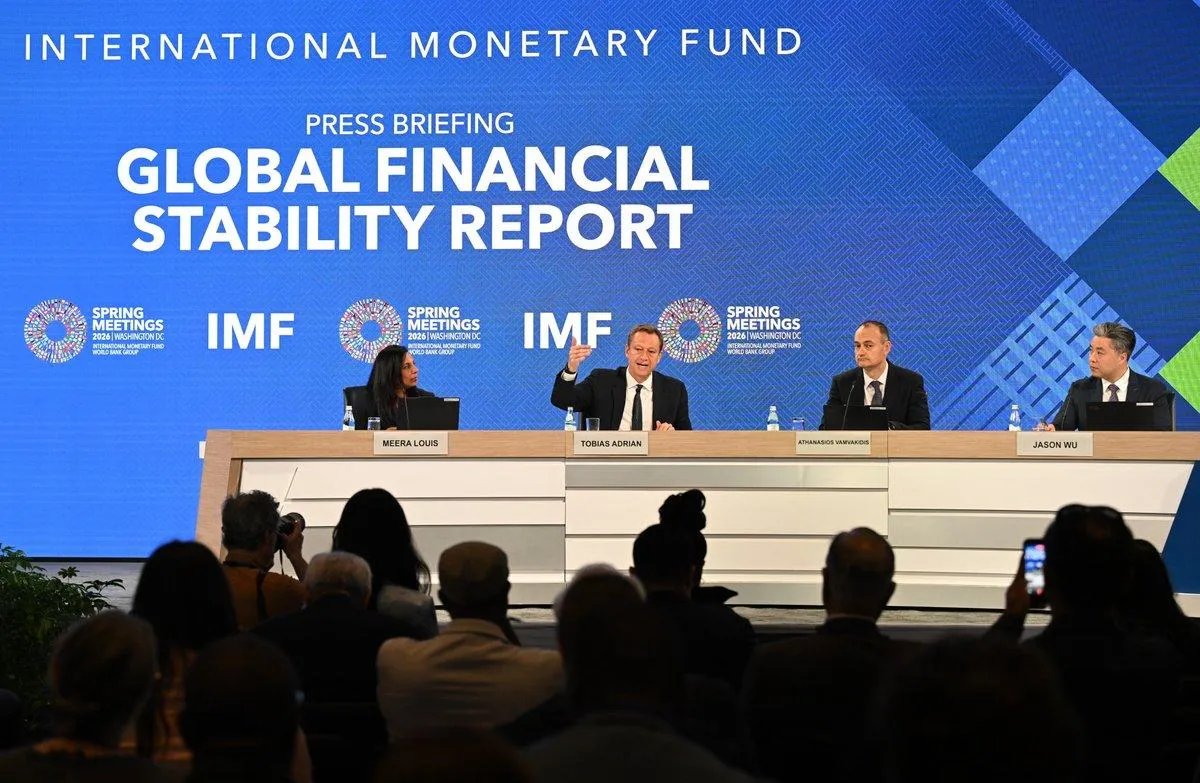
في تقريره حول الاستقرار المالي العالمي، حدد صندوق النقد الدولي ثلاثة مخاطر رئيسية تهدد الأسواق المالية العالمية: التصحيح المحتمل لأصول الذكاء الاصطناعي، والارتفاع الحاد في عائدات السندات الحكومية، والتهديدات السيبرانية. فيما يتعلق بالذكاء الاصطناعي، لا يكمن القلق الرئيسي في التكنولوجيا نفسها، بل في مدى استدامة الأموال المستثمرة فيها والأرباح المتوقعة.
ويشير الصندوق إلى أن الأسواق المالية تظهر استقرارًا حتى الآن بفضل النمو الاقتصادي، والنتائج القوية للشركات، والتفاؤل بشأن التقنيات الجديدة. ومع ذلك، فإن التقييمات المرتفعة للشركات قد تتغير بسرعة إذا ما قرر المستثمرون أن الإيرادات المستقبلية من الذكاء الاصطناعي ستكون أقل أو ستأتي في وقت متأخر عما كان متوقعًا.
وقد صاغ أثاناسيوس فامفاكيديس، نائب رئيس وحدة في إدارة النظم النقدية وأسواق رأس المال بصندوق النقد الدولي، هذه التناقضات أثناء عرض التقرير على النحو التالي: «لقد صمدت الأسواق المالية العالمية بشكل مدهش في مواجهة الاضطرابات العديدة ومستويات عدم اليقين الشديدة — ويرجع الفضل في ذلك إلى حد كبير إلى المفاجآت الإيجابية في النمو، والأرباح القوية للشركات، فضلاً عن التفاؤل بشأن الذكاء الاصطناعي». وفي الوقت نفسه، حذر قائلاً: «الاستقرار لا يعني الأمان».
وهذا تمييز مهم. فصندوق النقد الدولي لا يزعم أن انهيار سوق الذكاء الاصطناعي أمر حتمي، ولا ينكر الفوائد المحتملة لهذه التكنولوجيا. بل يلفت الصندوق الانتباه إلى مشكلة أخرى: حتى التكنولوجيا الواعدة يمكن أن تصبح أساسًا لفقاعة مالية، إذا تجاوزت أسعار الأصول وحجم الاستثمارات النتائج الفعلية للأعمال.
كيف أصبح ازدهار الذكاء الاصطناعي أحد محركات الاقتصاد العالمي

الموجة الحالية من الاستثمارات في الذكاء الاصطناعي لا تقتصر على أموال صناديق رأس المال الاستثماري والشركات الناشئة التكنولوجية فحسب. فهي تشمل بناء مراكز البيانات، وشراء المعالجات الرسومية، وإنتاج أشباه الموصلات، ومد الشبكات، والبنية التحتية للطاقة، وتطوير البرمجيات. تستثمر الشركات الكبرى في القدرات الحاسوبية، على أمل أن تتمكن من بيع خدمات جديدة، وأتمتة العمل، وزيادة الإنتاجية.
وتُحدث هذه الاستثمارات تأثيرًا اقتصاديًا حتى قبل أن تتحقق جميع المزايا المتوقعة من الذكاء الاصطناعي. عندما تطلب شركة ما خوادم، فإنها تدعم مصنعي الرقائق؛ وعندما تبني مركز بيانات — فإنها تخلق طلبًا على أعمال البناء، والطاقة الكهربائية، والتبريد، والمعدات. ويحقق الموردون إيرادات، ويوظفون عمالاً، ويستثمرون أموالهم في توسيع أعمالهم. وهكذا تتشكل سلسلة يصبح فيها الطلب الاستثماري لمجموعة من الشركات إيرادات لمجموعة أخرى.
وأوضحت سيلفانا تينرييرو، كبيرة الاقتصاديين في صندوق النقد الدولي ومديرة إدارة الأبحاث، خلال عرض توقعات أكتوبر، أن الاقتصاد العالمي يتأثر في الوقت نفسه بعاملين متعارضين. فالحرب في الشرق الأوسط وارتفاع أسعار مصادر الطاقة يتسببان في صدمة سلبية على جانب العرض، في حين أن الطفرة التكنولوجية، المرتبطة بشكل أساسي بالذكاء الاصطناعي، تحفز الطلب والأسعار والتجارة والاستثمارات.
ولهذا السبب، لا ينظر الصندوق إلى الذكاء الاصطناعي كمجرد قطاع تكنولوجي منفصل، بل كعامل يؤثر على الديناميكية العامة للناتج المحلي الإجمالي العالمي. وإذا انخفضت الإنفاق على البنية التحتية بشكل حاد، فلن يقتصر الشعور بالآثار الاقتصادية على مطوري النماذج وحدهم. فسيتلقى مصنعو الرقائق وشركات البناء ومزودي الطاقة وغيرهم من المشاركين في السلسلة التكنولوجية عددًا أقل من الطلبات.
وفي الوقت نفسه، هناك نقطة ضعف جوهرية في هذا النموذج: فالإنفاق على إنشاء البنية التحتية للذكاء الاصطناعي يدعم بالفعل النشاط الاقتصادي، في حين أن الحجم الكامل للعائد المستقبلي لا يزال غير محدد. وإذا كانت التكنولوجيا سترفع الإنتاجية بالفعل وتساعد الشركات على تحقيق أرباح أكبر، فقد تبرر الاستثمارات الحالية نفسها. أما إذا كانت الأرباح أقل مما كان متوقعًا، فإن خفض النفقات قد ينقل زخمًا سلبيًّا إلى الاقتصاد بأسره.
ما الذي يدعم الفقاعة: الأموال، والديون، والالتزامات المتبادلة
إحدى أكبر المشكلات التي يلفت صندوق النقد الدولي الانتباه إليها ليست حجم الاستثمارات فحسب، بل طريقة تمويلها. في بداية الطفرة الاستثمارية، لعبت الشركات التي تمتلك احتياطيات نقدية كبيرة وإيرادات مستقرة من أعمالها الأساسية دورًا كبيرًا. ومع ذلك، فإن الحاجة إلى القدرات الحاسوبية آخذة في الازدياد، كما أن بناء البنية التحتية يتطلب مبالغ متزايدة.
ووفقًا لتقديرات الصندوق، ارتفعت حصة أكبر شركات التكنولوجيا — ما يُعرف بـ«الشركات فائقة الحجم» — في إصدارات السندات المؤسسية العالمية من الفئة الاستثمارية ارتفعت من أقل من 1% إلى 10% منذ بدء التوسع النشط في الاستثمارات في الذكاء الاصطناعي في عام 2024. وفي الوقت نفسه، يتقلص التدفق النقدي الحر لبعض الشركات الكبرى بسبب النفقات الكبيرة على تطوير البنية التحتية، مما يزيد من أهمية التمويل بالديون.
وهذا لا يعني أن شركات التكنولوجيا الكبرى قد فقدت استقرارها المالي بالفعل. ويؤكد صندوق النقد الدولي أن اللاعبين الرئيسيين في هذا القطاع لا يزالون يحققون أرباحًا قوية. ولكن إذا استمرت الشركات في إنفاق الأموال بوتيرة أسرع من نمو الإيرادات، فستصبح أكثر حساسية تجاه تكلفة القروض، والطلب على القدرات الحاسوبية، ومزاج المستثمرين.
وتتفاقم الصعوبة بالنسبة لمقدمي خدمات الحوسبة الأصغر حجمًا، الذين يقومون ببناء مراكز البيانات وتأجير قدراتها. فجزء من هذه الشركات يعاني من عبء ديون أعلى وربحية أضعف مقارنة بعمالقة التكنولوجيا. وبالنسبة لهذه الشركات، قد يشكل انخفاض أسعار الخدمات أو تراجع العملاء عن الطلبات المخطط لها ضربةً أشد خطورةً بكثير.
كما يلفت صندوق النقد الدولي الانتباه إلى الروابط المالية بين المشاركين في سوق الذكاء الاصطناعي. ووفقًا للتقرير، فإن 14 صفقة تم الكشف عنها علنًا منذ عام 2023 تنص على استثمارات إجمالية تبلغ حوالي 300 مليار دولار في رأس مال الشركات الأقل استقرارًا من الناحية المالية من جانب كبار اللاعبين في قطاع التكنولوجيا، بالإضافة إلى حوالي 650 مليار دولار من التمويل بالديون. في المقابل، تعهدت الأطراف بالتزامات مستقبلية تتعلق بالإيرادات تبلغ قيمتها حوالي 1.4 تريليون دولار — لا سيما من خلال طلبات شراء الرقائق واستخدام الخدمات السحابية.
قد تكون مثل هذه الاتفاقات منطقية تمامًا إذا كان الطلب سيزداد بالفعل. توفر الشركات الكبرى التمويل لشركائها، وفي المقابل تحصل على إمكانية الوصول إلى القدرات المطلوبة والخدمات المستقبلية. لكن هذا النموذج يخلق أيضًا ترابطًا: تستثمر شركة ما في شركة أخرى، وتنفق الأموال على المعدات أو البنية التحتية، بينما يتوقع المستثمر أن يصبح هو نفسه مشتريًا لخدماتها في المستقبل.
وإذا تحققت التوقعات، فيمكن لجميع الأطراف المشاركة أن تستفيد. أما إذا فشل المشروع الرئيسي في جذب العملاء أو تحقيق الإيرادات المخطط لها، فقد تنخفض قيمة الاستثمارات بالتزامن مع تدهور آفاق العقود المستقبلية. وهذه الروابط بالذات هي التي يمكن أن تؤجج الأزمة: فالخسائر المالية في قطاع واحد تمتد لتشمل الشركاء والدائنين والموردين.
هل هذه حقًا فقاعة «دوت كوم» جديدة؟
أصبح مقارنة الطفرة الحالية في مجال الذكاء الاصطناعي بفقاعة الإنترنت في أواخر التسعينيات أحد الموضوعات الرئيسية في النقاش حول الاستثمارات التكنولوجية. في ذلك الوقت، كان المستثمرون يضخون أموالهم في الشركات المرتبطة بالإنترنت، متوقعين نموًا سريعًا للاقتصاد الرقمي. وتبين أن بعض نماذج الأعمال غير قابلة للاستمرار، كما أدى انخفاض أسهم الشركات التكنولوجية في أوائل العقد الأول من القرن الحادي والعشرين إلى تدمير جزء كبير من القيمة السوقية.
وتكمن أوجه التشابه في أن السوق، آنذاك والآن، لا يقيّم الأرباح الحالية فحسب، بل يقيّم أيضًا الإمكانات المستقبلية للتكنولوجيا الجديدة. ومع ذلك، هناك اختلافات بين الفترتين. اليوم، تقف في طليعة الذكاء الاصطناعي شركات كبرى تتمتع بأعمال راسخة، وإيرادات ضخمة، وعملاء حقيقيين. ولذلك، فإن مجرد وجود تقييمات عالية أو استثمارات ضخمة لا يثبت بحد ذاته أن السوق بأكمله عبارة عن فقاعة.
وكان بيير-أوليفييه غورينشا، كبير الاقتصاديين في صندوق النقد الدولي، قد أوضح لوكالة رويترز في عام 2025 أن الطفرة الاستثمارية الحالية قد تنتهي بتصحيح مشابه لما شهدته شركات الإنترنت. وفي الوقت نفسه، لفت الانتباه إلى أن جزءًا كبيرًا من النفقات يُمول بأموال الشركات التكنولوجية، وليس بالقروض وحدها.
وقال: «هذا لا يُمول بالديون، مما يعني أنه في حالة حدوث تصحيح في السوق، قد يتضرر بعض المساهمين وأصحاب الحصص».
هذا الاستنتاج مهم، لكن الوضع تغير: ففي تقرير أحدث صدر في أكتوبر 2026، يشدد صندوق النقد الدولي بشكل منفصل على نمو التمويل بالديون والترابط بين المشاركين في النظام البيئي للذكاء الاصطناعي. بمعنى آخر، لا يقتصر الخطر على الانخفاض المحتمل في أسعار الأسهم. فإذا استمر عبء الديون في الازدياد، فقد يؤدي التصحيح إلى تعقيد خدمة الديون وصعوبة الحصول على رأس مال جديد بالنسبة لجزء من الشركات.
ومن المثير للاهتمام أن حتى قادة الشركات المالية والتكنولوجية يقيّمون حجم الخطر بشكل مختلف. فقد حذر لاري فينك، المدير التنفيذي لشركة «بلاك روك»، من أن توقف بناء مراكز البيانات قد يضر بالنشاط الاقتصادي.
وقال: «إذا تم فرض وقف مؤقت من نوع ما في هذا البلد، فسوف ندخل في ركود»، موضحًا مدى أهمية مساهمة الاستثمارات في البنية التحتية.
ماذا سيحدث إذا بدأ ازدهار الاستثمار في التلاشي
الآلية الأكثر ترجيحًا لحدوث المشكلة — ليست بالضرورة الإفلاس المفاجئ لأكبر شركات التكنولوجيا. قد يبدأ التصحيح قبل ذلك بكثير: سيقرر المستثمرون أن الإيرادات المستقبلية من الذكاء الاصطناعي لا تبرر التقييمات الحالية، وستنخفض أسعار الأسهم، وستعيد الشركات النظر في ميزانياتها المخصصة للبنية التحتية. وبعد ذلك ستحدث سلسلة من ردود الفعل.
قد تكون الشركات الأولى التي تتضرر هي تلك التي تعتمد نماذج أعمالها بشكل أكبر على جذب رأس المال باستمرار والنمو السريع في الطلب. وإذا بدأ المستثمرون في المطالبة باسترداد أموالهم بشكل أسرع، فسيصبح من الصعب على مشغلي مراكز البيانات الجدد ومزودي القدرات الحاسوبية الأقل ربحية جذب التمويل. وقد يتم تأجيل بعض المشاريع أو تقليصها أو إلغاؤها.
وستتلقى الضربة التالية شركات تصنيع المعدات وموردي الطاقة وشركات البناء وغيرها من المؤسسات التي كانت تعول على التوسع المستمر في البنية التحتية للذكاء الاصطناعي. فإذا انخفضت الطلبات، فقد تفقد هذه الشركات جزءًا من إيراداتها، وتضطر إلى إعادة النظر في خطط التوظيف وتقليص استثماراتها. وبالنسبة للمناطق التي أصبح فيها بناء مراكز البيانات مصدراً مهماً للنشاط الاقتصادي، فإن ذلك سيعني انخفاضاً في عدد الوظائف الجديدة والإيرادات الضريبية.
في الوقت نفسه، قد يؤثر انخفاض أسهم شركات التكنولوجيا على المستثمرين وصناديق التقاعد والأسر التي تمتلك هذه الأصول بشكل مباشر أو من خلال منتجات استثمارية. وعندما تنخفض قيمة المحافظ الاستثمارية، قد يقلل الأفراد من استهلاكهم، بينما تتوخى الشركات مزيدًا من الحذر في توسيع أعمالها. وهكذا ينتقل التصحيح المالي من أسواق الأوراق المالية إلى الاقتصاد الحقيقي.
وسيكون أخطر ما في الأمر هو تضافر انخفاض أسعار الأصول مع ارتفاع عبء الديون. فالشركات التي حصلت على قروض مقابل إيرادات مستقبلية قد تواجه مشاكل في الوقت الذي يصبح فيه الدائنون والمستثمرون أكثر حذراً. وإذا ظهرت مثل هذه الصعوبات في وقت واحد في العديد من الشركات المترابطة، فمن المحتمل أن تعزز كل منها الأخرى.
من سيتضرر أكثر من غيره
من المرجح أن تتلقى الولايات المتحدة الضربة المباشرة في حالة حدوث تصحيح حاد، حيث تتركز فيها نسبة كبيرة من أبرز مطوري الذكاء الاصطناعي، والمنصات السحابية الكبرى، ورؤوس الأموال المستثمرة في شركات التكنولوجيا. قد يؤدي انخفاض أسعار الأسهم إلى انخفاض قيمة أصول المستثمرين، كما أن خفض الإنفاق على البنية التحتية قد يضعف الطلب على الرقائق الإلكترونية والخوادم والطاقة.
ومع ذلك، لن تقتصر العواقب على السوق الأمريكية. فإنتاج أشباه الموصلات والإلكترونيات ومعدات مراكز البيانات يتركز في سلاسل التوريد الدولية. ولذلك، فإن اقتصادات آسيا، التي تزود الطفرة التكنولوجية بالمكونات والطاقات الإنتاجية، قد تشهد هي الأخرى انخفاضًا في الطلبات.
ووفقًا لتقديرات صندوق النقد الدولي، قد تكون أسواق الأسهم المتقدمة في آسيا هي الأكثر عرضة لتأثيرات تصحيح أسعار أسهم شركات الذكاء الاصطناعي، حيث إنها حساسة بشكل خاص لتقلبات أسعار شركات التكنولوجيا العالمية. أما منطقة اليورو والمملكة المتحدة ومعظم الأسواق النامية، فهي في المتوسط أقل حساسية بشكل مباشر تجاه مثل هذا السيناريو. ومع ذلك، فإن هذا لا يضمن لها الحماية: فمن خلال محافظ الاستثمار الدولية والروابط بين الأسواق المالية، قد تمتد الخسائر لتشمل الدول التي تقل فيها حصة قطاع التكنولوجيا.
بالنسبة للبلدان التي لا تحقق إيرادات كبيرة من إنتاج الرقائق الإلكترونية أو تطوير الذكاء الاصطناعي أو بناء مراكز البيانات، قد يتجلى الخطر بشكل مختلف. فإذا تباطأ النمو العالمي، ستقوم الشركات بخفض استثماراتها، وسيضعف الطلب على السلع والخدمات، وسيصبح من الصعب على الدول تمويل البرامج الاجتماعية وتطوير البنية التحتية. وقد تصبح الاقتصادات التي تعاني من ديون عامة مرتفعة، أو قروض باهظة التكلفة، أو احتياطيات مالية محدودة، معرضة للخطر بشكل خاص.
لماذا قد يشعر المستهلكون العاديون أيضًا بالتداعيات
للوهلة الأولى، قد يبدو انخفاض أسهم شركات التكنولوجيا مشكلة تخص البورصات وكبار المستثمرين. لكن طفرة الذكاء الاصطناعي تؤثر على الاقتصاد الأوسع نطاقًا من خلال فرص العمل، والاستثمارات، والإنفاق الاستهلاكي، وتكلفة التمويل.
وإذا بدأت الشركات في تقليص مشاريعها، فسيؤثر ذلك على الطلب على العمالة في قطاع التكنولوجيا، والإنشاءات، والطاقة، وتصنيع المعدات. وقد تدفع الأرباح المنخفضة والتوقعات السيئة الشركات إلى تأجيل افتتاح مكاتب جديدة أو إطلاق منتجات جديدة أو تحديث عمليات الإنتاج. ونتيجة لذلك، ستشعر الشركات التي لا تعمل مباشرة في مجال الذكاء الاصطناعي أيضًا بهذا التباطؤ.
وهناك قناة تأثير أخرى تتمثل في الإقراض. فإذا أصبحت المؤسسات المالية والمستثمرون أكثر حذراً بعد انهيار الأسواق، فقد ترتفع تكلفة جذب الأموال ليس فقط بالنسبة للشركات الناشئة التكنولوجية، بل بالنسبة للشركات الأخرى أيضاً. وهذا من شأنه أن يحد من الاستثمارات وخلق فرص العمل.
وفي الوقت نفسه، هناك سيناريو معاكس. فإذا كان الذكاء الاصطناعي سيؤدي بالفعل إلى زيادة الإنتاجية وخفض التكاليف والمساعدة في ابتكار منتجات وخدمات جديدة، فقد تكون فوائده الاقتصادية كبيرة حتى بعد تصحيح التقييمات السوقية. ولهذا السبب بالذات، من المهم التمييز بين الانخفاض المحتمل في قيمة الأسهم وفشل التكنولوجيا نفسها.
ما الذي يقترحه صندوق النقد الدولي وهل يمكن تجنب الأزمة
يدعو صندوق النقد الدولي الجهات التنظيمية إلى مراقبة عبء الديون في النظام البيئي للذكاء الاصطناعي عن كثب، والترابط بين الشركات، والمخاطر الناشئة عن الاستخدام المفرط للأموال المقترضة للاستثمار في الأصول المالية. ومن بين الأدوات المحتملة، يشير الصندوق إلى تشديد الرقابة على الائتمان الهامشي، والمنتجات البورصية عالية المخاطر، وغيرها من الآليات التي قد تفاقم انخفاض السوق في حالة حدوث تغيير حاد في المعنويات.
وبشكل منفصل، يحذر الصندوق من تهديدات أخرى للاستقرار المالي: ارتفاع الدين العام، واحتمال ارتفاع عائدات السندات، والمخاطر السيبرانية. وإذا ظهرت عدة مشاكل من هذا القبيل في وقت واحد، فقد تعزز بعضها بعضًا. على سبيل المثال، قد يؤدي ارتفاع تكلفة الاقتراض الحكومي إلى تدهور الظروف المالية للشركات، وذلك في الوقت الذي ستحتاج فيه شركات التكنولوجيا إلى رأس مال إضافي.
وفي الوقت نفسه، لا يدعو صندوق النقد الدولي إلى وقف الاستثمارات في الذكاء الاصطناعي. فتحذيراته تتعلق في المقام الأول بالمخاطر المالية وقدرة النظام على تحمل الصدمات المحتملة. وبالنسبة للمستثمرين، يعني ذلك ضرورة تقييم ليس فقط آفاق التكنولوجيا، بل أيضًا الإيرادات الفعلية والديون وقدرة الشركات على تحويل النفقات إلى أرباح.
السؤال الرئيسي هو: هل ستتمكن العائدات الاقتصادية من الذكاء الاصطناعي من اللحاق بحجم الأموال المستثمرة؟ إذا تمكنت الشركات من رفع الإنتاجية، وتكوين طلب مستدام، وضمان الربحية، فقد يصبح الازدهار الحالي أساسًا لنمو تكنولوجي طويل الأمد. أما إذا كان السوق يبالغ في تقدير سرعة ونطاق هذه التغييرات، فقد يكون التصحيح مؤلماً حتى دون إفلاس أكبر اللاعبين في السوق.




