
MFW ostrzegł przed ryzykiem powstania bańki na rynku sztucznej inteligencji: co stanie się ze światową gospodarką, jeśli inwestycje się nie zwrócą
22 października 2026 14:34Gospodarka światowa w coraz większym stopniu zależy od inwestycji w sztuczną inteligencję, które wspierają działalność gospodarczą, rynki akcji oraz zyski korporacji technologicznych. Jednocześnie Międzynarodowy Fundusz Walutowy ostrzega: jeśli oczekiwania dotyczące rentowności sztucznej inteligencji nie spełnią się, korekta wartości aktywów może spowodować gwałtowny spadek na rynkach finansowych. Ryzyko to potęguje wzrost finansowania dłużnego, wzajemna zależność przedsiębiorstw technologicznych oraz koncentracja kapitału w rękach niewielkiej liczby podmiotów.
W październikowym przeglądzie światowej gospodarki MFW prognozuje spowolnienie globalnego wzrostu do 3,1% w 2026 r., a w 2027 r. — ożywienie do 3,4%. Jako jeden z czynników wspierających aktywność gospodarczą fundusz wymienia boom technologiczny, w znacznym stopniu związany ze sztuczną inteligencją. Jednak ten sam czynnik może stać się źródłem problemów, jeśli inwestycje w infrastrukturę i rozwój technologii będą rosły szybciej niż rzeczywiste korzyści gospodarcze z nich płynące.
UA.News wyjaśnia, dlaczego MFW jest zaniepokojony możliwym przegrzaniem rynku sztucznej inteligencji, na czym opiera się boom inwestycyjny, które firmy i kraje mogą ucierpieć jako pierwsze oraz dlaczego potencjalna korekta na rynku akcji niekoniecznie przerodzi się w nowy globalny kryzys finansowy.
Dlaczego MFW zaczął mówić o ryzyku bańki na rynku sztucznej inteligencji
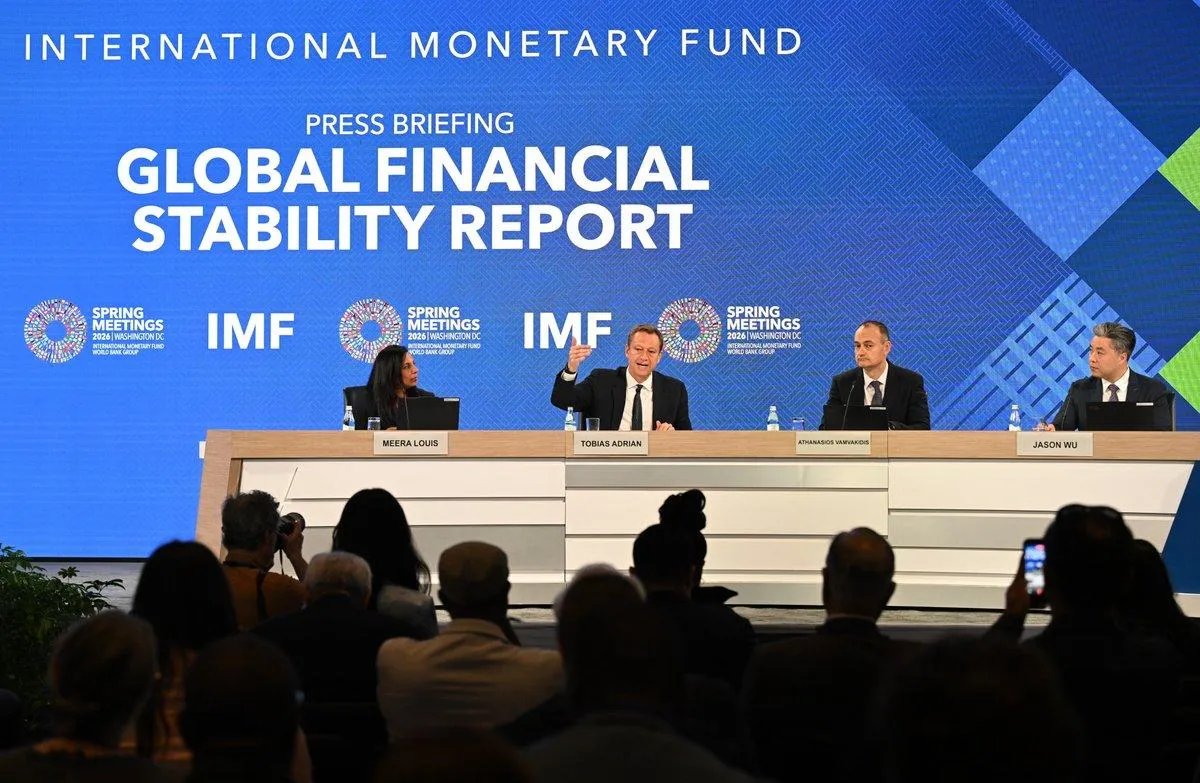
W raporcie na temat globalnej stabilności finansowej MFW wskazał trzy kluczowe zagrożenia dla światowych rynków finansowych: potencjalną korektę aktywów związanych ze sztuczną inteligencją, gwałtowny wzrost rentowności obligacji skarbowych oraz cyberzagrożenia. W przypadku sztucznej inteligencji główne obawy nie dotyczą samej technologii, ale tego, na ile stabilne okażą się zainwestowane w nią środki i oczekiwane zyski.
Fundusz zauważa, że rynki finansowe na razie wykazują stabilność dzięki wzrostowi gospodarczemu, dobrym wynikom przedsiębiorstw oraz optymizmowi związanemu z nowymi technologiami. Jednak wysokie wyceny spółek mogą się szybko zmienić, jeśli inwestorzy uznają, że przyszłe przychody z AI będą niższe lub pojawią się później niż oczekiwano.
Zastępca kierownika sekcji w Departamencie Systemów Monetarnych i Rynków Kapitałowych MFW, Atanasios Vamvakidis, podczas prezentacji raportu sformułował tę sprzeczność w następujący sposób: „Globalne rynki finansowe zaskakująco dobrze przetrwały liczne wstrząsy i bardzo wysoką niepewność – w dużej mierze dzięki pozytywnym niespodziankom w zakresie wzrostu gospodarczego, wysokim zyskom przedsiębiorstw, a także optymizmowi związanemu ze sztuczną inteligencją”. Jednocześnie ostrzegł: „Odporność to nie to samo, co bezpieczeństwo”.
To ważne rozróżnienie. MFW nie twierdzi, że załamanie rynku sztucznej inteligencji jest nieuniknione, ani nie zaprzecza potencjalnym korzyściom płynącym z tej technologii. Fundusz zwraca uwagę na inną kwestię: nawet obiecująca technologia może stać się podstawą bańki finansowej, jeśli ceny aktywów i skala inwestycji wyprzedzają rzeczywiste wyniki biznesowe.
Jak boom na sztuczną inteligencję stał się jednym z motorów światowej gospodarki

Obecna fala inwestycji w sztuczną inteligencję to nie tylko pieniądze funduszy venture capital i start-upów technologicznych. Obejmuje ona budowę centrów danych, zakup procesorów graficznych, produkcję półprzewodników, budowę sieci, infrastrukturę energetyczną oraz tworzenie oprogramowania. Duże firmy inwestują w moc obliczeniową, mając nadzieję, że będą mogły sprzedawać nowe usługi, zautomatyzować pracę i zwiększyć wydajność.
Inwestycje te generują korzyści gospodarcze, zanim jeszcze wszystkie oczekiwane zalety sztucznej inteligencji staną się rzeczywistością. Kiedy firma zamawia serwery, wspiera producentów chipów; kiedy buduje centrum danych — generuje popyt na prace budowlane, energię elektryczną, systemy chłodzenia i sprzęt. Dostawcy uzyskują przychody, zatrudniają pracowników i inwestują w własną ekspansję. W ten sposób powstaje łańcuch, w którym popyt inwestycyjny jednej grupy przedsiębiorstw staje się przychodem innej.
Główna ekonomistka MFW i dyrektor departamentu badań Silvana Tenreiro podczas prezentacji październikowej prognozy wyjaśniła, że na światową gospodarkę wpływają jednocześnie dwa przeciwstawne czynniki. Wojna na Bliskim Wschodzie oraz wzrost cen surowców energetycznych powodują negatywny szok podażowy, podczas gdy boom technologiczny, związany głównie ze sztuczną inteligencją, stymuluje popyt, ceny, handel i inwestycje.
Właśnie dlatego fundusz postrzega sztuczną inteligencję nie tylko jako odrębną branżę technologiczną, ale jako czynnik wpływający na ogólną dynamikę światowego PKB. Jeśli wydatki na infrastrukturę gwałtownie spadną, konsekwencje gospodarcze odczują nie tylko twórcy modeli. Mniej zamówień otrzymają producenci chipów, firmy budowlane, dostawcy energii elektrycznej i inni uczestnicy łańcucha technologicznego.
Jednocześnie model ten ma zasadniczą słabość: wydatki na tworzenie infrastruktury sztucznej inteligencji już teraz wspierają aktywność gospodarczą, podczas gdy pełna skala przyszłych korzyści pozostaje nieokreślona. Jeśli technologia ta rzeczywiście zwiększy wydajność i pomoże firmom zarabiać więcej, obecne inwestycje mogą się opłacić. Jeśli jednak zyski okażą się skromniejsze od prognoz, redukcja wydatków może wywołać negatywny impuls w całej gospodarce.
Na czym opiera się bańka: pieniądze, długi i wzajemne zobowiązania
Jednym z największych problemów, na które zwraca uwagę MFW, jest nie tylko skala inwestycji, ale sposób ich finansowania. Na początku boomu inwestycyjnego znaczącą rolę odgrywały firmy dysponujące dużymi rezerwami gotówkowymi i stabilnymi dochodami z podstawowej działalności. Jednak zapotrzebowanie na moc obliczeniową rośnie, a budowa infrastruktury wymaga coraz większych nakładów.
Według szacunków funduszu udział największych firm technologicznych – tzw. hyperscalerów — w światowych emisjach obligacji korporacyjnych klasy inwestycyjnej wzrosła z mniej niż 1% do 10% od momentu rozpoczęcia aktywnego zwiększania inwestycji w sztuczną inteligencję w 2024 roku. Jednocześnie wolne przepływy pieniężne niektórych dużych przedsiębiorstw maleją z powodu znacznych wydatków na rozwój infrastruktury, co sprawia, że finansowanie dłużne nabiera większego znaczenia.
Nie oznacza to jednak, że duże firmy technologiczne straciły już stabilność finansową. MFW podkreśla, że główni gracze branży nadal odnotowują wysokie zyski. Jeśli jednak firmy będą nadal wydawać pieniądze szybciej niż rosną ich przychody, staną się bardziej wrażliwe na koszty kredytów, popyt na moc obliczeniową oraz nastroje inwestorów.
Jeszcze trudniejsza sytuacja dotyczy mniejszych dostawców usług obliczeniowych, którzy budują centra danych i wynajmują moc obliczeniową. Część takich firm ma większe zadłużenie i niższą rentowność niż giganci technologiczni. Dla nich spadek cen usług lub rezygnacja klientów z zaplanowanych zamówień może stanowić znacznie poważniejszy cios.
MFW zwraca również uwagę na powiązania finansowe między uczestnikami rynku sztucznej inteligencji. Według raportu 14 publicznie ujawnionych umów z 2023 r. przewidywało łączne inwestycje w wysokości około 300 mld dolarów w kapitał mniej stabilnych finansowo przedsiębiorstw ze strony dużych graczy technologicznych, uzupełnione o około 650 mld dolarów finansowania dłużnego. Z kolei strony przyjęły na siebie przyszłe zobowiązania dotyczące przychodów w wysokości około 1,4 bln dolarów – w szczególności poprzez zamówienia na chipy i korzystanie z usług w chmurze.
Takie porozumienia mogą być całkowicie racjonalne, jeśli popyt rzeczywiście będzie rósł. Duże firmy zapewniają partnerom finansowanie, a w zamian uzyskują dostęp do potrzebnych mocy produkcyjnych i przyszłych usług. Jednak ten schemat tworzy również wzajemną zależność: jedna firma inwestuje w drugą i wydaje pieniądze na sprzęt lub infrastrukturę, a inwestor liczy na to, że w przyszłości sam stanie się nabywcą jej usług.
Jeśli oczekiwania się spełnią, wszyscy uczestnicy mogą odnieść korzyści. Jeśli jednak kluczowy projekt nie zdoła przyciągnąć klientów lub zapewnić planowanych przychodów, wartość inwestycji może spaść wraz z pogorszeniem się perspektyw przyszłych kontraktów. Właśnie takie powiązania mogą pogłębić kryzys: straty finansowe w jednym segmencie rozprzestrzeniają się na partnerów, kredytodawców i dostawców.
Czy to naprawdę nowa bańka internetowa?
Porównanie obecnego boomu na sztuczną inteligencję z bańką internetową z końca lat 90. stało się jednym z głównych wątków dyskusji na temat inwestycji technologicznych. Wówczas inwestorzy lokowali środki w przedsiębiorstwach związanych z internetem, oczekując szybkiego rozwoju gospodarki cyfrowej. Część modeli biznesowych okazała się nieopłacalna, a spadek kursów akcji spółek technologicznych na początku lat 2000. zniweczył znaczną część wartości rynkowej.
Podobieństwo polega na tym, że zarówno wtedy, jak i teraz rynek ocenia nie tylko bieżące zyski, ale także przyszłe możliwości nowej technologii. Istnieją jednak różnice między tymi dwoma okresami. Dzisiaj na czele rozwoju sztucznej inteligencji stoją duże korporacje o ugruntowanej pozycji rynkowej, znacznych przychodach i prawdziwych klientach. Dlatego sam fakt wysokich wycen lub ogromnych inwestycji nie dowodzi jeszcze, że cały rynek jest bańką spekulacyjną.
Główny ekonomista MFW Pierre-Olivier Gourincha wyjaśnił w 2025 roku agencji Reuters, że obecny boom inwestycyjny może zakończyć się korektą podobną do tej, której doświadczyły firmy internetowe. Jednocześnie zwracał uwagę na to, że znaczna część wydatków jest finansowana ze środków firm technologicznych, a nie wyłącznie z kredytów.
„Nie jest to finansowane długiem, co oznacza, że w przypadku korekty rynkowej mogą ucierpieć niektórzy akcjonariusze i udziałowcy” – zauważył.
Wniosek ten jest istotny, ale sytuacja uległa zmianie: w najnowszym raporcie z października 2026 r. MFW już osobno podkreśla wzrost finansowania dłużnego oraz wzajemną zależność uczestników ekosystemu sztucznej inteligencji. Oznacza to, że ryzyko nie ogranicza się do ewentualnego spadku notowań. Jeśli obciążenie kredytowe będzie nadal rosło, korekta może utrudnić obsługę zadłużenia i dostęp do nowego kapitału dla części przedsiębiorstw.
Co znamienne, nawet szefowie firm finansowych i technologicznych różnie oceniają skalę zagrożenia. Dyrektor generalny BlackRock, Larry Fink, ostrzegał, że wstrzymanie budowy centrów danych może uderzyć w aktywność gospodarczą.
„Jeśli w tym kraju wprowadzony zostanie jakikolwiek rodzaj moratorium, znajdziemy się w recesji” – oświadczył, wyjaśniając, jak duży stał się wkład inwestycji w infrastrukturę.
Co się stanie, jeśli boom inwestycyjny zacznie słabnąć
Najbardziej prawdopodobnym scenariuszem nie musi być nagłe bankructwo największych firm technologicznych. Korekta może rozpocząć się znacznie wcześniej: inwestorzy uznają, że przyszłe przychody z AI nie uzasadniają obecnych wycen, ceny akcji spadną, a firmy zrewidują budżety na infrastrukturę. Następnie nastąpi reakcja łańcuchowa.
Pierwsze straty poniosą prawdopodobnie firmy, których modele biznesowe w największym stopniu opierają się na ciągłym pozyskiwaniu kapitału i szybkim wzroście popytu. Jeśli inwestorzy zaczną domagać się szybszego zwrotu środków, nowym operatorom centrów danych i mniej rentownym dostawcom mocy obliczeniowej będzie trudniej pozyskać finansowanie. Część projektów może zostać odłożona, ograniczona lub anulowana.
Kolejny cios odczują producenci sprzętu, dostawcy energii elektrycznej, firmy budowlane i inne przedsiębiorstwa, które liczyły na długotrwałą rozbudowę infrastruktury sztucznej inteligencji. Jeśli zamówienia ulegną zmniejszeniu, mogą one stracić część przychodów, zrewidować plany zatrudnienia i ograniczyć inwestycje. Dla regionów, w których budowa centrów danych stała się ważnym źródłem aktywności gospodarczej, będzie to oznaczało mniej nowych miejsc pracy i niższe wpływy z podatków.
Równolegle spadek cen akcji spółek technologicznych może odbić się na inwestorach, funduszach emerytalnych i gospodarstwach domowych, które posiadają te aktywa bezpośrednio lub za pośrednictwem produktów inwestycyjnych. Kiedy wartość portfeli spada, ludzie mogą ograniczać konsumpcję, a firmy – podchodzić ostrożniej do rozszerzania działalności. W ten sposób korekta finansowa przenosi się z giełd do realnej gospodarki.
Najbardziej niebezpieczne będzie połączenie spadku cen aktywów z wysokim obciążeniem zadłużeniem. Przedsiębiorstwa, które zaciągały pożyczki w oparciu o przyszłe przychody, mogą napotkać problemy właśnie wtedy, gdy kredytodawcy i inwestorzy staną się bardziej ostrożni. Jeśli takie trudności pojawią się jednocześnie w wielu powiązanych ze sobą przedsiębiorstwach, mogą się one wzajemnie wzmacniać.
Kto ucierpi najbardziej
Najbardziej bezpośredni cios w przypadku gwałtownej korekty prawdopodobnie dotknie Stany Zjednoczone, gdzie skupia się znaczna część czołowych twórców sztucznej inteligencji, dużych platform chmurowych oraz kapitału zainwestowanego w firmy technologiczne. Spadek notowań może obniżyć wartość aktywów inwestorów, a ograniczenie wydatków na infrastrukturę – osłabić popyt na chipy, serwery i moce energetyczne.
Jednak konsekwencje nie ograniczą się do rynku amerykańskiego. Produkcja półprzewodników, elektroniki i sprzętu dla centrów danych jest skoncentrowana w międzynarodowych łańcuchach dostaw. Dlatego gospodarki azjatyckie, które zasilają boom technologiczny komponentami i mocami produkcyjnymi, również mogą odczuć spadek zamówień.
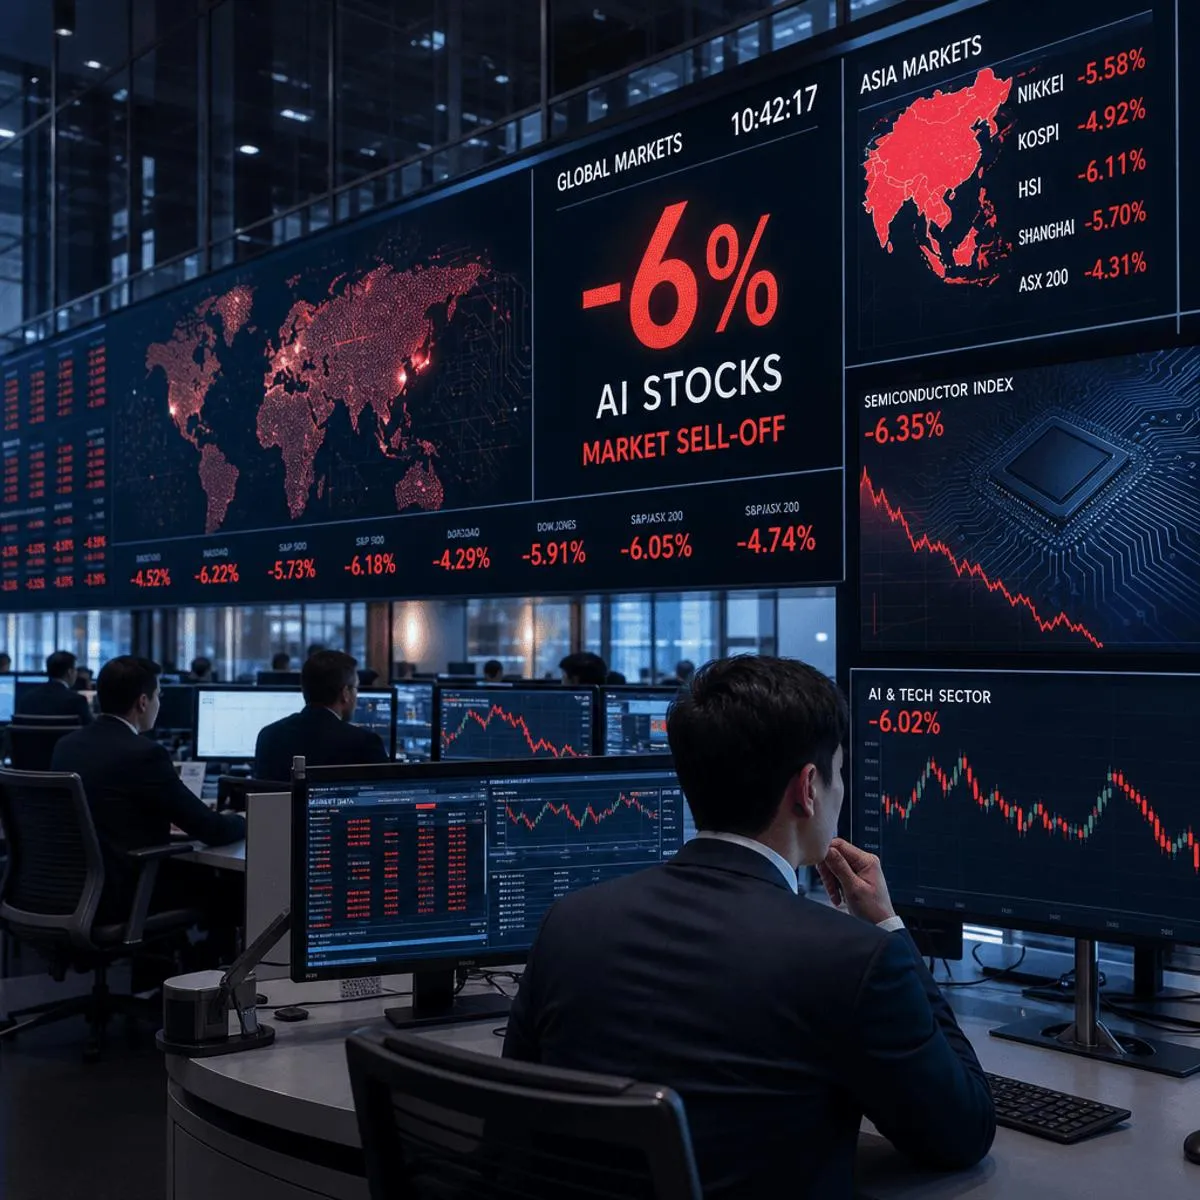
Według szacunków MFW najbardziej podatne na korektę kursów akcji spółek z sektora sztucznej inteligencji mogą okazać się rozwinięte rynki akcji w Azji, które są szczególnie wrażliwe na wahania wartości globalnych firm technologicznych. Strefa euro, Wielka Brytania i większość rynków wschodzących są średnio mniej bezpośrednio podatne na taki scenariusz. Nie gwarantuje to jednak im bezpieczeństwa: ze względu na międzynarodowe portfele inwestycyjne i powiązania rynków finansowych straty mogą rozprzestrzeniać się również na kraje o mniejszym udziale sektora technologicznego.
W przypadku krajów, które nie czerpią znacznych dochodów z produkcji chipów, rozwoju sztucznej inteligencji czy budowy centrów danych, ryzyko może przybrać inną formę. Jeśli globalny wzrost gospodarczy ulegnie spowolnieniu, firmy ograniczą inwestycje, popyt na towary i usługi osłabnie, a państwom będzie trudniej finansować programy socjalne i rozwój infrastruktury. Szczególnie wrażliwe mogą stać się gospodarki o wysokim długu publicznym, drogich pożyczkach lub ograniczonych rezerwach finansowych.
Dlaczego zwykli konsumenci również mogą odczuć skutki
Na pierwszy rzut oka spadek kursów akcji firm technologicznych może wydawać się problemem giełd i dużych inwestorów. Jednak boom na sztuczną inteligencję wpływa na całą gospodarkę poprzez miejsca pracy, inwestycje, wydatki konsumpcyjne i koszty finansowania.
Jeśli firmy zaczną ograniczać projekty, wpłynie to na popyt na pracowników w sektorze technologicznym, budownictwie, energetyce i produkcji sprzętu. Niższe zyski i gorsze perspektywy mogą skłonić przedsiębiorstwa do odkładania otwarcia biur, wprowadzania nowych produktów lub modernizacji produkcji. W rezultacie spowolnienie odczują również te przedsiębiorstwa, które nie zajmują się bezpośrednio sztuczną inteligencją.
Kolejnym kanałem oddziaływania jest kredytowanie. Jeśli instytucje finansowe i inwestorzy staną się bardziej ostrożni po załamaniu rynków, pozyskanie środków finansowych może stać się droższe nie tylko dla start-upów technologicznych, ale także dla innych firm. Może to hamować inwestycje i tworzenie miejsc pracy.
Jednocześnie istnieje również scenariusz odwrotny. Jeśli sztuczna inteligencja rzeczywiście będzie zwiększać wydajność, obniżać koszty i pomagać w tworzeniu nowych produktów i usług, jej korzyści gospodarcze mogą okazać się znaczące nawet po korekcie wycen rynkowych. Właśnie dlatego ważne jest, aby odróżnić ewentualny spadek wartości akcji od porażki samej technologii.
Co proponuje MFW i czy można uniknąć kryzysu
MFW wzywa organy regulacyjne do baczniejszego monitorowania obciążenia zadłużeniem w ekosystemie sztucznej inteligencji, wzajemnych powiązań między przedsiębiorstwami oraz ryzyka wynikającego z nadmiernego wykorzystywania środków pożyczkowych do inwestycji w aktywa finansowe. Wśród możliwych narzędzi fundusz wymienia zaostrzenie kontroli nad kredytowaniem na depozyt zabezpieczający, ryzykownymi produktami giełdowymi oraz innymi mechanizmami, które mogą pogłębić spadki na rynku w przypadku gwałtownej zmiany nastrojów.
Osobno fundusz ostrzega przed innymi zagrożeniami dla stabilności finansowej: wysokim zadłużeniem publicznym, możliwym wzrostem rentowności obligacji oraz cyberzagrożeniami. Jeśli kilka takich problemów pojawi się jednocześnie, mogą one wzajemnie się wzmacniać. Na przykład wzrost kosztów finansowania publicznego może pogorszyć warunki finansowe dla przedsiębiorstw właśnie wtedy, gdy firmy technologiczne będą potrzebowały dodatkowego kapitału.
Jednocześnie MFW nie wzywa do wstrzymania inwestycji w sztuczną inteligencję. Jego zastrzeżenia dotyczą przede wszystkim ryzyka finansowego oraz zdolności systemu do przetrwania ewentualnych wstrząsów. Dla inwestorów oznacza to konieczność oceny nie tylko perspektyw technologii, ale także rzeczywistych przychodów, zadłużenia oraz zdolności przedsiębiorstw do przekształcania kosztów w zysk.
Główne pytanie brzmi: czy korzyści ekonomiczne płynące ze sztucznej inteligencji zdążą dorównać wielkości zainwestowanych środków? Jeśli firmy zdołają zwiększyć wydajność, wygenerować stabilny popyt i zapewnić rentowność, obecny boom może stać się podstawą długotrwałego wzrostu technologicznego. Jeśli jednak rynek przecenia tempo i skalę tych zmian, korekta może być bolesna, nawet bez bankructwa największych graczy.




