
МВФ предупредил о риске возникновения «ИИ-пузыря»: что произойдет с мировой экономикой, если инвестиции не окупятся
22 Октября 2026 14:34Мировая экономика всё больше зависит от инвестиций в искусственный интеллект, которые поддерживают деловую активность, фондовые рынки и прибыль технологических корпораций. В то же время Международный валютный фонд предупреждает: если ожидания относительно доходности ИИ не оправдаются, переоценка активов может привести к масштабному падению на финансовых рынках. Риски усиливаются из-за роста долгового финансирования, взаимозависимости технологических компаний и концентрации капитала в руках небольшого числа игроков.
В октябрьском обзоре мировой экономики МВФ прогнозирует замедление глобального роста до 3,1% в 2026 году, а в 2027 году — восстановление до 3,4%. Одним из факторов, поддерживающих экономическую активность, фонд называет технологический бум, в значительной степени связанный с ИИ. Однако он же может стать источником проблем, если инвестиции в инфраструктуру и разработку технологий будут расти быстрее, чем реальная экономическая отдача от них.
UA.News рассказывает, почему МВФ обеспокоен возможным перегревом рынка ИИ, на чём держится инвестиционный бум, какие компании и страны могут пострадать первыми и почему потенциальная коррекция фондового рынка не обязательно перерастёт в новый глобальный финансовый кризис.
Почему МВФ заговорил о риске «пузыря» ИИ
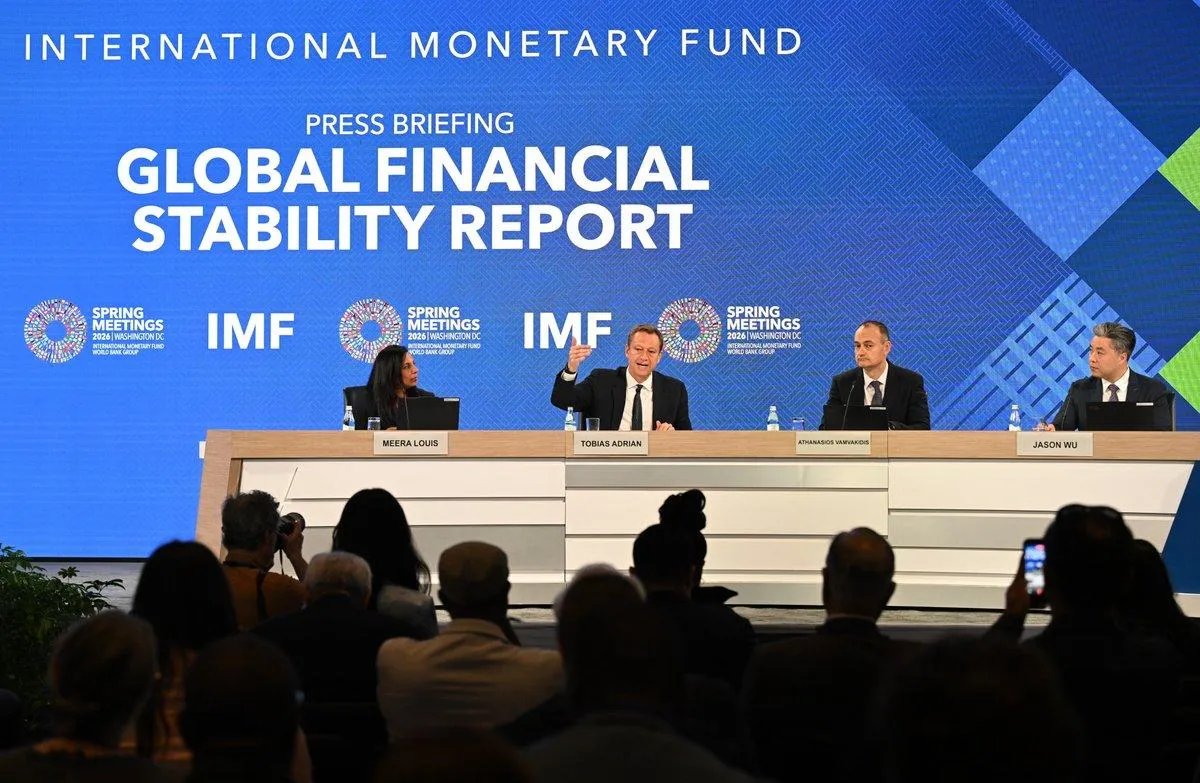
В докладе о глобальной финансовой стабильности МВФ определил три ключевых риска для мировых финансовых рынков: возможную коррекцию активов, связанных с искусственным интеллектом, резкий рост доходности государственных облигаций и киберугрозы. В случае с ИИ главная обеспокоенность заключается не в самой технологии, а в том, насколько устойчивыми окажутся вложенные в нее деньги и ожидаемые доходы.
Фонд отмечает, что финансовые рынки пока демонстрируют устойчивость благодаря экономическому росту, сильным корпоративным результатам и оптимизму в отношении новых технологий. Однако высокие оценки компаний могут быстро измениться, если инвесторы решат, что будущие доходы от ИИ будут ниже или поступят позже, чем ожидалось.
Заместитель руководителя подразделения департамента денежно-кредитных систем и рынков капитала МВФ Атанасиос Вамвакидис во время презентации отчета сформулировал это противоречие следующим образом: «Глобальные финансовые рынки на удивление хорошо выдержали многочисленные потрясения и очень высокую неопределенность — в значительной степени благодаря положительным сюрпризам в росте, сильным корпоративным прибылям, а также оптимизму в отношении ИИ». В то же время он предупредил: «Устойчивость — это не безопасность».
Это важное разграничение. МВФ не утверждает, что обвал рынка ИИ неизбежен, и не отрицает потенциальную пользу технологии. Фонд обращает внимание на другую проблему: даже перспективная технология может стать основой финансового пузыря, если цены на активы и объемы инвестиций опережают реальные результаты бизнеса.
Как ИИ-бум стал одним из двигателей мировой экономики

Нынешняя волна инвестиций в ИИ — это не только деньги венчурных фондов и технологических стартапов. Она охватывает строительство дата-центров, закупку графических процессоров, производство полупроводников, прокладку сетей, энергетическую инфраструктуру и создание программного обеспечения. Крупные компании вкладывают средства в вычислительные мощности, надеясь, что смогут продавать новые услуги, автоматизировать работу и повышать производительность.
Эти инвестиции создают экономический эффект ещё до того, как все ожидаемые преимущества ИИ станут реальностью. Когда компания заказывает серверы, она поддерживает производителей микросхем; когда строит дата-центр — создает спрос на строительные работы, электроэнергию, системы охлаждения и оборудование. Поставщики получают доходы, нанимают сотрудников и вкладывают средства в собственное расширение. Так формируется цепочка, в которой инвестиционный спрос одной группы компаний становится выручкой другой.
Главный экономист МВФ и директор департамента исследований Сильвана Тенрейро во время презентации октябрьского прогноза объяснила, что на мировую экономику одновременно влияют два противоположных фактора. Война на Ближнем Востоке и подорожание энергоносителей создают негативный шок предложения, тогда как технологический бум, преимущественно связанный с ИИ, стимулирует спрос, цены, торговлю и инвестиции.
Именно поэтому фонд рассматривает ИИ не просто как отдельную технологическую отрасль, а как фактор, влияющий на общую динамику мирового ВВП. Если расходы на инфраструктуру резко сократятся, экономические последствия почувствуют на себе не только разработчики моделей. Меньше заказов будут получать производители чипов, строительные компании, поставщики электроэнергии и другие участники технологической цепочки.
В то же время у этой модели есть принципиальная уязвимость: расходы на создание ИИ-инфраструктуры уже поддерживают экономическую активность, тогда как полный масштаб будущей отдачи остается неопределенным. Если технология действительно повысит производительность и поможет компаниям зарабатывать больше, нынешние инвестиции могут оправдаться. Если же прибыль окажется скромнее прогнозов, сокращение расходов способно передать негативный импульс всей экономике.
На чём держится пузырь: деньги, долги и взаимные обязательства
Одна из самых больших проблем, на которую обращает внимание МВФ, — не просто масштаб инвестиций, а способ их финансирования. В начале инвестиционного бума значительную роль играли компании с большими денежными резервами и стабильными доходами от основного бизнеса. Однако потребность в вычислительных мощностях растет, а строительство инфраструктуры требует все больших сумм.
По оценке фонда, доля крупнейших технологических компаний — так называемых hyperscalers — в мировых выпусках корпоративных облигаций инвестиционного класса выросла с менее чем 1% до 10% с тех пор, как в 2024 году началось активное наращивание инвестиций в ИИ. В то же время свободный денежный поток некоторых крупных компаний сокращается из-за значительных расходов на развитие инфраструктуры, что повышает важность долгового финансирования.
Это не означает, что крупные технологические компании уже утратили финансовую устойчивость. МВФ подчеркивает, что основные игроки отрасли по-прежнему демонстрируют высокую прибыль. Но если компании продолжат тратить деньги быстрее, чем будут расти доходы, они станут более чувствительными к стоимости кредитов, спросу на вычислительные мощности и настроениям инвесторов.
Еще более сложная ситуация складывается у мелких поставщиков вычислительных услуг, которые строят дата-центры и сдают мощности в аренду. У части таких компаний долговое бремя выше, а рентабельность ниже, чем у технологических гигантов. Для них падение цен на услуги или отказ клиентов от запланированных заказов может стать гораздо более серьёзным ударом.
МВФ также обращает внимание на финансовые связи между участниками рынка ИИ. Согласно данным отчета, 14 публично раскрытых сделок с 2023 года предусматривали примерно $300 млрд совокупных инвестиций в капитал менее финансово устойчивых компаний со стороны крупных технологических игроков, дополненных около $650 млрд долгового финансирования. В свою очередь, стороны брали на себя будущие обязательства по доходам на сумму около $1,4 трлн — в частности, за счет заказов чипов и использования облачных услуг.
Такие договоренности могут быть вполне рациональными, если спрос действительно будет расти. Крупные компании обеспечивают партнерам финансирование, а взамен получают доступ к необходимым мощностям и будущим услугам. Но эта схема создает и взаимозависимость: одна компания инвестирует в другую и тратит деньги на оборудование или инфраструктуру, а инвестор рассчитывает, что впоследствии сам станет покупателем её услуг.
Если ожидания оправдаются, все участники могут получить выгоду. Если же ключевой проект не сможет привлечь клиентов или обеспечить запланированные доходы, стоимость инвестиций может упасть одновременно с ухудшением перспектив будущих контрактов. Именно такие связи способны усугубить кризис: финансовые потери в одном сегменте распространяются на партнеров, кредиторов и поставщиков.
Действительно ли это новый доткомовский пузырь
Сравнение нынешнего ИИ-бума с интернет-пузырем конца 1990-х годов стало одной из главных тем дискуссии о технологических инвестициях. Тогда инвесторы вкладывали деньги в компании, связанные с интернетом, ожидая быстрого роста цифровой экономики. Часть бизнес-моделей оказалась нежизнеспособной, а падение акций технологических компаний в начале 2000-х годов привело к значительной потере рыночной стоимости.
Сходство заключается в том, что и тогда, и сейчас рынок оценивает не только текущую прибыль, но и будущие возможности новой технологии. Однако между этими двумя периодами есть и различия. Сегодня на передовой ИИ находятся крупные корпорации с уже сформировавшимся бизнесом, значительными доходами и реальными клиентами. Поэтому сам факт высоких оценок или масштабных инвестиций ещё не доказывает, что весь рынок представляет собой пузырь.
Главный экономист МВФ Пьер-Оливье Гуринша в 2025 году объяснял Reuters, что нынешний инвестиционный бум может завершиться коррекцией, подобной той, которую пережили интернет-компании. В то же время он обращал внимание на то, что значительная часть расходов финансируется за счет средств технологических компаний, а не исключительно за счет займов.
«Это не финансируется за счет долга, а это означает, что в случае рыночной коррекции могут пострадать некоторые акционеры и владельцы долей», — отмечал он.
Этот вывод важен, но ситуация изменилась: в более позднем отчете за октябрь 2026 года МВФ уже отдельно подчеркивает рост долгового финансирования и взаимозависимость участников ИИ-экосистемы. То есть риск не ограничивается возможным падением котировок. Если кредитная нагрузка продолжит расти, коррекция может затруднить обслуживание долгов и доступ к новому капиталу для части компаний.
Показательно, что даже руководители финансовых и технологических компаний по-разному оценивают масштабы опасности. Генеральный директор BlackRock Ларри Финк предупреждал, что остановка строительства дата-центров может ударить по экономической активности.
«Если в этой стране введут мораторий того или иного рода, мы окажемся в рецессии», — заявлял он, объясняя, насколько велик стал вклад инвестиций в инфраструктуру.
Что произойдет, если инвестиционный бум начнет угасать
Наиболее вероятный механизм проблемы — не обязательно внезапное банкротство крупнейших технологических компаний. Коррекция может начаться значительно раньше: инвесторы решат, что будущие доходы от ИИ не оправдывают текущих оценок, акции подешевеют, а компании пересмотрят бюджеты на инфраструктуру. Далее сработает цепная реакция.
Первыми могут пострадать компании, чьи бизнес-модели в наибольшей степени зависят от постоянного привлечения капитала и быстрого роста спроса. Если инвесторы начнут требовать более быстрого возврата средств, новым операторам дата-центров и менее прибыльным поставщикам вычислительных мощностей будет сложнее привлекать финансирование. Часть проектов может быть отложена, сокращена или отменена.
Следующий удар почувствуют производители оборудования, поставщики электроэнергии, строительные компании и другие предприятия, которые рассчитывали на продолжительное расширение ИИ-инфраструктуры. Если заказы сократятся, они могут потерять часть доходов, пересмотреть планы найма и сократить инвестиции. Для регионов, где строительство дата-центров стало важным источником экономической активности, это будет означать меньше новых рабочих мест и налоговых поступлений.
Параллельно падение технологических акций может сказаться на инвесторах, пенсионных фондах и домохозяйствах, которые владеют этими активами напрямую или через инвестиционные продукты. Когда стоимость портфелей снижается, люди могут сокращать потребление, а компании — более осторожно относиться к расширению бизнеса. Так финансовая коррекция передается от бирж к реальной экономике.
Наиболее опасным станет сочетание падения цен на активы с высокой долговой нагрузкой. Компании, привлекавшие займы под будущие доходы, могут столкнуться с проблемами именно тогда, когда кредиторы и инвесторы станут более осторожными. Если такие трудности возникнут одновременно во многих взаимосвязанных компаниях, они способны усилить друг друга.
Кто пострадает больше всего
Самый прямой удар в случае резкой коррекции, вероятно, придется на США, где сосредоточена значительная часть ведущих разработчиков ИИ, крупных облачных платформ и капитала, вложенного в технологические компании. Падение котировок может снизить стоимость активов инвесторов, а сокращение расходов на инфраструктуру — ослабить спрос на чипы, серверы и энергетические мощности.
Однако последствия не ограничатся американским рынком. Производство полупроводников, электроники и оборудования для дата-центров сосредоточено в международных цепочках поставок. Поэтому экономики Азии, обеспечивающие технологический бум компонентами и производственными мощностями, также могут ощутить сокращение заказов.
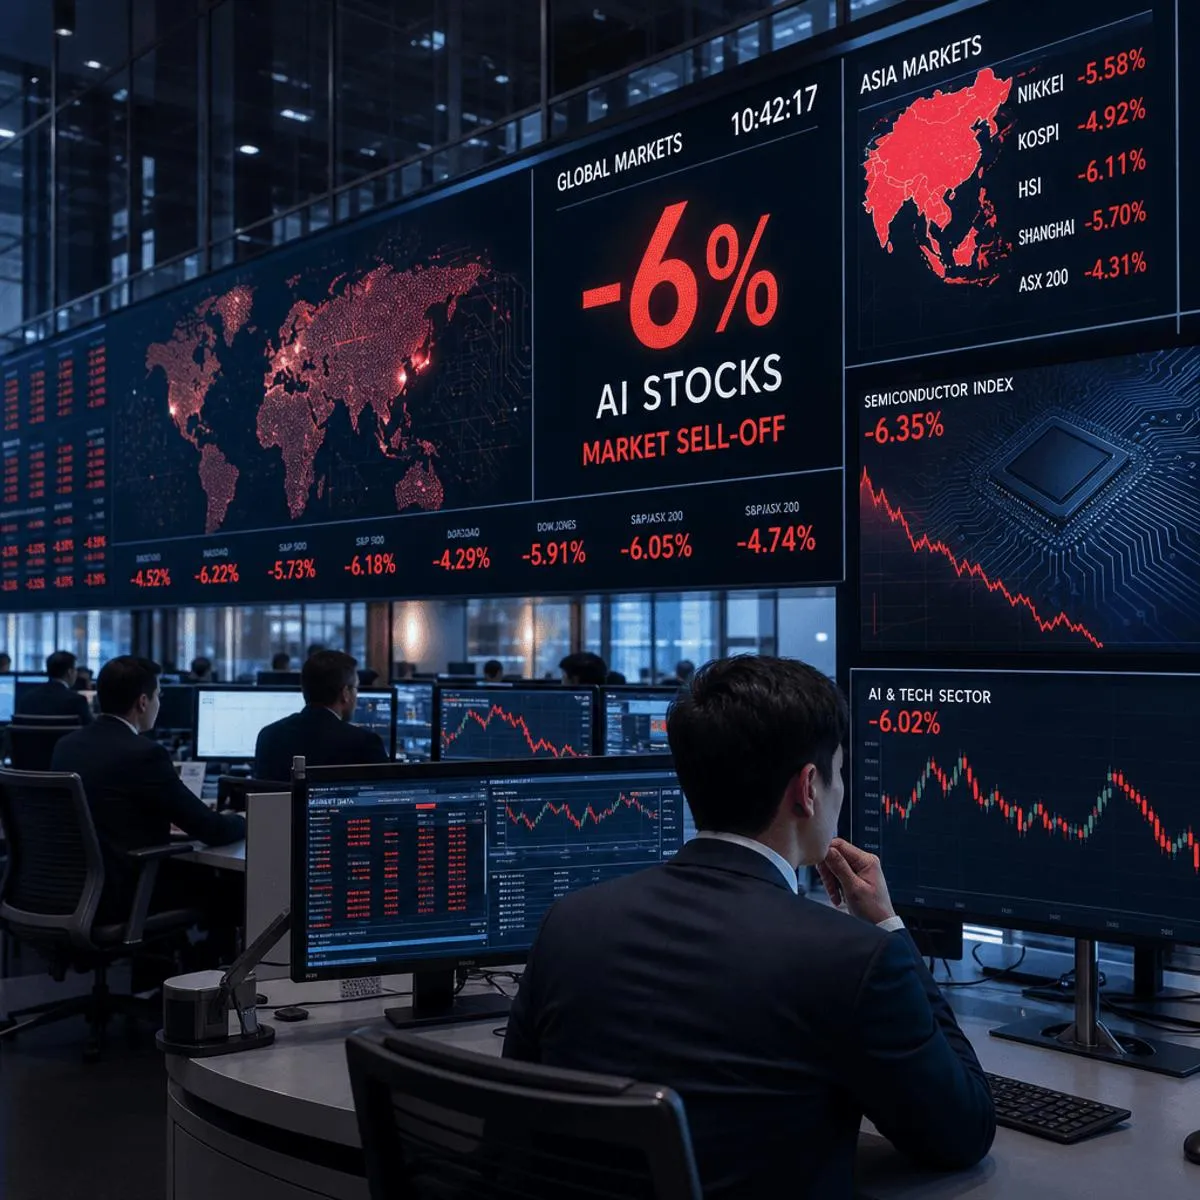
По оценке МВФ, наиболее уязвимыми к коррекции акций компаний, связанных с ИИ, могут оказаться развитые фондовые рынки Азии, которые особенно чувствительны к колебаниям стоимости глобальных технологических компаний. Еврозона, Великобритания и большинство развивающихся рынков в среднем менее непосредственно подвержены влиянию такого сценария. Однако это не гарантирует им защиты: из-за международных инвестиционных портфелей и взаимосвязей финансовых рынков потери могут распространиться и на страны с меньшей долей технологического бизнеса.
Для стран, которые не получают значительных доходов от производства микросхем, разработки ИИ или строительства дата-центров, риск может проявиться иначе. Если глобальный рост замедлится, компании будут сокращать инвестиции, спрос на товары и услуги будет ослабевать, а государствам будет сложнее финансировать социальные программы и развитие инфраструктуры. Особенно уязвимыми могут стать экономики с высоким государственным долгом, дорогостоящими заимствованиями или ограниченными финансовыми резервами.
Почему обычные потребители тоже могут ощутить последствия
На первый взгляд, падение акций технологических компаний может казаться проблемой бирж и крупных инвесторов. Но ИИ-бум влияет на экономику в целом через рабочие места, инвестиции, потребительские расходы и стоимость финансирования.
Если компании начнут сокращать проекты, это скажется на спросе на работников в технологическом секторе, строительстве, энергетике и производстве оборудования. Снижение прибыли и ухудшение перспектив могут побудить бизнес отложить открытие офисов, запуск новых продуктов или модернизацию производства. В результате замедление почувствуют на себе и те предприятия, которые напрямую не работают с искусственным интеллектом.
Еще один канал воздействия — кредитование. Если финансовые учреждения и инвесторы станут более осторожными после падения рынков, привлечение средств может подорожать не только для технологических стартапов, но и для других компаний. Это может сдерживать инвестиции и создание рабочих мест.
В то же время существует и противоположный сценарий. Если ИИ действительно будет повышать производительность, снижать затраты и помогать создавать новые товары и услуги, его экономическая выгода может оказаться значительной даже после коррекции рыночных оценок. Именно поэтому важно отличать возможное падение стоимости акций от провала самой технологии.
Что предлагает МВФ и можно ли избежать кризиса
МВФ призывает регуляторов внимательнее следить за долговой нагрузкой в ИИ-экосистеме, взаимозависимостью компаний и рисками, возникающими из-за чрезмерного использования заемных средств для инвестиций в финансовые активы. Среди возможных инструментов фонд называет усиление контроля за маржинальным кредитованием, рискованными биржевыми продуктами и другими механизмами, которые могут усугубить падение рынка в случае резкого изменения настроений.
Отдельно фонд предупреждает о других угрозах финансовой стабильности: высоком государственном долге, возможном росте доходности облигаций и киберрисках. Если несколько таких проблем возникнут одновременно, они могут усугубить друг друга. Например, удорожание государственных заимствований способно ухудшить финансовые условия для бизнеса именно тогда, когда технологическим компаниям потребуется дополнительный капитал.
В то же время МВФ не призывает прекратить инвестиции в ИИ. Его предостережения касаются прежде всего финансовых рисков и способности системы выдержать возможные потрясения. Для инвесторов это означает необходимость оценивать не только перспективы технологии, но и реальные доходы, долги и способность компаний превращать расходы в прибыль.
Главный вопрос заключается в том, успеет ли экономическая отдача от ИИ догнать объем вложенных средств. Если компании смогут повысить производительность, сформировать устойчивый спрос и обеспечить прибыльность, нынешний бум может стать основой длительного технологического роста. Если же рынок переоценивает скорость и масштаб этих изменений, коррекция может оказаться болезненной даже без банкротства крупнейших игроков.




