
تدخل أوروبا موسم التدفئة بمخزونات من الغاز الطبيعي أقل مما كانت عليه في العام الماضي، ولديها هامش مناورة أضيق في حالة حدوث انخفاض حاد في درجات الحرارة أو انقطاعات في الإمدادات. وحتى 21 أكتوبر، كانت مخازن الغاز الجوفية في الاتحاد الأوروبي ممتلئة بنسبة 74,62%. وهذا يمثل حوالي 845 تيراواط/ساعة من الغاز، وفقًا لبيانات منظمة «Gas Infrastructure Europe». في أوائل أكتوبر، بلغ مستوى المخزون حوالي 72% مقابل 83% في الفترة المماثلة من العام الماضي.
ولا يعني انخفاض المخزونات أن أوروبا تواجه بالفعل عجزًا في الغاز أو انقطاعات حتمية في التدفئة. فالاتحاد الأوروبي يمتلك شبكة نقل غاز متشعبة، وإمكانية الوصول إلى الغاز الطبيعي المسال، والقدرة على زيادة الواردات حسب أوضاع السوق.
وفي الوقت نفسه، تعتمد إمكانية الحصول على إمدادات إضافية على الأحوال الجوية والأسعار والمنافسة مع المشترين الآسيويين. وإذا كان الشتاء قارسًا، وكانت إمدادات الغاز الطبيعي المسال محدودة، فقد يزداد الضغط على سوق الطاقة الأوروبي بشكل كبير.
توضح UA.News لماذا تبدأ أوروبا موسم التدفئة بمخزونات غاز أقل، وإلى أي مدى يشكل ذلك تهديدًا لأمن الطاقة في المنطقة، وكيف يمكن أن تؤثر هذه الحالة على الأسعار بالنسبة للشركات والأسر.
لماذا مخزونات الغاز في أوروبا أقل من العام الماضي

يتم ملء مخازن الغاز عادةً خلال الفصل الدافئ من السنة، عندما يكون الاستهلاك أقل في الغالب، بينما تُستخدم الموارد المخزنة في الشتاء لتغطية الطلب. إلا أن موسم التزويد بالغاز كان أكثر تعقيدًا هذا العام، ودخلت الدول الأوروبية موسم التدفئة بمخزونات أقل.
ووفقًا لبيانات الشبكة الأوروبية لمشغلي شبكات نقل الغاز (ENTSOG)، كانت مخازن الاتحاد الأوروبي ممتلئة بنسبة 72٪ تقريبًا في 1 أكتوبر 2026، أي بما يعادل 74 مليار متر مكعب من الغاز. في العام السابق، بلغت النسبة في هذا التاريخ حوالي 83٪، أي 85 مليار متر مكعب. وبذلك، بلغ الفارق بين الموسمين في أوائل أكتوبر حوالي 11 نقطة مئوية.
هناك أكثر من عامل واحد يؤثر على هذه الحالة. تلعب أسعار الغاز في المواسم المختلفة، والقرارات التجارية للمتداولين، وتوافر الإمدادات، والوضع العام في السوق العالمية لمصادر الطاقة، دوراً مهماً. وإذا لم يشكل الفارق المتوقع بين أسعار الصيف والشتاء حافزًا كافيًا لتخزين الغاز، فقد يكون من غير المربح للشركات تخزين كميات كبيرة مسبقًا.
كما تعمل أوروبا في ظل تغير هيكل الإمدادات بعد تقليص الاعتماد على الغاز الروسي المنقول عبر الأنابيب. وقد اكتسبت الواردات من النرويج، وإمدادات الغاز الطبيعي المسال، والمشتريات من السوق العالمية أهمية أكبر بكثير. يتيح هذا التنويع جلب الموارد من مصادر مختلفة، لكنه في الوقت نفسه يزيد من الاعتماد على المنافسة الدولية للحصول على الكميات المتاحة.
يشير تقرير «Gas Infrastructure Europe» الصادر في 9 أكتوبر إلى أن أوروبا تدخل فصل الشتاء بمستويات مخزونات منخفضة بشكل تاريخي وقدرة أقل على تعويض التغيرات السلبية في العرض أو الطلب. وتشدد المنظمة على أهمية مواصلة ضخ الغاز في بداية موسم التدفئة، إذا سمحت ظروف السوق بذلك.
هل لدى أوروبا ما يكفي من الغاز لتجاوز فصل الشتاء؟

يُعد مستوى ملء المخازن مؤشراً مهماً، لكنه لا يعكس الوضع الكامل للإمدادات. فالدول الأوروبية لا تحصل على الغاز من الخزانات الجوفية فحسب: فالواردات عبر الأنابيب، والغاز الطبيعي المسال (LNG)، والإنتاج المحلي تلعب جميعها دورًا كبيرًا. ولذلك، فإن تقييم مخاطر العجز بناءً على نسبة ملء الخزانات فقط سيكون غير صحيح.
أعلنت المفوضية الأوروبية، بعد تقييم الاستعدادات لفصل الشتاء، أن شبكة الغاز في الاتحاد الأوروبي لا تزال مرنة بما يكفي لتلبية الطلب في ظل سيناريوهات مختلفة. وفي بيان صدر في 8 أكتوبر، أكدت المفوضية الأوروبية أن زيادة واردات الغاز الطبيعي المسال (LNG) يمكن أن تعوض جزئيًا انخفاض المخزونات الأولية. وفي الوقت نفسه، شددت المؤسسة على ضرورة مراقبة المخزونات طوال الموسم، خاصة مع اقتراب نهايته.
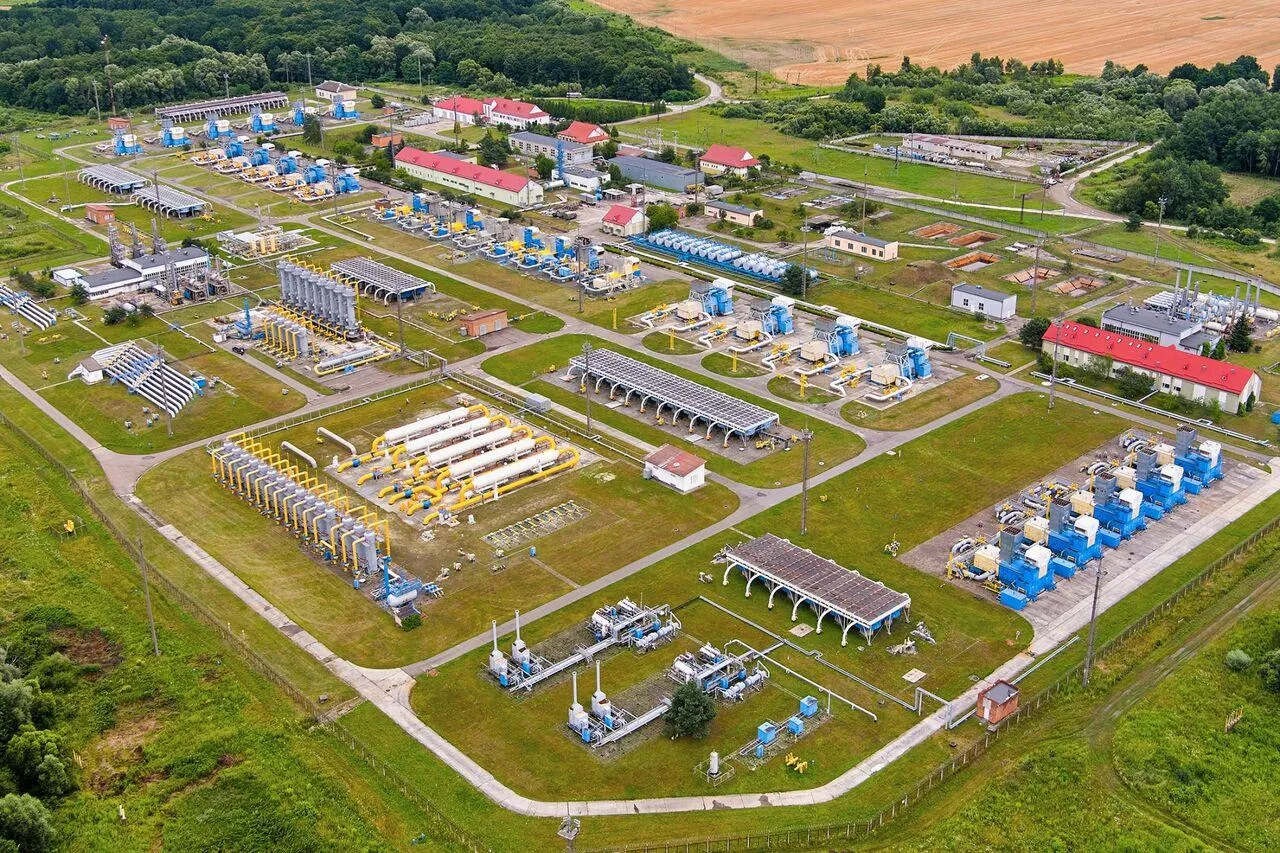
وتكتسب مخازن الغاز الجوفية أهميتها ليس فقط بفضل حجم الغاز المخزن فيها، بل لأنها تتيح الاستجابة السريعة للزيادة المؤقتة في الاستهلاك، على سبيل المثال أثناء موجات البرد القارس، عندما يرتفع الطلب على التدفئة بوتيرة أسرع من القدرة على زيادة الإمدادات الإضافية. ولهذا السبب بالذات، حتى في حالة توفر كميات كافية من الغاز الطبيعي المسال (LNG)، تظل القدرة على سحب الغاز من المخازن بسرعة أمراً بالغ الأهمية.
ووفقًا لبيانات ENTSOG، وفرت المخازن الجوفية خلال شتاء 2025/2026 حوالي 26% من استهلاك الغاز في الاتحاد الأوروبي. وفي شتاء 2024/2025، بلغت هذه النسبة حوالي 30%. وهذا يدل على أن المخزونات تعد أحد العناصر الأساسية في نظام الطاقة، على الرغم من أنها ليست المصدر الوحيد للإمداد.
وبالتالي، فإن انخفاض مستوى المخزونات في بداية الموسم لا يعني تكرار أزمة الطاقة التي حدثت في عام 2022 تلقائيًا. فقد وسعت أوروبا قدراتها على استيراد الغاز الطبيعي المسال (LNG)، ونوّعت مصادر الإمداد، وخفضت استهلاك الغاز مقارنةً بالسنوات السابقة. ومع ذلك، فإن انخفاض هامش الأمان يعني أن تزامن عدة ظروف غير مواتية قد يؤدي بشكل أسرع إلى ارتفاع الأسعار والحاجة إلى تقييد الطلب.
لماذا أصبح الغاز المسال ذا أهمية خاصة
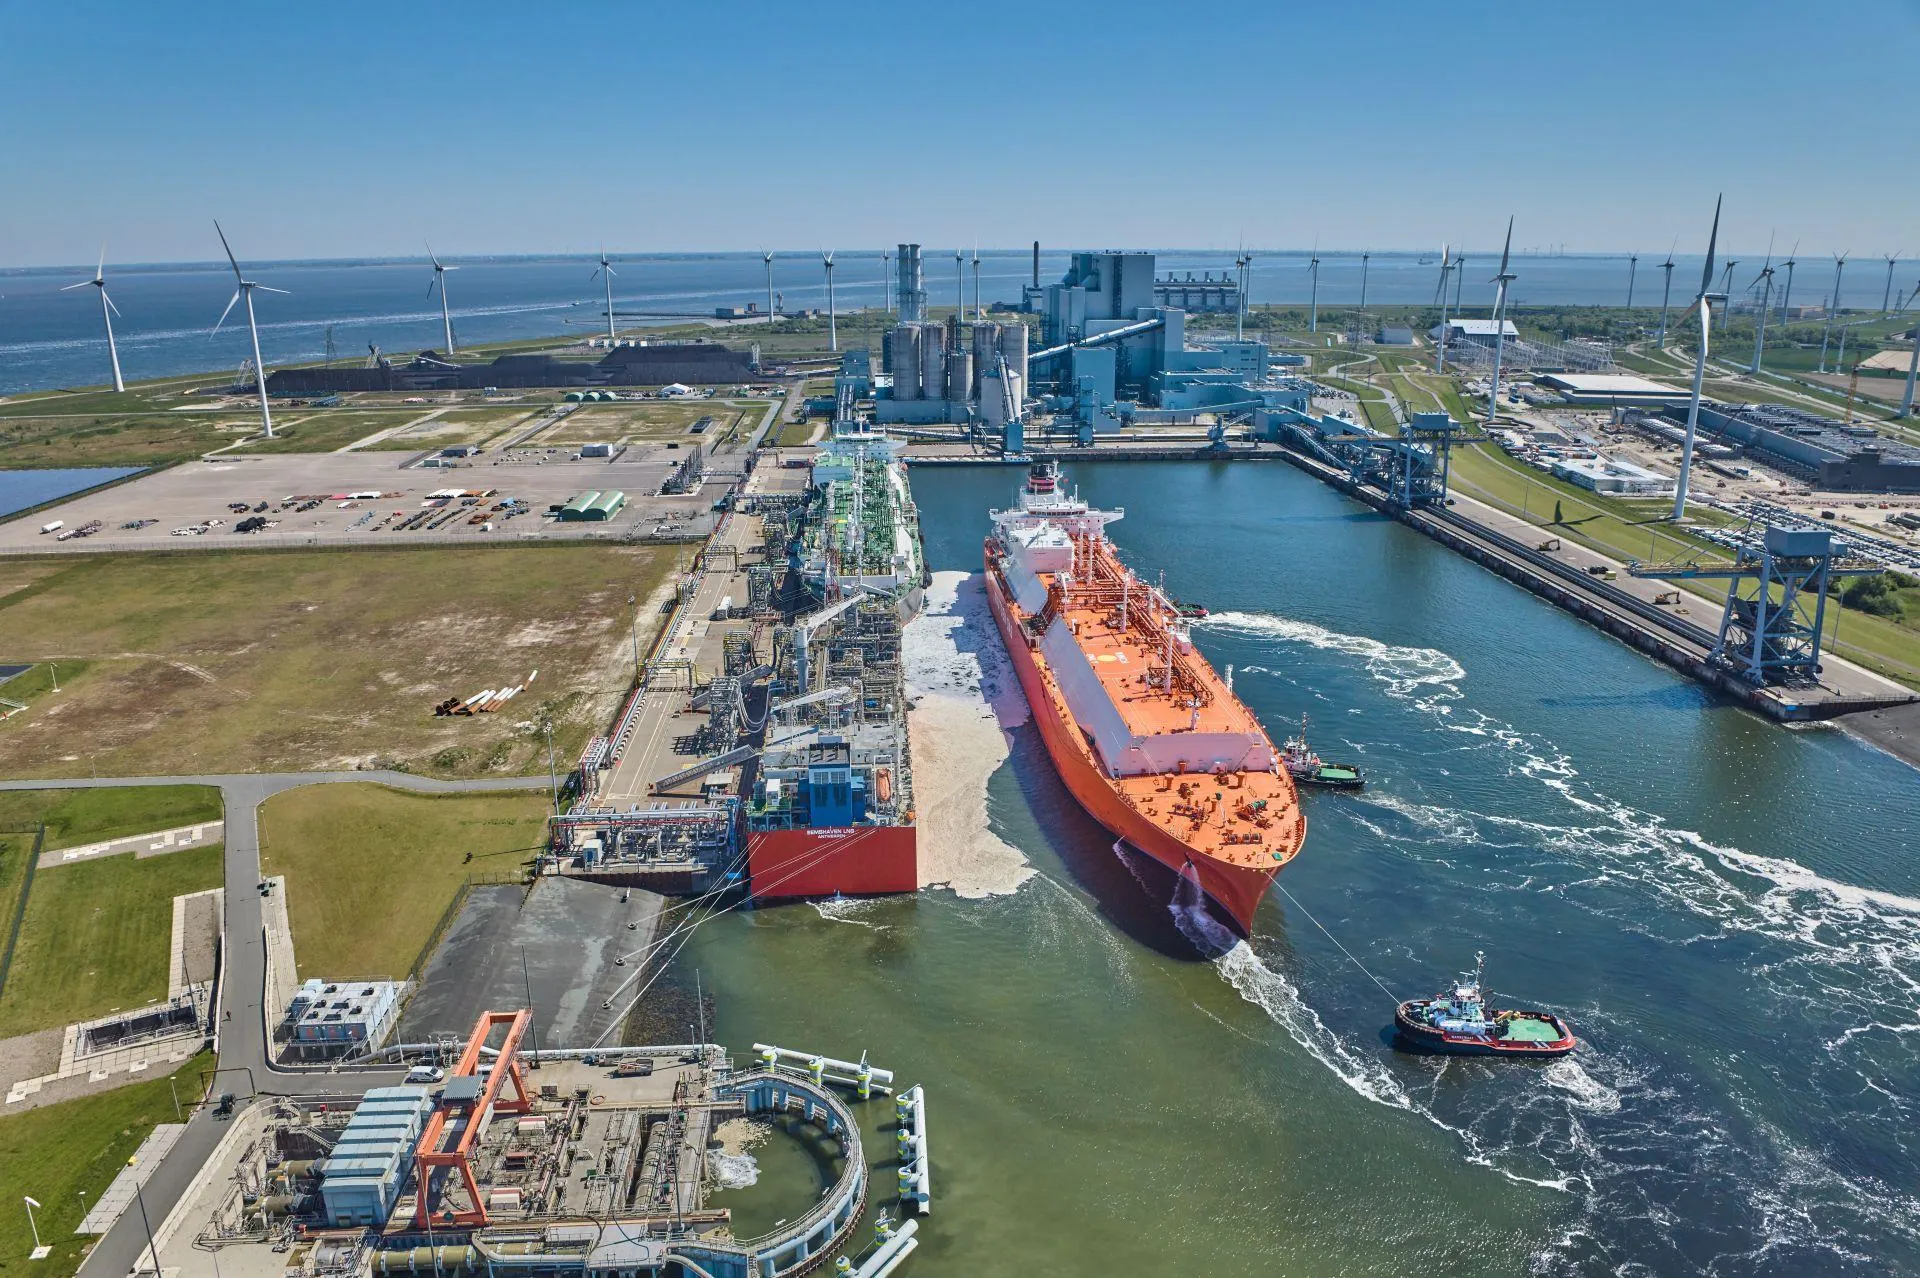
يظل الغاز الطبيعي المسال أحد الأدوات الرئيسية لتحقيق التوازن في السوق الأوروبية. يُنقل الغاز الطبيعي المسال بحراً في ناقلات متخصصة، ثم يتم تحويله في المحطات إلى حالة غازية وتزويده إلى شبكة نقل الغاز. ويسمح هذا الآلية بشراء الموارد من بلدان مختلفة وتقليل الاعتماد على مسارات أنابيب معينة.
ووفقًا لتقديرات منظمة «Gas Infrastructure Europe»، تبلغ طاقة البنية التحتية الأوروبية لإعادة تغويز الغاز الطبيعي المسال حوالي 145 مليار متر مكعب خلال موسم الشتاء. ويُعد هذا موردًا كبيرًا يتيح زيادة الواردات في حالة توفر الشحنات. في السيناريو الذي يتوفر فيه عرض كافٍ من الغاز الطبيعي المسال، يمكن أن يوفر الغاز المسال حوالي 40% من إجمالي الإمدادات، في حين تستحوذ النرويج على حوالي 27%.
ومع ذلك، فإن سعة المحطات لا تعادل الحجم المضمون للإمدادات. وحتى لو كانت أوروبا قادرة تقنيًا على استيعاب المزيد من الغاز الطبيعي المسال، فإنها ستضطر إلى التنافس على الناقلات مع مستوردين آخرين، لا سيما في آسيا. فإذا كان المشترون الآسيويون مستعدين لدفع أسعار أعلى أو انخفض العرض العالمي، فقد تتجه جزء من الشحنات إلى أسواق أخرى.
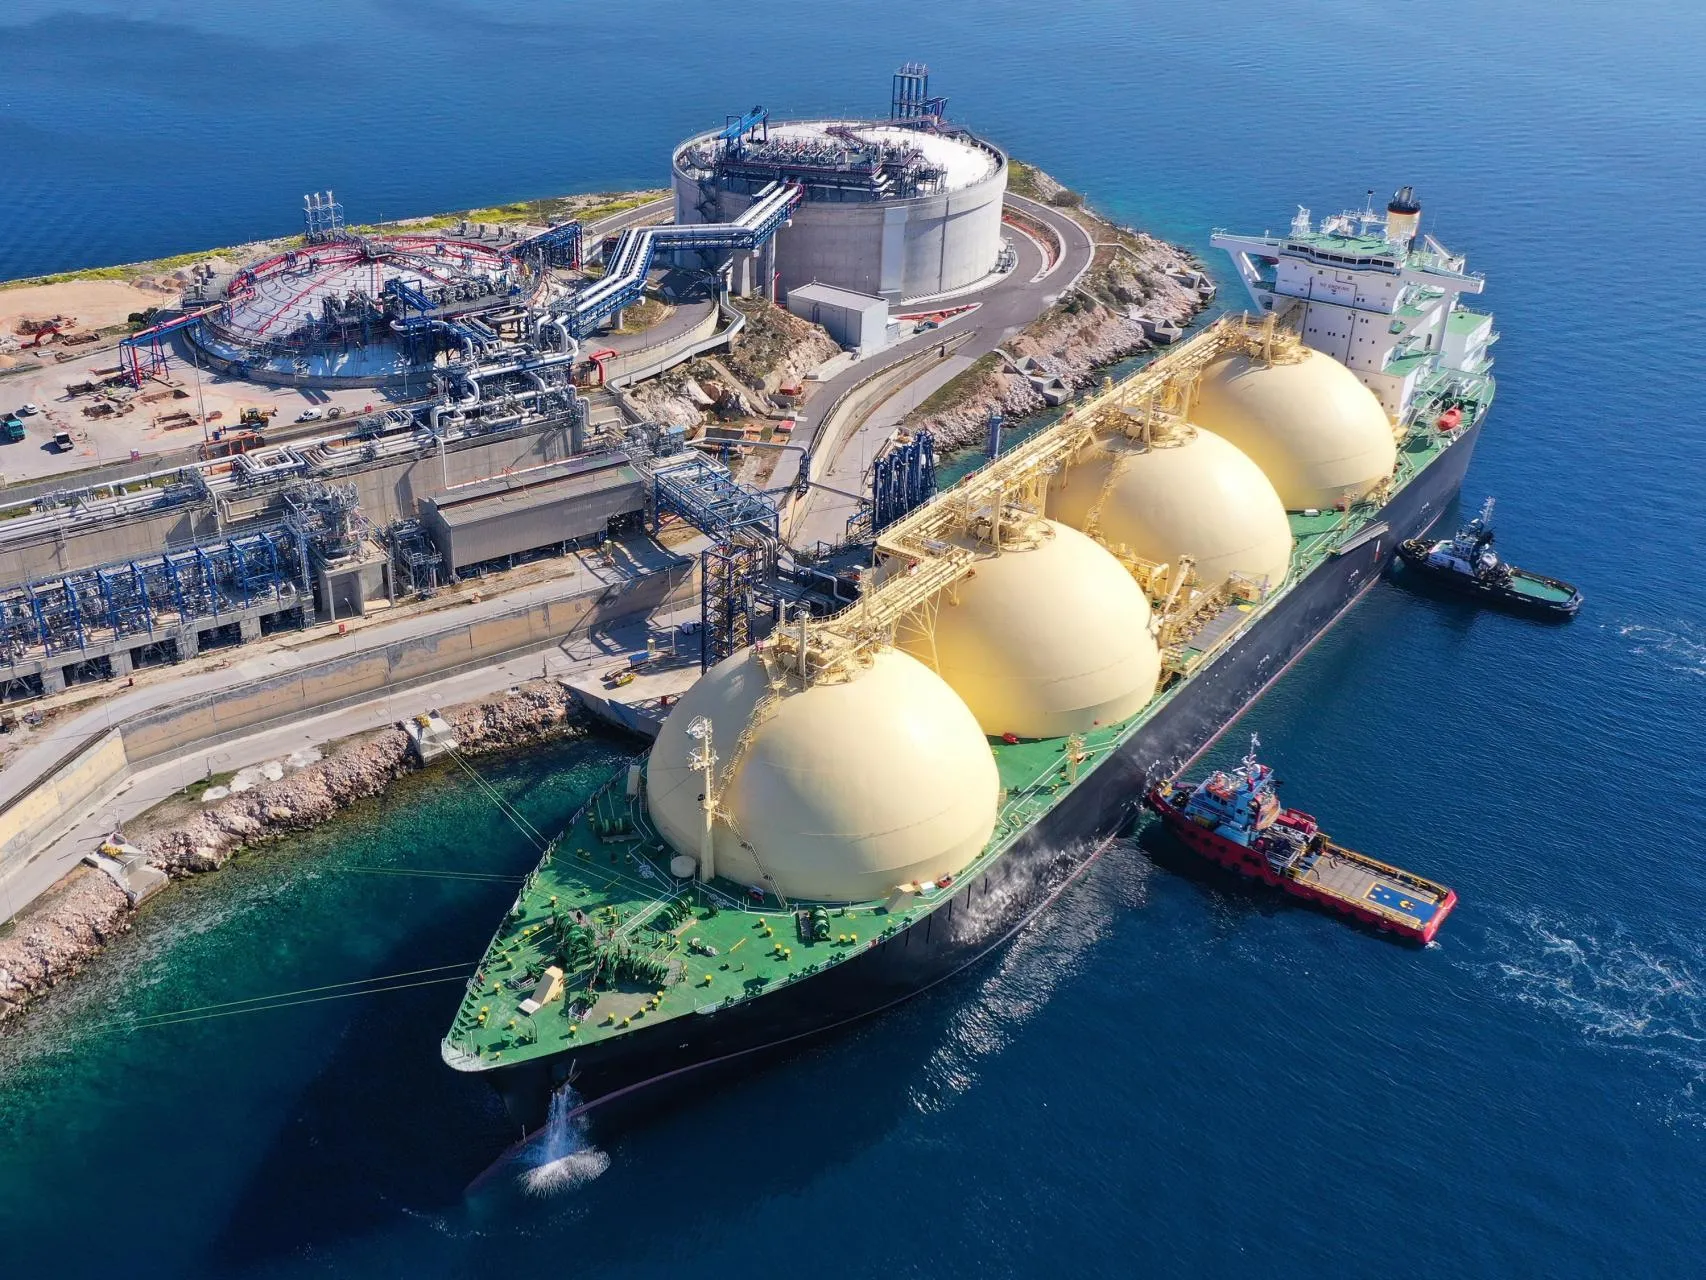
وتخلق الأوضاع في الشرق الأوسط مزيدًا من عدم اليقين. وفقًا لبيانات رويترز الصادرة في 22 أكتوبر، يؤثر الصراع في المنطقة وانقطاع الصادرات من قطر والإمارات العربية المتحدة على العرض العالمي للغاز الطبيعي المسال. وفي الوقت نفسه، يتزايد الطلب الآسيوي على الغاز الطبيعي المسال، مما يزيد من حدة المنافسة على الإمدادات المتاحة.
وبالنسبة لأوروبا، يعني ذلك أن تجديد المخزونات قد يكون أكثر تكلفة مما لو كان السوق العالمي مستقراً. وإذا ظلت الإمدادات من الشرق الأوسط محدودة، بينما ظل الطلب في آسيا مرتفعًا، فسيضطر المشترون الأوروبيون إلى التنافس على كمية أقل من الشحنات المتاحة. وقد يؤدي هذا الوضع إلى تفاقم تقلبات الأسعار حتى في غياب عجز مادي في الغاز داخل الشبكة الأوروبية.
هل يمكن لروسيا الاستفادة من نقص الغاز في أوروبا
بعد الغزو الروسي الشامل لأوكرانيا، بدأ الاتحاد الأوروبي في تقليص اعتماده على الغاز الروسي بشكل منهجي. وزادت دول الاتحاد الأوروبي من مشترياتها من الغاز الطبيعي المسال، ووسعت البنية التحتية لاستقباله، وأصبحت تستخدم بشكل أكثر نشاطًا الإمدادات الواردة من النرويج وشركاء آخرين.
ومع ذلك، فإن التخلي عن الموارد الروسية يحدث تدريجيًا، ولا تعتمد الأوضاع في السوق على القرارات السياسية فحسب، بل على توفر المصادر البديلة أيضًا.
قد يستمر الغاز الروسي في التأثير على السوق الأوروبية من خلال مسارات الأنابيب التي لا تزال قيد التشغيل، وإمدادات الغاز الطبيعي المسال الروسي. وفي الوقت نفسه، يتجه الاتحاد الأوروبي نحو الوقف التام لاستيراد الغاز الروسي وفقًا للسياسة المعتمدة للتخلي عن مصادر الطاقة الروسية.
لذلك، فإن قدرة موسكو على تعزيز دورها في السوق الأوروبية محدودة ليس فقط بتوافر كميات الغاز المتاحة، بل أيضًا بالقرارات السياسية والمتطلبات التنظيمية للاتحاد الأوروبي.
قد تؤدي المخزونات المنخفضة إلى اشتداد المنافسة على كميات الغاز المتاحة، لكن هذا لا يعني أن أوروبا ستعود تلقائيًا إلى عمليات الشراء الواسعة النطاق من روسيا. في حالة ارتفاع الطلب، سيقوم المشترون الأوروبيون أولاً بتقييم مدى توفر الغاز الطبيعي المسال (LNG)، والإمدادات عبر الأنابيب من موردين آخرين، وتكلفة كل خيار. قد تستفيد روسيا بشكل غير مباشر من ارتفاع أسعار الغاز في الأسواق العالمية، لكن قدرتها على استغلال الوضع لاستعادة نفوذها السابق ستعتمد على العقوبات وقواعد الاتحاد الأوروبي والتخفيض المستمر للاعتماد على موسكو في مجال الطاقة.
ماذا سيحدث لأسعار الغاز في الشتاء
تؤدي انخفاضات المخزونات إلى زيادة حساسية السوق الأوروبية تجاه الأحوال الجوية والأخبار المتعلقة بالإمدادات. في حالة شتاء دافئ، قد يظل الطلب على التدفئة معتدلاً، ويمكن أن تغطي إمدادات الغاز الطبيعي المسال (LNG) والإمدادات عبر الأنابيب احتياجات المستهلكين. أما إذا كانت درجات الحرارة أقل من المتوقع، فسيتعين على أوروبا استهلاك احتياطياتها بوتيرة أسرع واستيراد كميات إضافية من الغاز.
وفي هذه الحالة، قد ترتفع الأسعار بسبب الزيادة المتزامنة في الطلب والمنافسة على الإمدادات المتاحة. وقد تكون التقلبات حادة بشكل خاص خلال فترات البرد الطويلة، عندما يزداد الطلب على الغاز في العديد من البلدان في وقت واحد، ولا يمكن توصيل شحنات إضافية من الغاز الطبيعي المسال على الفور.
وأشار تقرير لرويترز في أكتوبر حول سوق الغاز الأوروبي إلى أن المنطقة تستعد لعام آخر من ارتفاع الأسعار على خلفية انخفاض المخزونات وانقطاعات في الإمدادات العالمية. وسيتوقف تأثير ذلك على المستهلكين النهائيين على شروط العقود، وآليات التسعير الوطنية، ومدة استمرار التوتر في سوق الجملة.
بالنسبة للصناعة، قد يعني الارتفاع المستمر في أسعار الغاز زيادة في تكلفة الإنتاج. وتظل الشركات التي تستخدم الغاز الطبيعي كوقود أو مادة خام هي الأكثر تأثرًا، ولا سيما الصناعة الكيميائية، وإنتاج الأسمدة، والزجاج، وبعض العمليات المعدنية. وإذا استمرت التكاليف في الارتفاع، فسيتعين على الشركات إما رفع أسعار منتجاتها، أو خفض الإنتاج، أو البحث عن سبل لتوفير الطاقة.
أما بالنسبة للأسر المعيشية، فسيكون التأثير أقل تجانسًا. سيشعر بعض المستهلكين بالتغييرات نتيجة لتعديل التعريفات أو العقود، في حين قد يتم حماية آخرين من خلال الأسعار الثابتة أو آليات الدعم الحكومية. ولذلك، فإن ارتفاع الأسعار بالجملة لا يعني أن فواتير التدفئة في جميع البلدان سترتفع فوراً بنفس النسبة.
في أي السيناريوهات قد تواجه أوروبا عجزًا
ستنشأ أكبر المخاطر في حال تزامن عدة عوامل سلبية في آن واحد: شتاء بارد، وإمدادات محدودة من الغاز الطبيعي المسال (LNG)، وانقطاعات في مسارات الإمداد المحددة. وفي هذه الحالة، قد تواجه حتى شبكات نقل الغاز المتطورة صعوبات في تلبية الطلب في أوقات الذروة، لا سيما في المناطق التي لديها وصول محدود إلى المحطات البحرية.
تقوم ENTSOG، في توقعاتها لموسم الشتاء 2026/2027، بمحاكاة سيناريوهات مختلفة للطلب وتوافر الغاز الطبيعي المسال. في سيناريوهات الشتاء البارد، قد تصل الحاجة إلى خفض الاستهلاك أو الطلب الذي قد لا يتم تغطيته إلى حوالي 7% في السيناريو الأكثر تفاؤلاً لإمدادات الغاز الطبيعي المسال، وإلى حوالي 12% في حالة توفر محدود للغاز المسال. وفي هذه السيناريوهات، قد ينخفض مستوى المخزونات بحلول نهاية الشتاء إلى حوالي 11٪.
هذه هي نتائج النمذجة في ظل ظروف محددة، والتي توضح مدى اعتماد الوضع على درجات الحرارة والواردات وتوافر الموارد. ولا تعني هذه النتائج أنه سيتم قطع الغاز عن المستهلكين بالضرورة: ففي حالة الحاجة، يمكن للدول الاستجابة للوضع من خلال زيادة الواردات، واستخدام الاحتياطيات المتاحة، واتخاذ تدابير لخفض الطلب.
وفي الوقت نفسه، تُظهر السيناريوهات أن هامش المناورة قد يضيق في نهاية فصل الشتاء، عندما تكون المخزونات قد انخفضت بشكل كبير بالفعل. وإذا استنفدت الاحتياطيات بوتيرة أسرع مما كان متوقعًا، فسيؤدي ذلك إلى تعقيد ليس فقط مرور موسم التدفئة، بل أيضًا الاستعدادات للعام المقبل.
لماذا من المهم التفكير في الشتاء المقبل الآن
لا تعتمد أمن إمدادات الغاز في أوروبا فقط على ما إذا كانت الموارد ستكفي حتى مارس 2027. بل من المهم أيضًا معرفة مستوى المخزونات التي ستنهي بها الدول موسم التدفئة، والوقت والأموال اللازمة لإعادة ملء المخازن في الصيف.
ووفقًا لتقديرات منظمة «Gas Infrastructure Europe»، في ظل سيناريو الطلب الشتوي المعتاد وتوافر كافٍ للغاز الطبيعي المسال (LNG)، يمكن لأوروبا أن تعود إلى مستوى ملء المخازن بنسبة 90% بحلول نهاية سبتمبر 2027. ومع ذلك، في حالة محدودية إمدادات الغاز المسال، قد لا يكون ذلك كافيًا: ففي السيناريو المقابل، سيبلغ مستوى المخزونات حوالي 65% بحلول نهاية سبتمبر.
وهذا يعني أن الشتاء القاسي قد يخلق مشاكل ليس فقط للموسم الحالي، بل ولدورة التعبئة التالية أيضًا. وإذا اضطرت الدول إلى استهلاك جزء كبير من احتياطياتها، فستتنافس في الصيف على كميات إضافية من الغاز في ظل ظروف قد يظل فيها الطلب العالمي والأسعار مرتفعين.
لذلك، تشدد المؤسسات الأوروبية على ضرورة المراقبة المستمرة لمستوى المخزونات، والحفاظ على إمدادات مستقرة من الغاز الطبيعي المسال (LNG)، والاستفادة من الروابط بين شبكات الغاز الوطنية. ويظل الوصول إلى مسارات الاستيراد، وإمكانية نقل الغاز بين الدول، وتنسيق الإجراءات في حالات الطوارئ أمورًا بالغة الأهمية بالنسبة لدول أوروبا الوسطى والشرقية.




