
На Кипре не видят заметного снижения цен на электроэнергию — Cyprus Mail
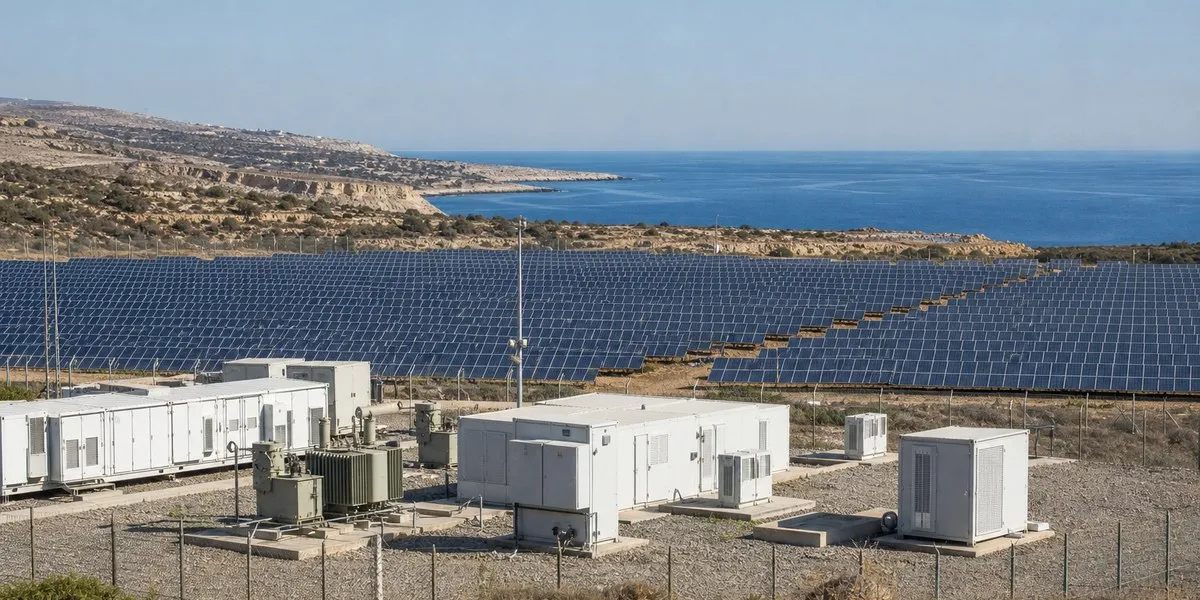
Конкурентный рынок электроэнергии на Кипре 1 октября завершает первый год работы, однако заметного снижения цен для потребителей пока не наблюдается. Как сообщает Cyprus Mail, технически торговля работает по механизмам, приближенным к целевой модели ЕС: на рынках на сутки вперед, внутрисуточном, форвардном и балансирующем.
Автор материала отмечает, что цены на электроэнергию на острове остаются одними из самых высоких в Европе, а низкая себестоимость солнечной генерации недостаточно отражается в счетах потребителей. По его мнению, на рынке мало участников, а часть производителей, агрегаторов и поставщиков коммерчески связаны между собой. Автор считает, что это может ослаблять ценовую конкуренцию, при этом не называя такие связи незаконным картельным сговором.
Дорогая традиционная генерация
Кипр по-прежнему производит большую часть электроэнергии из мазута и дизельного топлива. В системе предельного ценообразования на оптовую цену влияет самый дорогой производитель, необходимый для покрытия спроса. Поэтому, как пишет автор, производители солнечной энергии могут предлагать электроэнергию дороже ее производственной себестоимости, но дешевле традиционной генерации.
В материале также указано на недостаточную прозрачность двусторонних контрактов: цены сделок, вознаграждения агрегаторов, операции между связанными компаниями и маржи поставщиков не публикуются. Из-за этого, по оценке автора, невозможно определить распределение выгоды от дешевой солнечной генерации между производителями, посредниками, поставщиками и клиентами.
Больше актуальных новостей — в Telegram-канале UA.News Telegram.
Солнечная генерация и ограничения
По данным Energy Service за апрель 2026 года, на Кипре было более 1055 МВт фотоэлектрических мощностей. Из них около 471,5 МВт работали по схеме net metering, 158,3 МВт — по схеме net billing, приблизительно 76 МВт получали льготный тариф, а около 326 МВт были предназначены для конкурентного рынка.
Почти 60% установленной солнечной мощности используется преимущественно для собственного потребления и не участвует напрямую в формировании оптовой цены. Кроме того, в 2025 году ограничение производства возобновляемой энергетики превысило 47%. Автор отмечает, что в дневные часы избыток солнечной генерации не всегда удается использовать, а вечером система быстро возвращается к дорогой традиционной генерации.
Среди возможных шагов автор называет независимый аудит двусторонних контрактов, маржи участников, объемов ограничения генерации и балансирующих затрат. В качестве альтернатив он упоминает конкурентные аукционы для возобновляемой энергетики, двусторонние контракты на разницу и независимое государственное закупочное агентство.




