
乌克兰国家预算前10个月短收逾730亿格里夫纳——皮德拉萨
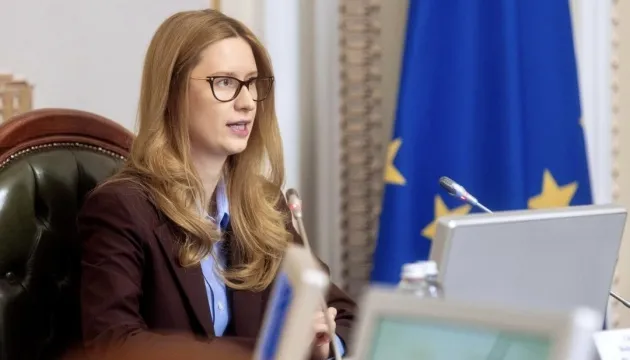
2026年1月至10月,乌克兰国家预算的税收和费用收入较计划数短缺737亿格里夫纳。 造成这一缺口的原因包括俄罗斯对企业的袭击加剧以及封锁海港等。乌克兰人民议员罗克索拉娜·皮德拉萨通报了这一情况。
“根据最新数据,2026年前10个月,国家预算普通基金收入(不含国际赠款)为2万亿格里夫纳。 本报告期较计划短缺737亿格里夫纳,其中超过四分之三(562亿格里夫纳)正是2026年8月至10月期间未入账的。 “主要原因在于俄罗斯对商业活动的打击加剧以及海港被封锁,”该通报指出。
皮德拉萨指出,预算一般基金的充实来源仍为传统渠道:进口增值税——5487亿格里夫纳; 个人所得税——2870亿格里夫纳(包括2026年上半年6个月的军事征费,自7月起该款项计入专项基金,并专项用于乌克兰武装部队官兵的薪金保障); 乌克兰本土生产商品的增值税——2802亿格里夫纳(已扣除退税部分);企业所得税——2784亿格里夫纳; 乌克兰国家银行资金——1461亿格里夫纳;进口消费税——1528亿格里夫纳;国内消费税——1008亿格里夫纳; 企业分红及部分净利润(收入)——589亿格里夫纳;进口关税——538亿格里夫纳;地租——492亿格里夫纳。
同时,她指出,部分收入超额完成,增幅最大的是:企业所得税(+329亿格里夫纳,即+13.4%)、 个人所得税(+59亿格里夫纳,+2.1%)、进口消费税(+47亿格里夫纳,即+3.2%)以及资源使用费(+19亿格里夫纳,即+4%)。
与此同时,主要预算构成税种(费用)的计划未达标,具体包括:进口增值税——短缺475亿格里夫纳(或8%), 乌克兰产商品增值税——短缺447亿格里夫纳(或13.7%),国内消费税——短缺298亿格里夫纳(或22.8%), 企业股息及部分净利润(收入)短收90亿格里夫纳(即13.3%),以及进口关税短收10亿格里夫纳(即1.9%)。这仅是短收金额最为显著的部分。
“总体而言,主要税费未完成额达1320亿格里夫纳(按10个月计划计算),部分缺口被超过计划的所得税、个人所得税及其他税费收入所抵消,”皮德拉萨强调道。
今年1月至10月,国家预算一般基金支出中使用了超过250亿美元的国际援助资金。
乌克兰最高拉达预算委员会主席通报称,2026年前10个月,通过发行国内政府债券为国家预算一般基金筹集的资金达3879亿格里夫纳。仅10月份的增额就接近260亿格里夫纳。
2026年1月至10月预算支出最大的类别为:
- 国防——2.2万亿格里夫纳,占一般基金总支出的60.3%;
- 偿还债务(国内和国外)——4874亿格里夫纳,
- 社会保护和退伍军人支持(不含公共投资项目)——3805亿格里夫纳,
- 债务偿付(外债和内债)——3058亿格里夫纳,
- 医疗保障计划和健康筛查——1610亿格里夫纳,
- 学校教师工资(教育补助金及教师津贴)——1304亿格里夫纳,
- 基础及补充补贴——528亿格里夫纳。
“若无法获得欧盟的第二笔宏观金融援助(我们正在等待!所有条件均已满足)以及‘乌克兰设施’ (80亿美元)的新一笔款项,今年年底前仅靠自有收入填补预算缺口似乎难以实现;若无捐助资金,军事和社会支出恐无法按计划规模执行,”皮德拉萨强调道。
乌克兰最高拉达预算委员会主席罗克索拉娜·皮德拉萨在Facebook上发布了这一消息。
俄罗斯对乌克兰企业的打击导致预算损失320亿格里夫纳。
乌克兰预计将在未来几天内收到欧盟提供的下一笔财政预算支持款项。



