
数据中心的经济:SpaceX、科技巨头和投资者如何从人工智能基础设施中获利
数据中心正逐渐成为数字经济中最昂贵、最重要的组成部分之一。 在这些装满服务器机架的建筑背后,是汇聚了芯片制造商、能源公司、开发商、云服务提供商以及人工智能开发者的全球商业生态。 企业对人工智能的应用越广泛,所需的计算能力就越大,因此,能够全天候处理海量数据的基础设施需求也在不断增长。
埃隆·马斯克旗下的SpaceX便是典型例证。这家以火箭和“星链”(Starlink)卫星互联网闻名于世的公司,如今也从AI计算服务中获得了可观的收入。 2026年第三季度,其“超级智能”(Super Intelligence)业务板块创收76亿美元。这些业绩表明,专为处理人工智能模型而构建的基础设施正逐渐演变为一项独立的业务。
UA.News将为您解析数据中心的经济运作机制、建设成本、收入来源,以及为何电力和计算能力的获取正成为科技公司的战略优势。
什么是数据中心,它为何如此有价值

数据中心是一个配备专业设备的场所,其中部署着服务器、信息存储系统、网络设备以及制冷基础设施。 正是这里运行着云服务、存储着企业数据、处理着搜索请求、运行着在线平台,并训练着人工智能模型。
过去,数据中心主要负责数据存储和互联网服务的运行。如今,它们正越来越多地转变为专门为人工智能设计的计算中心。 大型模型的训练和用户请求的处理需要强大的图形处理器、高速网络、大量电力以及高效的冷却系统。
英伟达(Nvidia)首席执行官黄仁勋在2025年5月的COMPUTEX大会上发表演讲时,将此类基础设施称为“AI工厂”。 他解释道:“人工智能如今已成为一种基础设施,而这种基础设施,就像互联网和电力一样,需要工厂来支撑。” 据他介绍,此类设施不仅用于存储信息,还会利用电力生成计算结果——即支撑现代语言模型运行的代币。
这一变化对行业经济至关重要。当企业购买数据中心的访问权限时,实际上获得了使用昂贵计算资源的机会,而无需自行建设整个设施。 与此同时,基础设施所有者即使不开发具有竞争力的自有AI模型,也能通过出租基础设施获利。
据国际能源署(IEA)评估,2025年全球数据中心的电力消耗增长了17%,而以AI为导向的设施的电力消耗增长速度更快。 该机构预测,到2030年,数据中心的总用电量可能几乎翻一番——达到每年约950太瓦时。
这并不意味着向聊天机器人发出的每条新请求都能自动带来巨额利润。 盈利能力取决于设备成本、服务器负载、电价以及客户愿意为计算服务支付的费用。然而,对人工智能需求的增长,为能够提供必要基础设施的公司创造了一个巨大的市场。
SpaceX如何通过计算能力获利
SpaceX 成为了一个典型案例,展示了原本专注于其他领域的企业如何借助人工智能基础设施开拓新的收入来源。 在通过美国证券交易委员会(SEC)公布的2026年第三季度财报中,该公司报告总收入为146亿美元,较上年同期增长161%。
其中,“超级智能”业务板块贡献了76亿美元收入。该公司将这一增长归因于云服务新合同的签订、对Cursor的收购,以及自有模型和软件产品的应用范围扩大。 报告显示,截至2026年9月30日,其计算基础设施的总功率已达到1.7吉瓦。
与此同时,区分计算能力租赁收入与软件产品直接收入至关重要。据路透社报道,SpaceX通过计算基础设施获利,特别是向AI开发者提供该基础设施,而不仅仅是出售其自有模型的使用权。 这使得其部分业务更接近云服务提供商的模式。
其经济逻辑很简单:公司投资于服务器、芯片、电力供应和场地,然后将这些资源的使用权出售给其他组织。 客户可以租用计算资源来训练模型、进行模型调优或处理用户请求。基础设施所有者通过合同获得收入,而客户则无需自行购买所有设备,也无需等待自有数据中心投入运营。
然而,收入的快速增长并不能保证未来利润的稳定。 如果计算能力的供应增加,或者对人工智能的需求放缓,租赁价格可能会下降。届时,企业将不得不以更低的费率来收回巨额投资。
谁在建设数据中心,又靠什么盈利
数据中心市场由多个层级组成,每个层级都有自己的商业模式。
第一层是房地产开发商和运营商。他们购买或租赁土地,建造设施,并提供电网接入、制冷、备用电源和物理安全保障。 随后,他们可以将机房空间出租给科技公司或专业运营商。
第二层是云服务提供商。他们采购服务器和网络设备,随后通过多种模式向客户出售计算资源:按实际使用量计费、按预留容量计费或签订长期合同。 对客户而言,这是在无需巨额初期投入的情况下快速扩展项目的一种方式。
第三类是开发和部署人工智能模型的公司。 它们需要计算资源来训练模型并后续与用户交互。它们可以自建数据中心、向云服务提供商租用算力,或将这两种方式结合使用。
第四类是设备制造商。它们供应图形处理器、服务器、网络组件、冷却系统和电气设备。当运营商扩大运力时,对这些产品的需求也会随之增长。

另一个独立的细分领域是能源公司和基础设施服务提供商。 对于数据中心而言,电力不仅仅是一项成本支出:没有稳定的电力供应,服务器就无法运行。因此,运营商会签订长期供电合同,并投资于可再生能源、储能系统或自建发电设施。
由此可见,建设一座大型数据中心将带动各行业的订单链——从建筑商和变压器制造商,到芯片开发商和能源公司。
建设一个数据中心的成本是多少
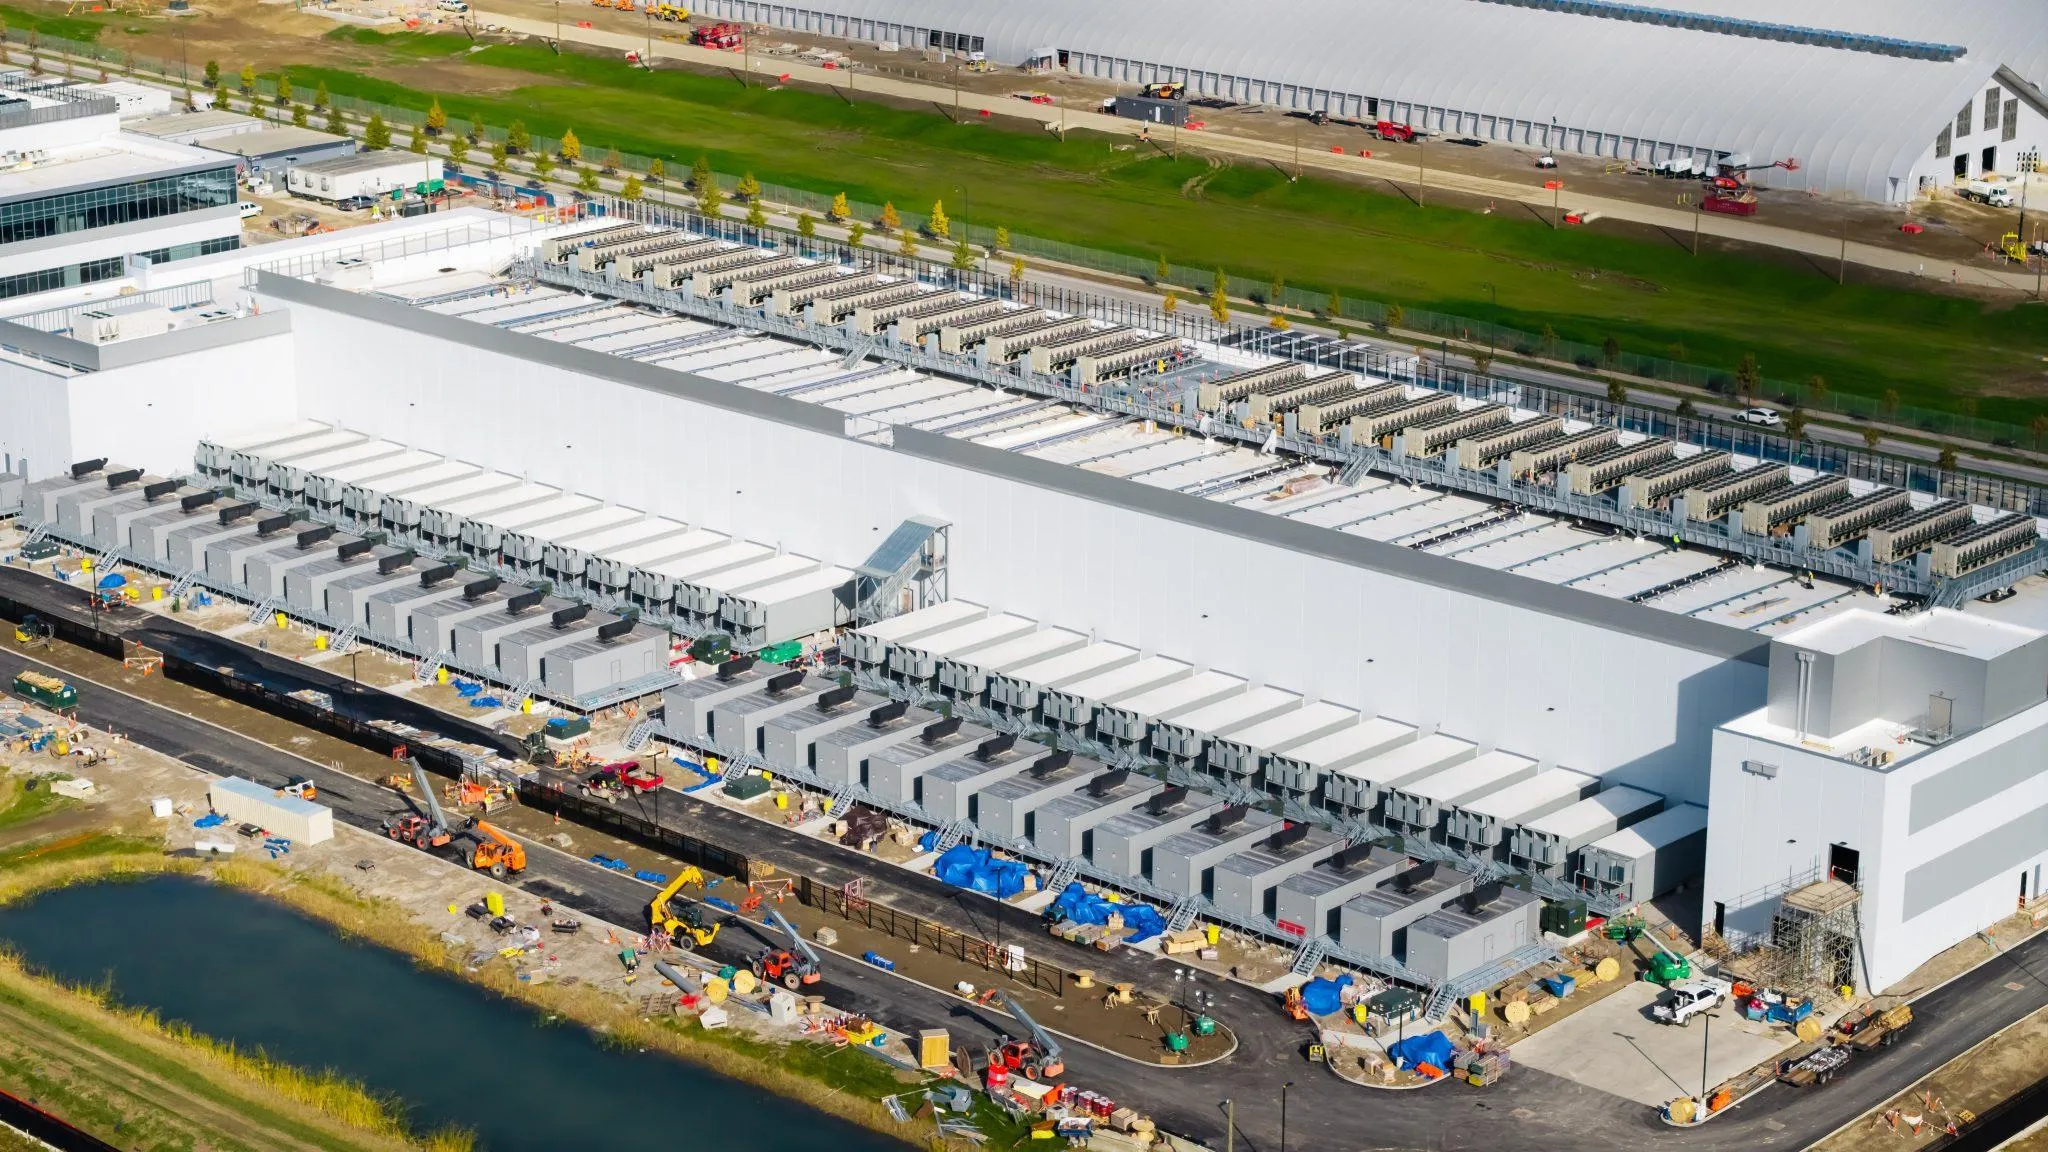
建设数据中心的投资远高于建造普通商业建筑。 这不仅仅是建造厂房并接通电力那么简单:该设施必须能够承受巨大的负荷,维持稳定的温度,提供备用电源,并确保长期无中断运行。
咨询公司JLL在其2026年全球数据中心市场预测报告中估算,平均建设成本为每兆瓦1130万美元。 相比之下,2020年这一指标为770万美元,2025年则为1070万美元。
这些数字仅涉及项目的建筑部分——不包括土地和现有的IT设备。 对于用于人工智能的基础设施,技术设备的额外成本可能高达每兆瓦2500万美元。也就是说,总成本不仅取决于园区的面积,还取决于它需要提供何种具体的计算能力。
据JLL评估,到2030年,全球市场可能会新增约100吉瓦的数据中心装机容量。 其建设和装备的总成本可能接近3万亿美元。这一投资规模使该行业成为技术基础设施领域最大的投资方向之一。
然而,仅凭建设本身并不能保证投资回报。 投资者需要提前寻找客户、商定电力供应、采购设备并确保足够的容量利用率。如果数据中心未能满负荷运行,部分成本将保持不变,而收入则会低于预期。
为何电力已成为主要制约因素之一
人工智能开发者不仅在芯片领域展开竞争,还在争夺将数据中心接入电网的机会。 大型数据中心需要大量稳定的电力供应,而建设发电站、铺设电网和安装变压器往往比建造服务器机房本身需要更长的时间。
国际能源署在关于能源与人工智能的报告中指出,科技公司已将2025年的资本支出增加至超过4000亿美元,而到2026年,这一数字可能再增长75%。 与此同时,该行业还面临着电气设备供应、先进芯片生产以及新设施并网方面的限制。
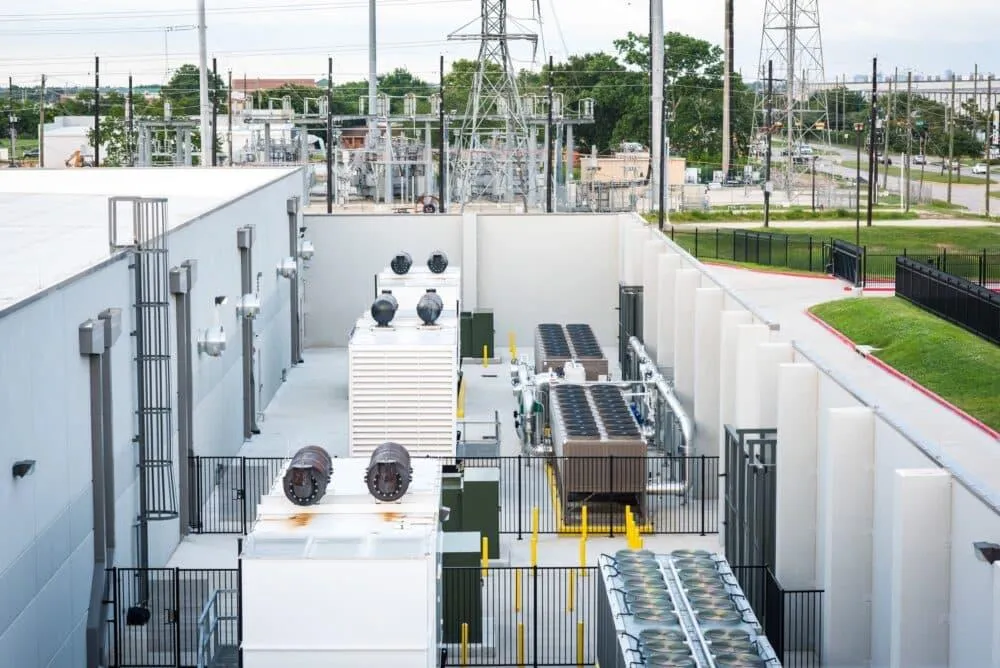
因此,运营商正在寻求替代方案:建设自有发电设施、签订长期购电合同、投资电池及可再生能源发电。 部分项目计划整合多种电源,以降低供电中断的风险。
然而,能源基础设施也带来了财务风险。如果企业根据预测需求建设发电厂或电网,而数据中心最终的用电量却低于预期,部分投资可能无法收回成本。
专注于能源基础设施领域的投资公司Generate Capital负责人大卫·克雷恩曾就此发出警告。他在接受《金融时报》采访时指出,为满足AI需求而盲目扩建发电能力,可能会导致能源设施的过剩建设。 在他看来,预留电力资源的企业即使实际使用的容量低于计划,也必须承担相应的财务义务。
这一问题对普通消费者同样重要。 如果数据中心的建设需要新建发电厂和升级电网,就会产生一个问题:谁来承担这些投资费用?对电价的影响将取决于当地的能源系统、并网条件,以及运营商是否会自行承担额外费用。
为何数据中心迫使企业与社区分享收益
数据中心的建设不仅为企业创造了新机遇,也引发了与当地居民之间日益突出的冲突。 大型数据中心需要消耗大量电力和水资源,占用土地,并可能加重当地基础设施的负担。因此,即使这些项目承诺带来投资和就业机会,当地社区也越来越频繁地反对新建此类设施。
2026年10月21日,美国总统唐纳德·特朗普呼吁科技公司向当地社区或个别居民支付经济分红,以争取对其项目的支持。 据特朗普称,那些最初引发强烈不满的数据中心,在与当地居民达成财务协议后,逐渐变得更受欢迎。
这位美国总统还表示,大型数据中心应自主发电,并将多余的电力输送或出售给当地社区或电网。 他设想,这种做法不仅能减轻电力系统的负担,还有助于抑制电价上涨。
这一提议背后存在一个重要的经济问题:人工智能发展的收益主要由科技公司及其投资者获得,而部分成本却由部署基础设施的地区承担。 如果数据中心增加了对电力或水的需求,当地居民即使没有直接参与该业务,也可能感受到其影响。
因此,向社区提供资金补偿可能成为获得建设许可并降低社会抵触情绪的一种方式。但与此同时,这并不能取代对项目对环境、电网和水资源影响进行评估的必要性。
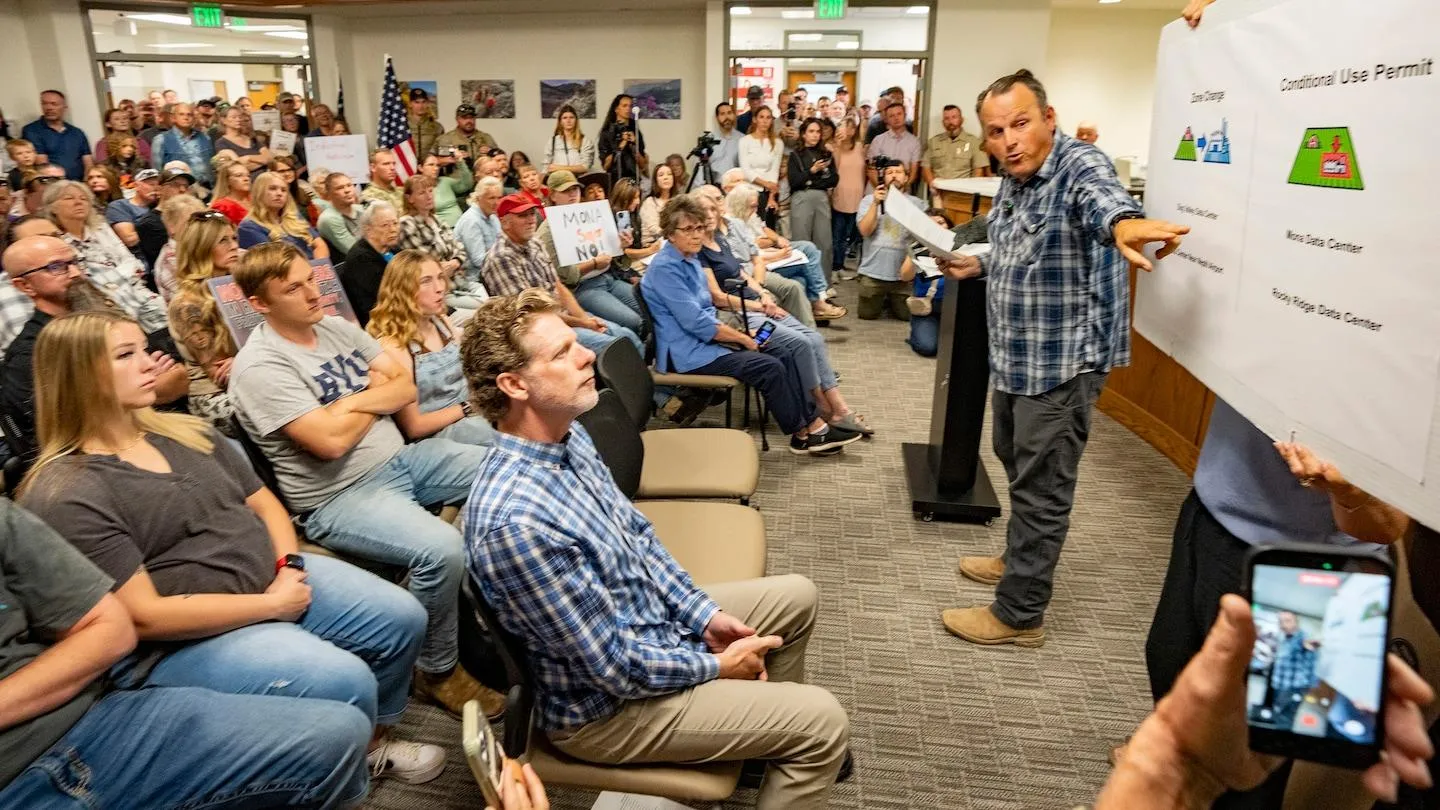
科技公司已开始尝试回应这些诉求。例如,微软于2026年1月宣布了一系列措施,旨在限制其数据中心对电费和水费账单的影响。 该公司表示,将支付足以覆盖其电力成本的费率,与公用事业公司合作以扩大供应,并补充超过其数据中心消耗量的水资源。
微软总裁布拉德·史密斯(Brad Smith)如此阐释公司的立场:“特别是考虑到科技公司的高利润率,要求社会承担人工智能产生的额外电力成本既不公平,在政治上也不现实。”
公共利益的问题已超越了地方社区的范畴。Claude模型的开发者Anthropic公司宣布,计划将其5%的股份划入一个专门的公共福利基金。 伊隆·马斯克则提议向美国每一名儿童赠送一股SpaceX股票。这些举措在机制上虽有差异,但都反映了关于如何分配人工智能发展所带来的经济利益这一更广泛讨论。
为什么公司选择租赁算力而非自建
自建数据中心能让科技公司更好地掌控设备、安全及长期成本。然而,这种做法需要大量的资本、运营经验和时间。 不仅需要建造设施,还需采购服务器、组织维护并持续更新设备。
租赁则能让企业更快地推出产品,并根据需求灵活扩展计算能力。这对那些正在开发人工智能模型、却无力承担数十亿基础设施投资的初创企业而言尤为重要。 他们无需购买服务器,只需为使用现有资源付费即可。
大型企业则采用混合模式:部分算力由自身构建,其余则从第三方运营商处租赁。这样既能更快地应对需求变化,又不必将所有投资都绑定在单一平台。
对于数据中心所有者而言,租赁意味着可以通过长期合同将基础设施变现。然而,该业务的成败取决于客户是否愿意支付足够的费用,以覆盖服务器折旧、电力、制冷、人力及融资成本。
还有另一个问题:设备很快就会过时。今天还能提供具有竞争力的性能的服务器,将来可能会被新一代芯片所取代。因此,投资者不仅要考虑建设成本,还要考虑定期投入用于设备升级。
数据中心市场是否会过热
人工智能需求的快速增长,让人忍不住想要尽可能多地扩建运算能力。然而,长期盈利能力将取决于计算收入能否与投入资金的规模相匹配。
如果新数据中心的投产速度超过需求增长速度,租金可能会下降。 与此同时,更高效的芯片和软件的开发,能够减少执行特定任务所需的计算资源。这对客户来说是好事,但可能会给原本指望消费量持续增长的运营商带来额外压力。
另一方面,单项计算成本的降低并不一定意味着总体需求的下降。 如果人工智能变得更便宜、更易获取,企业就可以将其应用于更多任务——从编程和数据分析,到自动化代理、视频处理和工业系统。
因此,投资者面临的核心问题不仅在于能建成多少数据中心,更在于这些数据中心能以多高的效率运行,以及客户在未来多年里愿意为哪些服务买单。



