
有控制的贬值还是急剧崩盘:乌克兰央行为何放任格里夫纳贬值,汇率将何去何从
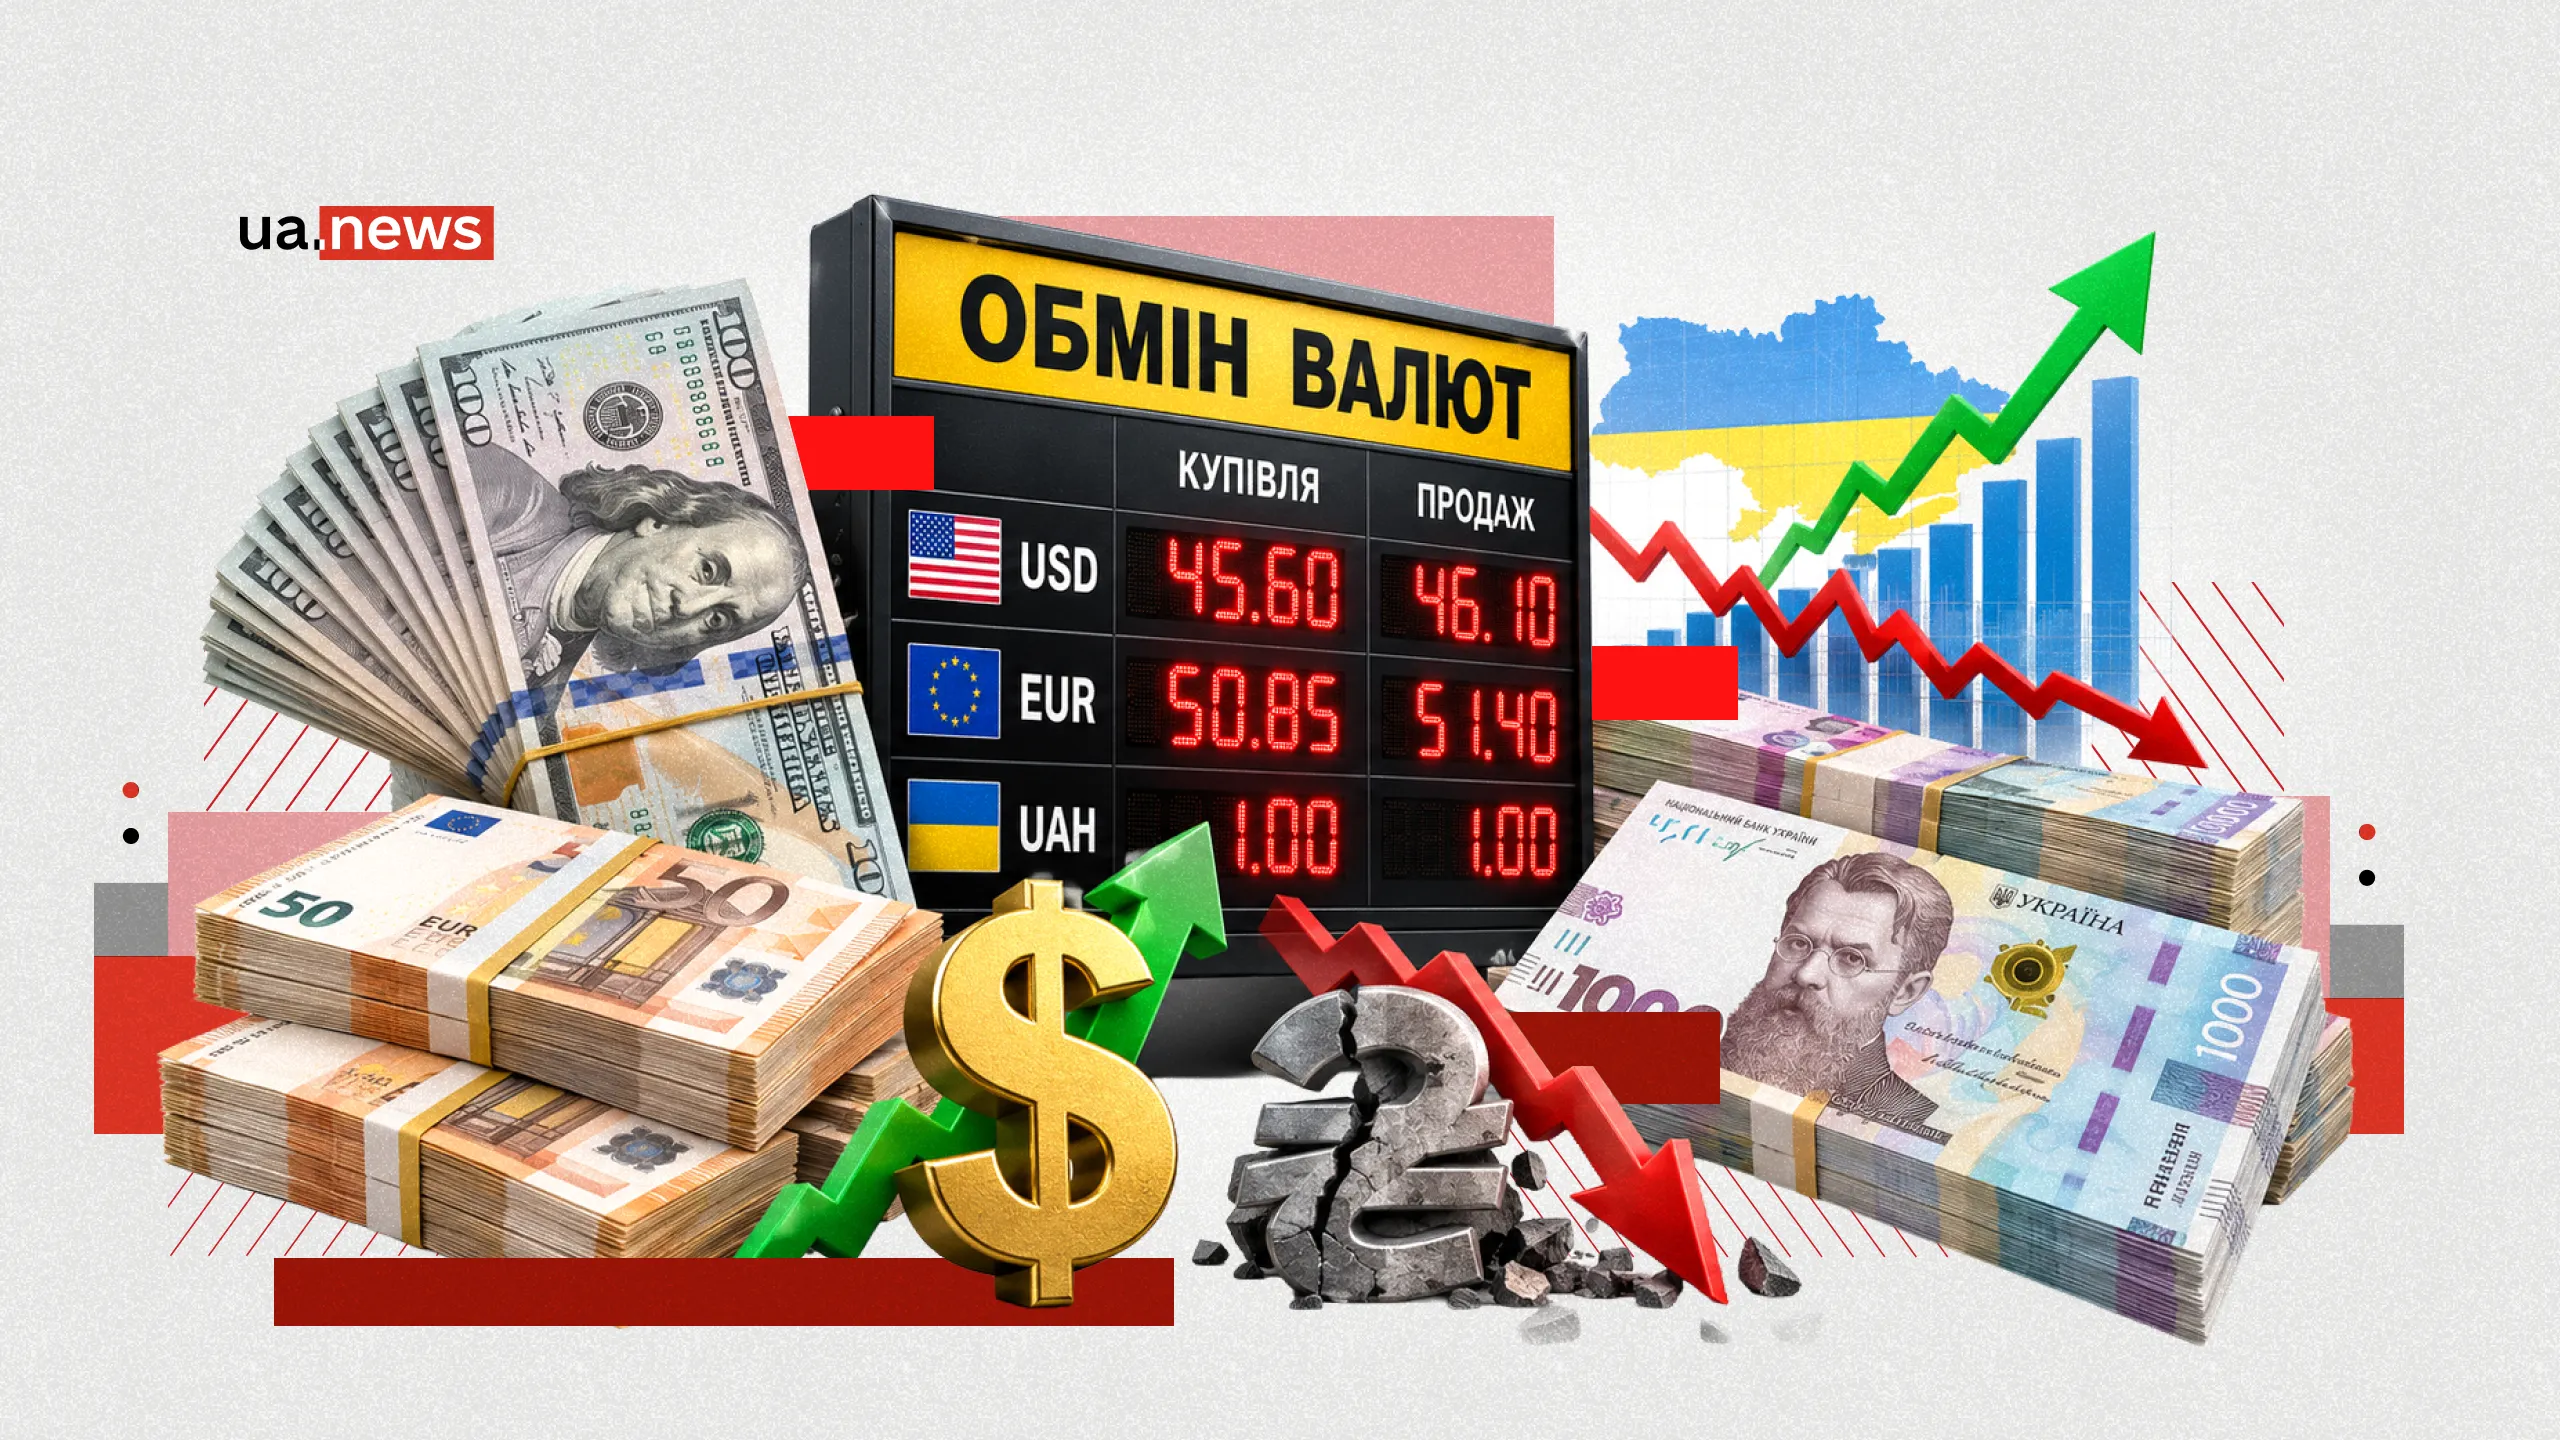
截至10月28日(星期三),乌克兰国家银行公布的美元官方汇率已达到45.60格里夫纳。这不仅创下了新的历史最高纪录,也再次刷新了历史最低纪录。 早在10月初,美元汇率还维持在45格里夫纳左右,而如今在现金市场的兑换点,其卖出价已升至46.05-46.35格里夫纳。 与此同时,几天前还维持在50.95格里夫纳水平的欧元汇率略有回落,降至50.85格里夫纳。 这种方向相反的走势看似有些反常,但背后是乌克兰经济(乃至全球市场)中十分具体且客观的进程。
格里夫纳正在缓慢但稳步地贬值,这已不仅仅是波动,而是一种既被官方统计数据所证实,也被在兑换点亲历的乌克兰民众所感知的稳定趋势。 从普通民众到大型进口商,目前大家最关心的问题是:汇率究竟怎么了?接下来又会如何发展?UA.News政治评论员尼基塔·特拉丘克与专家们共同对此进行了深入分析。
市场现状:受控贬值,而非崩盘
过去几周我们所看到的现象,可以确切地称为“受控贬值”。 这意味着,国家银行并非仅仅在市场压力下放任格里夫纳贬值,而是实际上主动“引导”其贬值:循序渐进、可控,并基于自身目标。
早在10月26日,监管机构就将官方汇率一次性上调了33科皮卡,自那时起,美元汇率几乎每天都在刷新高点。 银行间市场的交易量也随之增加。此前日均交易量约为3亿至3.08亿美元,如今已超过3.3亿美元,有时甚至达到3.8亿美元。 与此同时,据市场参与者估算,国家银行每天需从外汇储备中出售约3亿至3.5亿美元,以满足出口商无法满足的需求。
这其中就隐藏着一个关键的悖论。一方面,乌克兰国家银行似乎在自主“放开”格里夫纳汇率,允许其贬值;另一方面,它又不得不动用黄金外汇储备,以防止这一过程失控。
出口商看到汇率上涨,自然不会急于出售外汇收入。他们等待着乌克兰央行“亮出止损线”——即设定一个上限,超过该上限后,汇率将回落或锁定在新的水平。 因此,市场上的外汇供应减少,监管机构不得不动用自身储备来弥补缺口。这场“等待止损”的游戏持续得越久,乌克兰央行消耗的国家储备就越多。这笔开销甚至可能高达数十亿美元。
那么,监管机构为何要采取这种做法呢?答案一如既往地在于预算和宏观经济需求层面。
首先,格里夫纳贬值会自动增加以美元和欧元形式流入的国际援助的格里夫纳等值金额。 对于长期为填补同样长期存在的预算赤字而四处筹措资金的财政部而言,这非常有利:同等金额的美元能换取明显更多的格里夫纳。看来,在此过程中,似乎没有人考虑通货膨胀的问题。
其次,格里夫纳贬值使乌克兰出口产品对外国买家而言更加便宜。理论上,这应该能支持国内生产商。
第三,还有一个纯粹的技术性因素:就在明天,即10月29日星期四,国家银行将就基准利率作出决定,并公布最新的宏观经济预测。 需要提醒的是,当前利率为年化16%,市场不排除其上调至16.5%的可能性。 从逻辑上讲,汇率也应随之“配合”——这样利率上调才显得是抗击通胀的合理举措,而非单纯对恐慌的反应。
但事情还有另一面。对格里夫纳的压力不仅来自乌克兰国家银行的举措,还源于完全客观的、甚至是根本性的因素。 乌克兰的贸易逆差依然巨大,进口(尤其是能源进口)持续增长,而出口则因海港封锁、冶金业崩溃以及战争的整体影响而受挫。农产品出口也在萎缩。 与此同时,针对企业的空袭仍在持续,敌军系统性地“摧毁”仓库,企业运营日益困难,员工则因动员令和新征兵规定等因素被大量征召。
所有这些因素综合起来,形成了持续的外汇需求,而供应却无法满足这一需求。正因如此,货币贬值并非监管机构的任性之举,而更像是一种被迫采取的措施,旨在避免汇率急剧崩盘,并保持对这一过程的某种可控性。

为何欧元贬值而美元升值:全球货币对
美元和欧元对格里夫纳的走势各不相同,这并非乌克兰特有的现象,而是全球外汇市场动态的反映。 欧元兑美元走弱:如果就在几天前,欧元/美元汇率为1.1162,那么现在则是1.1145。这意味着美元不仅对格里夫纳走强,对欧元也同样走强。 相应地,跟随美元走势的格里夫纳对美元自动走弱,但对欧元甚至可能略有走强。正因如此,10月28日欧元的官方汇率下跌了10科皮克,至50.85格里夫纳。
对于普通乌克兰人来说,这意味着首先应以美元为参考:不仅因为美元传统上是价值和储蓄的衡量标准,还因为当前正是美元在主导汇率走势。 如果美元在国际市场上继续走强,即使乌克兰国家银行不采取额外措施,格里夫纳对美元的汇率也会走弱。反之,如果欧元开始收复失地,格里夫纳对欧元的汇率可能会趋于稳定,甚至出现下跌。
在现汇市场上,这些变化会以一定的滞后性并遵循其自身的逻辑体现出来。官方汇率与实际购汇汇率之间的差额约为50-60科皮克,有时甚至更高。 这是市场对预期进一步升值的正常反应:银行和兑换点会将风险以及当然还有自身的利润率计入价格之中。

专家
观点
经济专家尤里·加夫里列乔指出:汇率一切正常,它正在下跌。不仅如此:在专家看来,这正是应该发生的。
“在间接税不断增加 (监管力度加大)以及政府未对企业提供援助,而企业目前正遭受导弹和无人机袭击,导致商品库存和生产能力遭到破坏。 更糟糕的是:企业正准备在一个月内大幅缩减运营规模甚至停业, 因为从12月4日起,由于缺乏防空掩体,企业在空袭警报期间将无法运营——政府在整个战争期间都未曾建造这些设施,却强制要求企业家在不到3个月的时间内完成建设,这简直是“完全不切实际”的。
当前汇率走势正体现了这一政策的初步后果。再加上对包裹征税,这将导致进口商品的零售价格上涨。相应地,格里夫纳将进一步贬值,而乌克兰国家银行将不时出手遏制这一趋势。 此外,流入乌克兰的国际贷款规模也将对此产生影响。这些贷款同样会稳定格里夫纳汇率。 至于明年——政府需要货币贬值来完成税收收入计划。因此,其行动将旨在推动这一进程,但会在预算指标范围内进行”,尤里·加夫里列乔指出。
经济学家、经济讨论俱乐部主任奥列格·彭津确信,目前并没有发生什么可怕的事情。不仅如此:这位专家认为,当前形势甚至比预期的还要好。
“所有为汇率担忧的人——请拿出一份2026年预算案,看看其中的宏观经济预测。这样我们就会明白,年均汇率被设定在45.7格里夫纳。这意味着什么? 这意味着理论上我们早在6月份就应该达到这个汇率水平。而现在,恕我直言,已经是10月底了。也就是说,我们的汇率甚至比2026年预算草案中规划的还要坚挺。 因此,我个人认为这没什么大不了的。只要合作伙伴继续提供资金,乌克兰国家银行就有能力维持汇率。至于未来汇率将如何变化以及相关预测如何,需要查阅2027年预算草案,看看其中是如何规定的。 其中设定的平均汇率为47.1格里夫纳,并将逐步升至年底的48.3格里夫纳。这就是答案,”奥列格·彭津表示。
总而言之,截至10月底的汇率形势虽令人担忧,但尚未达到灾难性程度。格里夫纳正在贬值,但这一过程是在乌克兰国家银行的主导和监督下,以可控的方式进行的。 美元官方汇率刷新了历史最高纪录——45.60格里夫纳——且目前尚无任何迹象表明这一趋势会在近期逆转。与此同时,欧元略有贬值,这更多是受全球汇率波动的影响,而非乌克兰国内政策所致。
对乌克兰人而言,主要结论很简单:应以美元为参考基准。此外,还应做好准备,未来几周汇率可能会在45.5至46.5格里夫纳之间波动。 虽然没有市场参与者预测会出现急剧暴跌,但基本情景是格里夫纳将逐步贬值,到年底时兑美元汇率将降至约46格里夫纳(悲观预测为47格里夫纳)。 但具体情况很大程度上将取决于乌克兰能否如期获得承诺规模的国际融资、出口限制能否解除,以及乌克兰国家银行10月29日对基准利率的决定等。
眼下,我们只能面对现实。具体而言,就是“可控贬值”——尽管这令人遗憾地给民众的钱包带来了沉重打击,但目前尚未演变为失控的崩盘。



